
ผลงาน MedTech ที่อ่อนแอกดดันหุ้น JNJ – คาดการณ์หุ้น Johnson & Johnson หลังผลประกอบการไตรมาส 3
ผลประกอบการ MedTech ที่อ่อนแอไม่ได้ขัดขวางการฟื้นตัวของหุ้น Johnson & Johnson หลังจากปฏิกิริยาแรกต่อรายงาน การเติบโตของ Innovative Medicine และการปรับเพิ่มคาดการณ์ทั้งปีช่วยสนับสนุนหุ้น JNJ และโอกาสปรับตัวขึ้นต่อ
Johnson & Johnson (NYSE: JNJ) ปิดไตรมาส 3 ปี 2026 ด้วยรายได้เพิ่มขึ้นเป็น 25.4 พันล้าน USD และกำไรต่อหุ้นที่ปรับปรุงแล้ว 2.59 USD สูงกว่าความคาดหมายของตลาด บริษัทปรับเพิ่มคาดการณ์ทั้งปี แต่หุ้นลดลง 5.7% หลังรายงาน เนื่องจาก MedTech ชะลอตัวอีกครั้ง ขณะเดียวกัน Innovative Medicine ยังคงเติบโตแข็งแกร่งและชดเชยยอดขาย Stelara ที่ลดลง
บทความนี้วิเคราะห์หุ้น Johnson & Johnson หลังรายงานไตรมาส 3 ปี 2026 โดยพิจารณาผลการดำเนินงานของ Innovative Medicine และ MedTech รวมถึงปัจจัยขับเคลื่อนธุรกิจหลัก พร้อมการวิเคราะห์ปัจจัยพื้นฐาน JNJ การคาดการณ์ของนักวิเคราะห์ และการวิเคราะห์ทางเทคนิค JNJ ซึ่งเป็นพื้นฐานของการคาดการณ์หุ้น Johnson & Johnson สำหรับปี 2026
เกี่ยวกับ Johnson & Johnson
ก่อตั้งขึ้นในปี 1886 ในประเทศสหรัฐอเมริกา Johnson & Johnson เป็นผู้ผลิตผลิตภัณฑ์ทางการแพทย์ ยา และผลิตภัณฑ์เกี่ยวกับสุขภาพ รวมถึงสินค้าดูแลส่วนบุคคลและอุปกรณ์ทางการแพทย์ บริษัทมีแบรนด์ที่เป็นที่รู้จักทั่วโลก เช่น Band-Aid, Neutrogena, Tylenol และอื่น ๆ J&J เข้าจดทะเบียนในตลาดหลักทรัพย์ในปี 1944 และปัจจุบันเป็นหนึ่งในบริษัทด้านสุขภาพที่ใหญ่ที่สุดในโลก
รูปแบบธุรกิจของ Johnson & Johnson
Johnson & Johnson เป็นหนึ่งในบริษัทด้านสุขภาพที่ใหญ่ที่สุดในโลก หลังแยกธุรกิจสุขภาพผู้บริโภค Kenvue บริษัทมุ่งเน้นสองกลุ่มหลักคือ Innovative Medicine และ MedTech
- Innovative Medicine พัฒนาและจำหน่ายยาตามใบสั่งแพทย์ กลุ่มการรักษาหลักครอบคลุมมะเร็งวิทยา ภูมิคุ้มกันวิทยา ประสาทวิทยา โรคหัวใจและหลอดเลือด และสาขาอื่น ยาสำคัญ ได้แก่ Darzalex, Tremfya, Carvykti, Spravato, Erleada และ Rybrevant/Lazcluze ธุรกิจยาสร้างรายได้ส่วนใหญ่ของ Johnson & Johnson และเป็นแหล่งเติบโตหลักในไตรมาสที่ผ่านมา
- MedTech ครอบคลุมอุปกรณ์และเทคโนโลยีทางการแพทย์สำหรับศัลยกรรม กระดูกและข้อ เวชศาสตร์หัวใจและหลอดเลือด และสาขาอื่น ผลิตภัณฑ์รวมถึงปั๊มหัวใจ Impella ของ Abiomed เทคโนโลยี Shockwave Medical อุปกรณ์สรีรวิทยาไฟฟ้าหัวใจ และระบบผ่าตัด ในอนาคตแพลตฟอร์มหุ่นยนต์ OTTAVA อาจเป็นแหล่งเติบโตเพิ่มเติม
รูปแบบธุรกิจของ Johnson & Johnson ผสานยาและเทคโนโลยีทางการแพทย์ ช่วยลดการพึ่งพาผลิตภัณฑ์หรือธุรกิจเพียงด้านเดียว แต่ผลประกอบการยังขึ้นอยู่มากกับความสำเร็จของยาใหม่ การคุ้มครองสิทธิบัตร ความเร็วในการพัฒนา MedTech และความสามารถของผลิตภัณฑ์ใหม่ในการชดเชยยอดขายยาที่หมดสิทธิผูกขาด
รายงานผลประกอบการไตรมาสที่ 2 ปี 2024 ของ Johnson & Johnson
Johnson & Johnson เผยแพร่รายงานผลประกอบการไตรมาส 2 ปี 2024 เมื่อวันที่ 17 กรกฎาคม 2024 โดยนอกจากจะแสดงตัวเลขทางการเงินหลักแล้ว บริษัทยังเปิดเผยข้อมูลแยกตามกลุ่มธุรกิจ ได้แก่ Innovative Medicine (ครอบคลุมยารักษาโรค ผลิตภัณฑ์สุขภาพ และสินค้าดูแลส่วนบุคคล) และ MedTech (ครอบคลุมอุปกรณ์และเครื่องมือแพทย์) โดยมีตัวเลขเปรียบเทียบกับช่วงเวลาเดียวกันของปีก่อนดังนี้
- รายได้: 22.45 พันล้านดอลลาร์สหรัฐ (+4.3%)
- กำไรสุทธิ: 4.68 พันล้านดอลลาร์สหรัฐ (−12.8%)
- กำไรต่อหุ้น (EPS): 2.82 ดอลลาร์สหรัฐ (+10.2%)
- รายได้กลุ่ม Innovative Medicine: 14.49 พันล้านดอลลาร์สหรัฐ (+5.5%)
- สหรัฐอเมริกา: 8.51 พันล้านดอลลาร์สหรัฐ (+8.9%)
- ต่างประเทศ: 5.98 พันล้านดอลลาร์สหรัฐ (+1.1%)
- รายได้กลุ่ม MedTech: 7.96 พันล้านดอลลาร์สหรัฐ (+2.2%)
- สหรัฐอเมริกา: 4.05 พันล้านดอลลาร์สหรัฐ (+5.7%)
- ต่างประเทศ: 3.89 พันล้านดอลลาร์สหรัฐ (−1.3%)
ฝ่ายบริหารของ Johnson & Johnson ให้ความเห็นว่าผลประกอบการไตรมาส 2 ปี 2024 นั้นแข็งแกร่ง โดยเฉพาะอย่างยิ่ง Joaquin Duato ประธานกรรมการและซีอีโอ ระบุว่าตัวเลขในไตรมาสที่สองสะท้อนถึงความมุ่งมั่นอย่างต่อเนื่องของบริษัทในการพัฒนานวัตกรรมทางการแพทย์ยุคใหม่ ซึ่งช่วยผลักดันยอดขายและปรับปรุงกำไรต่อหุ้นจากการดำเนินงาน บริษัทมีพอร์ตโฟลิโอผลิตภัณฑ์ที่แข็งแกร่ง การควบรวม Shockwave ที่มีประสิทธิภาพ และการขยายสายผลิตภัณฑ์ด้านเภสัชกรรมอย่างต่อเนื่อง ทำให้มีรากฐานที่มั่นคงสำหรับการเติบโตทั้งในระยะสั้นและระยะยาว
บริษัทได้ออกแนวโน้มเชิงบวกสำหรับปี 2024 โดยคาดว่ารายได้จะเติบโตต่อเนื่องในกลุ่มธุรกิจหลักทั้งสอง ได้แก่ Innovative Medicine และ MedTech
Johnson & Johnson คาดการณ์ว่ารายได้รวมทั้งปีจะอยู่ระหว่าง 89.30 ถึง 90.30 พันล้านดอลลาร์สหรัฐ คิดเป็นการเติบโตปีต่อปีที่ 4.0–5.0% และคาดการณ์กำไรต่อหุ้นอยู่ที่ 10.70 ถึง 10.80 ดอลลาร์สหรัฐ เพิ่มขึ้น 2.5–3.5% เมื่อเทียบกับปี 2023
ฝ่ายบริหารของบริษัทเน้นย้ำว่าบริษัทอยู่ในสถานะที่แข็งแกร่งสำหรับการเติบโตในระยะยาว โดยได้รับแรงสนับสนุนจากพอร์ตผลิตภัณฑ์ที่หลากหลายและการลงทุนอย่างต่อเนื่องในนวัตกรรม
รายงานผลประกอบการไตรมาส 3 ปี 2024 ของ Johnson & Johnson
เมื่อวันที่ 15 ตุลาคม 2024 Johnson & Johnson ได้เผยแพร่ผลประกอบการไตรมาส 3 ซึ่งแสดงให้เห็นว่ารายได้ยังคงเติบโตเมื่อเทียบกับช่วงเวลาเดียวกันในปี 2023 โดยตัวเลขสำคัญมีดังนี้
- รายได้: 22.47 พันล้านดอลลาร์สหรัฐ (+5.2%)
- กำไรสุทธิ: 2.69 พันล้านดอลลาร์สหรัฐ (−37.5%)
- กำไรต่อหุ้น (EPS): 2.42 ดอลลาร์สหรัฐ (−9.0%)
- รายได้จากกลุ่ม Innovative Medicine: 14.58 พันล้านดอลลาร์สหรัฐ (+4.9%)
- สหรัฐอเมริกา: 8.87 พันล้านดอลลาร์สหรัฐ (+7.5%)
- ต่างประเทศ: 5.70 พันล้านดอลลาร์สหรัฐ (+1.2%)
- รายได้จากกลุ่ม MedTech: 7.89 พันล้านดอลลาร์สหรัฐ (+7.1%)
- สหรัฐอเมริกา: 4.03 พันล้านดอลลาร์สหรัฐ (+5.7%)
- ต่างประเทศ: 3.85 พันล้านดอลลาร์สหรัฐ (+3.9%)
Joaquin Duato ระบุว่าผลประกอบการไตรมาส 3 สะท้อนถึงความแข็งแกร่งของรูปแบบธุรกิจที่หลากหลายของบริษัท และแสดงให้เห็นถึงความมุ่งมั่นของ Johnson & Johnson ในการขับเคลื่อนนวัตกรรมด้านการดูแลสุขภาพ โดยเขาเน้นย้ำถึงความก้าวหน้าในการพัฒนาการรักษาโรคที่ยังขาดแคลนทางเลือก ซึ่งช่วยเสริมตำแหน่งของบริษัทในฐานะผู้นำด้านการเติบโตอย่างยั่งยืน
คำแถลงผลประกอบการยังกล่าวถึงความคืบหน้าในการขยายพอร์ตผลิตภัณฑ์ ซึ่งรวมถึง:
การอนุมัติ TREMFYA สำหรับการรักษาโรคลำไส้อักเสบชนิดลำไส้ใหญ่ (ulcerative colitis)
การใช้ RYBREVANT ร่วมกับ LAZCLUZE สำหรับรักษามะเร็งปอดชนิดเซลล์ไม่เล็ก (non-small cell lung cancer)
การยื่นขอสิทธิบัตรสำหรับระบบหุ่นยนต์ศัลยกรรมอเนกประสงค์ OTTAVA
การลดลงของกำไรสุทธิเกิดจากค่าใช้จ่ายด้านการวิจัยและพัฒนาแบบครั้งเดียว ซึ่งเกี่ยวข้องกับการซื้อสิทธิในผลงานวิจัยของ M-Wave
รายงานผลประกอบการไตรมาส 4 ปี 2024 ของ Johnson & Johnson
เมื่อวันที่ 22 มกราคม 2025 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาสที่ 4 ปี 2024 ซึ่งดีกว่าที่คาดการณ์ไว้ แม้ว่าตัวชี้วัดหลักจะแสดงแนวโน้มที่หลากหลาย
- รายได้: 22.52 พันล้านดอลลาร์สหรัฐ (+5.3%)
- กำไรสุทธิ: 3.43 พันล้านดอลลาร์สหรัฐ (–17.5%)
- กำไรต่อหุ้น (EPS): 2.04 ดอลลาร์สหรัฐ (–10.9%)
- รายได้จากกลุ่ม Innovative Medicine: 14.33 พันล้านดอลลาร์สหรัฐ (+4.4%)
- สหรัฐฯ: 8.97 พันล้านดอลลาร์สหรัฐ (+11.1%)
- ต่างประเทศ: 5.35 พันล้านดอลลาร์สหรัฐ (–5.1%)
- รายได้จากกลุ่ม MedTech: 8.18 พันล้านดอลลาร์สหรัฐ (+6.7%)
- สหรัฐฯ: 4.22 พันล้านดอลลาร์สหรัฐ (+7.6%)
- ต่างประเทศ: 3.96 พันล้านดอลลาร์สหรัฐ (+5.8%)
Joaquin Duato อธิบายว่าปี 2024 เป็น "ปีแห่งการเปลี่ยนแปลง" สำหรับ Johnson & Johnson โดยเน้นถึงการเติบโตที่แข็งแกร่งและความคืบหน้าอย่างรวดเร็วของพอร์ตผลิตภัณฑ์ของบริษัท J&J มียอดขายรวมทั้งปีอยู่ที่ 88.80 พันล้านดอลลาร์สหรัฐ และ EPS ที่ 9.98 ดอลลาร์สหรัฐ ซึ่งแสดงถึงการเติบโตเมื่อเทียบกับปี 2023 แม้จะต่ำกว่าที่เคยคาดการณ์ไว้ในรายงานไตรมาสที่ 2 ปี 2024 เล็กน้อย
การลดลงของกำไรสุทธิในไตรมาสนี้มีสาเหตุมาจากต้นทุนที่เพิ่มขึ้นที่เกี่ยวข้องกับการเข้าซื้อกิจการ การดำเนินงาน ความผันผวนของอัตราแลกเปลี่ยน และค่าใช้จ่ายในการชำระคดีทางกฎหมาย
สำหรับปี 2025 บริษัทได้ให้แนวโน้มที่ระมัดระวัง โดยคาดว่ายอดขายจะอยู่ในช่วง 89.20 ถึง 90.00 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าที่นักวิเคราะห์คาดไว้ที่ 91.04 พันล้านดอลลาร์สหรัฐ คาดว่า EPS ที่ปรับปรุงแล้วจะอยู่ที่ 10.50–10.70 ดอลลาร์สหรัฐ ซึ่งสอดคล้องกับการคาดการณ์ของตลาด
หลังจากการเปิดเผยรายงานผลประกอบการ ราคาหุ้น J&J ลดลง ซึ่งน่าจะเกิดจากการคาดการณ์ยอดขายปี 2025 ที่ระมัดระวัง
รายงานไตรมาสที่ 1 ปี 2025 ของ Johnson & Johnson
เมื่อวันที่ 15 เมษายน 2025 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 1 ปี 2025 ซึ่งสูงกว่าความคาดหมาย ตัวเลขหลักเทียบกับไตรมาส 1 ปี 2024 ได้แก่:
- รายได้: 21.89 พันล้าน USD (+2.4%)
- กำไรสุทธิ (non-GAAP): 6.71 พันล้าน USD (+1.9%)
- กำไรต่อหุ้น (non-GAAP): 2.77 USD (+2.2%)
- รายได้ Innovative Medicine: 13.87 พันล้าน USD (+2.3%)
- สหรัฐฯ: 8.09 พันล้าน USD (+6.3%)
- ส่วนอื่นของโลก: 5.78 พันล้าน USD (–2.9%)
- รายได้ MedTech: 8.02 พันล้าน USD (+2.5%)
- สหรัฐฯ: 4.21 พันล้าน USD (+5.1%)
- ส่วนอื่นของโลก: 3.81 พันล้าน USD (–0.2%)
บริษัทมีผลประกอบการแข็งแกร่งเกินคาดการณ์ Wall Street ทั้งรายได้และกำไรต่อหุ้น โดยได้รับแรงหนุนจากการเติบโตต่อเนื่องของ Innovative Medicine และ MedTech ความสามารถในการรักษาผลประกอบการท่ามกลางการแข่งขันจากยาชีววัตถุคล้ายคลึง Stelara และข้อจำกัดทางเศรษฐกิจในตลาดสำคัญ สะท้อนความยืดหยุ่นเชิงกลยุทธ์และประสิทธิภาพดำเนินงาน
บริษัทยังเสริมพอร์ตด้วยการซื้อกิจการเชิงกลยุทธ์ การซื้อ Intra-Cellular Therapies มูลค่า 14.6 พันล้าน USD ใกล้เสร็จสมบูรณ์ ความคืบหน้าผลิตภัณฑ์ใหม่ รวมถึงการอนุมัติ TREMFYA สำหรับโรคโครห์นและผลการทดลอง RYBREVANT สำหรับมะเร็งปอดที่เป็นบวก สะท้อนความมุ่งมั่นด้านนวัตกรรม นอกจากนี้ การเริ่มทดลองทางคลินิกของระบบผ่าตัดหุ่นยนต์ OTTAVA ทำให้ J&J อาจแข่งขันกับผู้นำเทคโนโลยีการแพทย์อย่าง Intuitive Surgical
ด้านการเงิน Johnson & Johnson ยังแข็งแกร่ง บริษัทเพิ่มเงินปันผลรายไตรมาสเป็น 1.30 USD ต่อหุ้น เป็นปีที่ 63 ติดต่อกันที่เพิ่มเงินปันผล และเพิ่มประมาณการรายได้ปี 2025 เป็น 91.0–91.8 พันล้าน USD โดยคำนึงถึงภาษีนำเข้าที่คาดราว 400 ล้าน USD และผลจากการซื้อ Intra-Cellular Therapies ที่ใกล้เสร็จ
รายงานผลประกอบการไตรมาส 2 ปี 2025 ของ Johnson & Johnson
เมื่อวันที่ 16 กรกฎาคม 2025 Johnson & Johnson ประกาศผลประกอบการไตรมาส 2 ปี 2025 ซึ่งสูงกว่าความคาดหมายอีกครั้ง ตัวเลขสำคัญเทียบกับไตรมาส 2 ปี 2024 ได้แก่:
- รายได้: 23.74 พันล้าน USD (+5.8%)
- กำไรสุทธิ (non-GAAP): 6.70 พันล้าน USD (–2.1%)
- กำไรต่อหุ้น (non-GAAP): 2.77 USD (–1.8%)
- รายได้ Innovative Medicine: 15.20 พันล้าน USD (+4.9%)
- สหรัฐฯ: 9.16 พันล้าน USD (+7.6%)
- ส่วนอื่นของโลก: 6.04 พันล้าน USD (+1.0%)
- รายได้ MedTech: 8.54 พันล้าน USD (+7.3%)
- สหรัฐฯ: 4.38 พันล้าน USD (+8.0%)
- ส่วนอื่นของโลก: 4.16 พันล้าน USD (+6.7%)
Johnson & Johnson มีผลประกอบการไตรมาส 2 ปี 2025 แข็งแกร่งเกินคาด รายได้อยู่ที่ 23.7 พันล้าน USD เพิ่มขึ้น 5.8% เมื่อเทียบรายปี ส่วนกำไรต่อหุ้นปรับปรุงแล้ว (EPS) อยู่ที่ 2.77 USD สูงกว่าที่นักวิเคราะห์คาดอย่างมาก ฝ่ายบริหารเน้นการเติบโตของทั้ง Innovative Medicine และ MedTech โดยเฉพาะผลิตภัณฑ์ด้านมะเร็งและหัวใจและหลอดเลือด Darzalex สูงกว่าคาดอีกครั้งด้วยยอดขาย 3.54 พันล้าน USD เพิ่มขึ้น 22% ขณะที่ MedTech ยังเติบโตจากอุปกรณ์สรีรวิทยาไฟฟ้าและการผ่าตัดหัวใจและหลอดเลือด โดยมีการเติบโตเป็นตัวเลขสองหลัก
บริษัทเร่งขยายธุรกิจมะเร็งวิทยาโดยตั้งเป้ารายได้จากกลุ่มนี้ 50 พันล้าน USD ภายในปี 2030 พร้อมเดินหน้าพัฒนานวัตกรรมด้านมะเร็ง ภูมิคุ้มกัน หัวใจและหลอดเลือด และการผ่าตัดหุ่นยนต์ แนวโน้มเชิงบวกทำให้ฝ่ายบริหารปรับเพิ่มคาดการณ์ปี 2025 เป็นรายได้ 93.2–93.6 พันล้าน USD และ EPS 10.80–10.90 USD จากเดิม 10.50–10.70 USD
บริษัทไม่ได้ให้คาดการณ์ไตรมาส 3 ปี 2025 แต่แนวโน้มโดยรวมที่เป็นบวกและการปรับเพิ่มคาดการณ์ทั้งปีบ่งชี้ว่าการเติบโตยังต่อเนื่อง
ผลประกอบการไตรมาส 3 ปี 2025 ของบริษัท Johnson & Johnson
เมื่อวันที่ 14 ตุลาคม 2025 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 3 ปี 2025 โดยตัวเลขสำคัญเทียบกับไตรมาส 3 ปี 2024 ได้แก่:
- รายได้: 23.99 พันล้าน USD (+6.8%)
- กำไรสุทธิ (non-GAAP): 6.80 พันล้าน USD (+15.7%)
- กำไรต่อหุ้น (non-GAAP): 2.80 USD (+15.7%)
- รายได้ Innovative Medicine: 15.56 พันล้าน USD (+6.8%)
- สหรัฐฯ: 9.40 พันล้าน USD (+6.0%)
- ส่วนอื่นของโลก: 6.16 พันล้าน USD (+7.9%)
- รายได้ MedTech: 8.43 พันล้าน USD (+6.8%)
- สหรัฐฯ: 4.31 พันล้าน USD (+6.6%)
- ส่วนอื่นของโลก: 4.12 พันล้าน USD (+7.0%)
ผลประกอบการไตรมาส 3 ปี 2025 ของ Johnson & Johnson สูงกว่าที่นักวิเคราะห์คาด รายได้ 23.99 พันล้าน USD สูงกว่าคาดการณ์ตลาด 23.79 พันล้าน USD เล็กน้อย กำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 2.80 USD สูงกว่าคาด 2.75 USD เช่นกัน
ยอดขายเพิ่มขึ้นในธุรกิจหลักทั้งหมด โดย Innovative Medicine มีผลงานโดดเด่นจากผลิตภัณฑ์มะเร็งและประสาทวิทยา ได้แก่ Darzalex, Carvykti, Erleada, Rybrevant/Lazcluze และ Spravato สำหรับรักษาภาวะซึมเศร้า ยอดขาย Stelara และ Imbruvica ลดลง ส่วนหนึ่งจากยาชีววัตถุคล้ายคลึงที่ราคาถูกกว่าและการเปลี่ยนแปลงโครงการ Medicare ของรัฐบาล บริษัทระบุว่าการสิ้นสุดสิทธิผูกขาด Stelara ลดอัตราการเติบโตประมาณ 10.7 จุดเปอร์เซ็นต์ ยอดขาย Darzalex ซึ่งเป็นยาหลักแตะ 3.67 พันล้าน USD ในไตรมาส
บริษัทปรับเพิ่มคาดการณ์รายได้ทั้งปีเป็น 93.5–93.9 พันล้าน USD โดยค่ากลาง 93.7 พันล้าน USD ขณะที่คงคาดการณ์กำไรต่อหุ้น 10.80–10.90 USD การเปลี่ยนแปลงอัตราแลกเปลี่ยนช่วยเพิ่มรายได้ไตรมาสประมาณ 1.4%
ผลประกอบการไตรมาส 4 ปี 2025 ของ Johnson & Johnson
เมื่อวันที่ 21 มกราคม 2026 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 4 ปี 2025 โดยมีตัวเลขสำคัญเทียบกับไตรมาส 4 ปี 2024 ดังนี้:
- รายได้: 24.56 พันล้าน USD (+9.1%)
- กำไรสุทธิ (non-GAAP): 6.01 พันล้าน USD (+21.5%)
- กำไรต่อหุ้น (non-GAAP): 2.46 USD (+20.6%)
- รายได้ Innovative Medicine: 15.76 พันล้าน USD (+10.0%)
- สหรัฐฯ: 9.68 พันล้าน USD (+7.9%)
- ส่วนอื่นของโลก: 6.07 พันล้าน USD (+13.4%)
- รายได้ MedTech: 8.80 พันล้าน USD (+7.5%)
- สหรัฐฯ: 4.51 พันล้าน USD (+6.6%)
- ส่วนอื่นของโลก: 4.30 พันล้าน USD (+8.5%)
Johnson & Johnson มีรายได้ไตรมาส 4 ปี 2025 สูงกว่าคาด ขณะที่กำไรต่อหุ้นเป็นไปตามประมาณการ รายได้ไตรมาสอยู่ที่ 24.6 พันล้าน USD เพิ่มขึ้น 9% จากไตรมาส 4 ปี 2024 และสูงกว่าคาดการณ์เฉลี่ยของนักวิเคราะห์ 400 ล้าน USD การเติบโตมาจากธุรกิจยาและเทคโนโลยีการแพทย์เป็นหลัก กำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 2.46 USD ตามที่ตลาดคาด
ฝ่ายบริหารให้ประมาณการปีการเงิน 2026 สูงกว่าคาดการณ์เฉลี่ยของนักวิเคราะห์ ซึ่งเป็นสัญญาณบวกต่อตลาด Johnson & Johnson คาดรายได้ 100.0–101.0 พันล้าน USD และกำไรต่อหุ้นปรับปรุงแล้ว 11.43–11.63 USD คิดเป็นการเติบโตของรายได้และกำไรราว 6–7% เทียบปี 2025 และสูงกว่าคาดการณ์เฉลี่ย ฝ่ายบริหารระบุว่าความเชื่อมั่นมาจากการขยายพอร์ตยานวัตกรรม การเติบโตของกิจกรรมด้านมะเร็ง ภูมิคุ้มกัน และการรักษาที่สำคัญ ตลอดจนการลงทุนต่อเนื่องในการวิจัยและพัฒนาและการผลิต
ผลประกอบการทางการเงิน Q1 2026 ของ Johnson & Johnson
เมื่อวันที่ 14 เมษายน 2026 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 1 ปี 2026 โดยมีตัวเลขสำคัญเทียบกับไตรมาส 1 ปี 2025 ดังนี้:
- รายได้: 24.06 พันล้าน USD (+9.9%)
- กำไรสุทธิ (non-GAAP): 6.61 พันล้าน USD (–1.4%)
- กำไรต่อหุ้น (non-GAAP): 2.70 USD (–2.5%)
- รายได้ Innovative Medicine: 15.43 พันล้าน USD (+11.2%)
- สหรัฐฯ: 8.87 พันล้าน USD (+9.6%)
- ส่วนอื่นของโลก: 6.56 พันล้าน USD (+13.4%)
- รายได้ MedTech: 8.64 พันล้าน USD (+7.7%)
- สหรัฐฯ: 4.46 พันล้าน USD (+5.9%)
- ส่วนอื่นของโลก: 4.18 พันล้าน USD (+9.7%)
Johnson & Johnson มีผลประกอบการไตรมาส 1 ปี 2026 แข็งแกร่งเกินคาดทั้งรายได้และกำไรปรับปรุงแล้ว รายได้เพิ่มเป็น 24.1 พันล้าน USD หรือเพิ่ม 10% เมื่อเทียบรายปี สูงกว่าคาดการณ์เฉลี่ย 23.6 พันล้าน USD กำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 2.70 USD เทียบกับคาดการณ์ 2.66 USD
รายได้ Innovative Medicine เพิ่มขึ้น 11.2% โดยมี Darzalex, Carvykti, Erleada, Rybrevant/Lazcluze, Tremfya และ Spravato เป็นแรงขับเคลื่อน บริษัทระบุชัดว่ายอดขาย Stelara ที่ลดลงหลังมี biosimilars ยังกดดันธุรกิจยา Reuters รายงานว่ายอดขาย Stelara ลดลงราว 60% เหลือ 656 ล้าน USD ในไตรมาส แต่ยอดขาย Darzalex ที่เพิ่มเป็น 4.0 พันล้าน USD และ Tremfya เป็น 1.6 พันล้าน USD ช่วยชดเชย
ฝ่ายบริหารเพิ่มคาดการณ์รายได้ทั้งปี 2026 เป็น 100.3–101.3 พันล้าน USD จากเดิม 100.0–101.0 พันล้าน USD และกำไรต่อหุ้นปรับปรุงแล้วเป็น 11.45–11.65 USD จาก 11.43–11.63 USD คาดการณ์รายได้ใหม่สูงกว่าค่าเฉลี่ยตลาดเล็กน้อย ผลประกอบการยืนยันว่ารูปแบบธุรกิจของ Johnson & Johnson ยังแข็งแกร่ง โดยยาใหม่ช่วยชดเชย Stelara ที่อ่อนแอ และฝ่ายบริหารยังมั่นใจในผลทั้งปี
ผลประกอบการทางการเงินไตรมาส 2 ปี 2026 ของ Johnson & Johnson
เมื่อวันที่ 15 กรกฎาคม 2026 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 2 ปี 2026 โดยมีตัวเลขสำคัญเทียบกับไตรมาส 2 ปี 2025 ดังนี้:
- รายได้: 25.31 พันล้าน USD (+6.6%)
- กำไรสุทธิ (non-GAAP): 7.08 พันล้าน USD (+5.7%)
- กำไรต่อหุ้น (non-GAAP): 2.90 USD (+4.7%)
- รายได้ Innovative Medicine: 16.38 พันล้าน USD (+7.8%)
- สหรัฐฯ: 9.98 พันล้าน USD (+8.9%)
- ส่วนอื่นของโลก: 6.41 พันล้าน USD (+6.0%)
- รายได้ MedTech: 8.93 พันล้าน USD (+4.5%)
- สหรัฐฯ: 4.55 พันล้าน USD (+3.9%)
- ส่วนอื่นของโลก: 4.37 พันล้าน USD (+5.2%)
Johnson & Johnson ทำรายได้และกำไรปรับปรุงแล้วสูงกว่าที่ตลาดคาด รายได้แตะ 25.31 พันล้าน USD สูงกว่าคาดการณ์ 25.05 พันล้าน USD ส่วนกำไรต่อหุ้นอยู่ที่ 2.90 USD เทียบกับคาดการณ์ 2.85 USD
Innovative Medicine เป็นแรงขับเคลื่อนหลักของการเติบโต ยอดขายได้รับแรงหนุนจาก Darzalex, Carvykti, Tecvayli, Rybrevant/Lazcluze, Tremfya, Spravato และ Caplyta การเติบโตของยาเหล่านี้ช่วยชดเชยยอดขาย Stelara ที่ลดลงเพราะการแข่งขันจาก biosimilars
ผลประกอบการ MedTech ต่ำกว่าคาด โดยรายได้ 8.93 พันล้าน USD เทียบกับคาดการณ์ 8.97 พันล้าน USD ความต้องการปั๊มหัวใจ Impella ที่ลดลงในสหรัฐฯ เพิ่มความกังวล แม้ผลประกอบการโดยรวมสูงกว่าคาด หุ้น JNJ ลดลง 2.7% ในวันประกาศผล
ฝ่ายบริหารปรับเพิ่มคาดการณ์ทั้งปี 2026 ณ วันรายงาน บริษัทคาดรายได้ 100.8–101.4 พันล้าน USD จากเดิม 100.3–101.3 พันล้าน USD และกำไรต่อหุ้นปรับปรุงแล้ว 11.60–11.75 USD จากเดิม 11.45–11.65 USD ผลลัพธ์แสดงว่าการเติบโตของธุรกิจยาช่วยชดเชยยอดขาย Stelara ที่ลดลง แต่ MedTech ที่อ่อนแอยังส่งผลต่อความเชื่อมั่นของนักลงทุน
ผลประกอบการทางการเงินไตรมาส 3 ปี 2026 ของ Johnson & Johnson
เมื่อวันที่ 13 ตุลาคม 2026 Johnson & Johnson เผยแพร่ผลประกอบการไตรมาส 3 ปี 2026 โดยมีตัวเลขสำคัญเทียบกับไตรมาส 3 ปี 2025 ดังนี้:
- รายได้: 25.40 พันล้าน USD (+5.9%)
- กำไรสุทธิ (non-GAAP): 6.34 พันล้าน USD (–6.8%)
- กำไรต่อหุ้น (non-GAAP): 2.59 USD (–7.5%)
- รายได้ Innovative Medicine: 16.76 พันล้าน USD (+7.7%)
- สหรัฐฯ: 10.45 พันล้าน USD (+11.1%)
- ส่วนอื่นของโลก: 6.31 พันล้าน USD (+2.4%)
- รายได้ MedTech: 8.64 พันล้าน USD (+2.5%)
- สหรัฐฯ: 4.51 พันล้าน USD (+4.8%)
- ส่วนอื่นของโลก: 4.13 พันล้าน USD (+0.1%)
วันที่ 13 ตุลาคม หลังประกาศผลประกอบการไตรมาส 3 ปี 2026 หุ้น JNJ ปิดลดลง 5.7% ที่ 248.60 USD แม้กำไรปรับปรุงแล้วสูงกว่าคาดและบริษัทเพิ่มประมาณการทั้งปี ปฏิกิริยานี้ชี้ว่าการปรับปรุงผลรวมเพียงเล็กน้อยไม่สามารถชดเชยความผิดหวังในธุรกิจบางส่วน
ปัญหาหลักคือ MedTech ต่ำกว่าคาดอีกครั้ง รายได้กลุ่มเพิ่ม 2.5% เป็น 8.64 พันล้าน USD เทียบกับคาดการณ์ราว 8.71 พันล้าน USD ยอดขายนอกสหรัฐฯ แทบไม่เปลี่ยนแปลง ฝ่ายบริหารระบุว่าความอ่อนแอมาจากประเทศตะวันออกกลางย้ายงบไปด้านกลาโหม การจำกัดค่าใช้จ่ายในยุโรป และแรงกดดันด้านราคาในจีน บริษัทรับว่าผลลัพธ์ต่ำกว่าที่ตนคาดไว้
ลักษณะการชะลอตัวก็น่ากังวล: การเติบโตของรายได้ MedTech ลดจาก 7.7% ในไตรมาส 1 เหลือ 4.5% ในไตรมาส 2 และ 2.5% ในไตรมาส 3 เป็นการอ่อนตัวต่อเนื่อง กลุ่มนี้สร้างยอดขายราวหนึ่งในสามของ Johnson & Johnson จึงจำกัดศักยภาพการเติบโตโดยรวมอย่างชัดเจน
อย่างไรก็ตาม MedTech ยังมีธุรกิจที่มีโอกาสเติบโต ยอดขาย Shockwave เพิ่มขึ้น 17% แม้ความระมัดระวังของแพทย์ในการคัดเลือกผู้ป่วยยังส่งผลต่อ Abiomed บริษัทคาดว่าจะมีข้อมูลทางคลินิกเพิ่มเติมของปั๊ม Impella ในปี 2027 แพลตฟอร์มหุ่นยนต์ OTTAVA อาจเป็นแหล่งเติบโตได้เช่นกัน แต่ฝ่ายบริหารคาดว่าผลงานจะเพิ่มขึ้นทีละน้อย จึงเร็วเกินไปที่จะคาดว่าผลิตภัณฑ์ใหม่จะแก้ความอ่อนแอได้ทันที
ธุรกิจยายังคงเป็นเหตุผลหลักที่สนับสนุนหุ้น JNJ รายได้ Innovative Medicine เพิ่ม 7.7% เป็น 16.76 พันล้าน USD หนุนโดย Tremfya, Darzalex, Carvykti และยาอื่น แสดงให้เห็นความสามารถในการขยายธุรกิจแม้ Stelara ลดลงหลังมี biosimilars รายได้รวม Johnson & Johnson เพิ่ม 5.9% เป็น 25.40 พันล้าน USD แต่กำไรต่อหุ้นปรับปรุงแล้วลดลง 7.5% เป็น 2.59 USD แสดงว่ายอดขายที่เพิ่มขึ้นยังไม่เปลี่ยนเป็นการเติบโตของกำไรในระดับเดียวกัน
หลังไตรมาส 3 บริษัทเพิ่มประมาณการเมื่อเทียบกับแนวทางที่ปรับปรุงเมื่อ 29 กรกฎาคม ปัจจุบันคาดรายได้ 101.0–101.4 พันล้าน USD และกำไรต่อหุ้นปรับปรุงแล้ว 11.05–11.15 USD แต่คาดการณ์กำไรยังต่ำกว่าช่วง 11.60–11.75 USD ที่ให้ไว้พร้อมรายงานไตรมาส 2 เนื่องจากปลายเดือนกรกฎาคมบริษัทลดคาดการณ์จากค่าใช้จ่ายธุรกรรม Firefly Bio และ Sail Biomedicines
กำไรสุทธิตาม GAAP ลดลง 95.9% เหลือ 210 ล้าน USD ซึ่งต้องพิจารณาด้วย ผลลัพธ์ได้รับผลจากค่าใช้จ่ายตามข้อตกลงที่เสนอเกี่ยวกับข้อเรียกร้องผลิตภัณฑ์แป้งทัลก์ ข้อตกลง 5.5 พันล้าน USD ประกาศในเดือนกรกฎาคม จึงไม่ถูกต้องหากถือเป็นสาเหตุใหม่หลักของการลดลงของหุ้นในเดือนตุลาคม อย่างไรก็ตาม การจ่ายเงินอนาคตยังสำคัญต่อเงินสดของบริษัท: การจ่ายครั้งแรกไม่เกิน 3 พันล้าน USD มีกำหนดปี 2027 และข้อตกลงต้องมีการเข้าร่วมอย่างน้อย 95% ของข้อเรียกร้องที่เหลือ
โดยรวม ผลประกอบการไตรมาส 3 ปี 2026 แสดงว่า Johnson & Johnson ยังเพิ่มรายได้จากธุรกิจยาที่แข็งแกร่ง ซึ่งชดเชย Stelara ที่ลดลงและ MedTech ที่ชะลอ แต่การเติบโตของธุรกิจมาพร้อมกำไรปรับปรุงแล้วที่ลดลงจากค่าใช้จ่ายการซื้อกิจการและข้อตกลงใหม่
การวิเคราะห์ปัจจัยพื้นฐาน JNJ และปัจจัยหลักที่ขับเคลื่อนหุ้น Johnson & Johnson
ในปี 2026 แนวโน้มหุ้น Johnson & Johnson ขึ้นอยู่กับการเติบโตของธุรกิจยา การฟื้นตัวของความต้องการอุปกรณ์การแพทย์ และความสามารถในการจัดหาเงินทุนเพื่อการพัฒนา ยาใหม่ช่วยชดเชยยอดขาย Stelara ที่ลดลง แต่การชะลอตัวของ MedTech จำกัดการเติบโตโดยรวม มีตัวชี้วัดสำคัญสี่รายการสำหรับประเมินแนวโน้ม JNJ:
- การเติบโตของยอดขายจากการดำเนินงานของ MedTech
- การเติบโตของยอดขายจากการดำเนินงานของ Innovative Medicine
- รายได้ของ Abiomed
- กระแสเงินสดอิสระ
การเติบโตของยอดขายจากการดำเนินงานของ MedTech วัดการเติบโตของยอดขายอุปกรณ์ทางการแพทย์โดยไม่รวมผลกระทบจากอัตราแลกเปลี่ยน ในปี 2026 ตัวเลขลดต่อเนื่องจาก 4.6% ในไตรมาส 1 เป็น 3.6% ในไตรมาส 2 และ 2.5% ในไตรมาส 3 การกลับมาเติบโตเร็วขึ้นจะบ่งชี้ถึงการฟื้นตัวและอาจเพิ่มความเชื่อมั่นนักลงทุน หากชะลอต่อ บริษัทจะพึ่งพาธุรกิจยามากขึ้น
การเติบโตของยอดขายจากการดำเนินงานของ Innovative Medicine วัดการเติบโตของยอดขายยาโดยไม่รวมอัตราแลกเปลี่ยน ในไตรมาส 3 ปี 2026 อยู่ที่ 7.9% เทียบกับ 6.8% ในไตรมาสก่อน ตัวชี้วัดรวมผลจากการซื้อกิจการ จึงควรพิจารณาควบคู่กับผลของยาแต่ละรายการ ความต้องการยาที่ต่อเนื่องเป็นพื้นฐานสำหรับกำไรในอนาคต
รายได้ของ Abiomed คือรายได้รายไตรมาสของธุรกิจปั๊มหัวใจ Impella หลังเพิ่มเป็น 488 ล้าน USD ในไตรมาส 1 ปี 2026 ยอดขายลดเป็น 440 ล้าน USD ในไตรมาส 2 และ 412 ล้าน USD ในไตรมาส 3 หากลดต่อจะบ่งชี้ว่าต้องใช้เวลาฟื้นการเติบโตมากขึ้น
กระแสเงินสดอิสระ คือเงินสดคงเหลือหลังรายจ่ายลงทุน ใช้จ่ายเงินปันผล ชำระหนี้ ซื้อกิจการ และจ่ายตามข้อตกลงทางกฎหมาย กระแสเงินสดต่อเนื่องช่วยรักษาความยืดหยุ่นทางการเงินของ Johnson & Johnson หากลดลงจะจำกัดการลงทุนและการปฏิบัติตามภาระผูกพัน
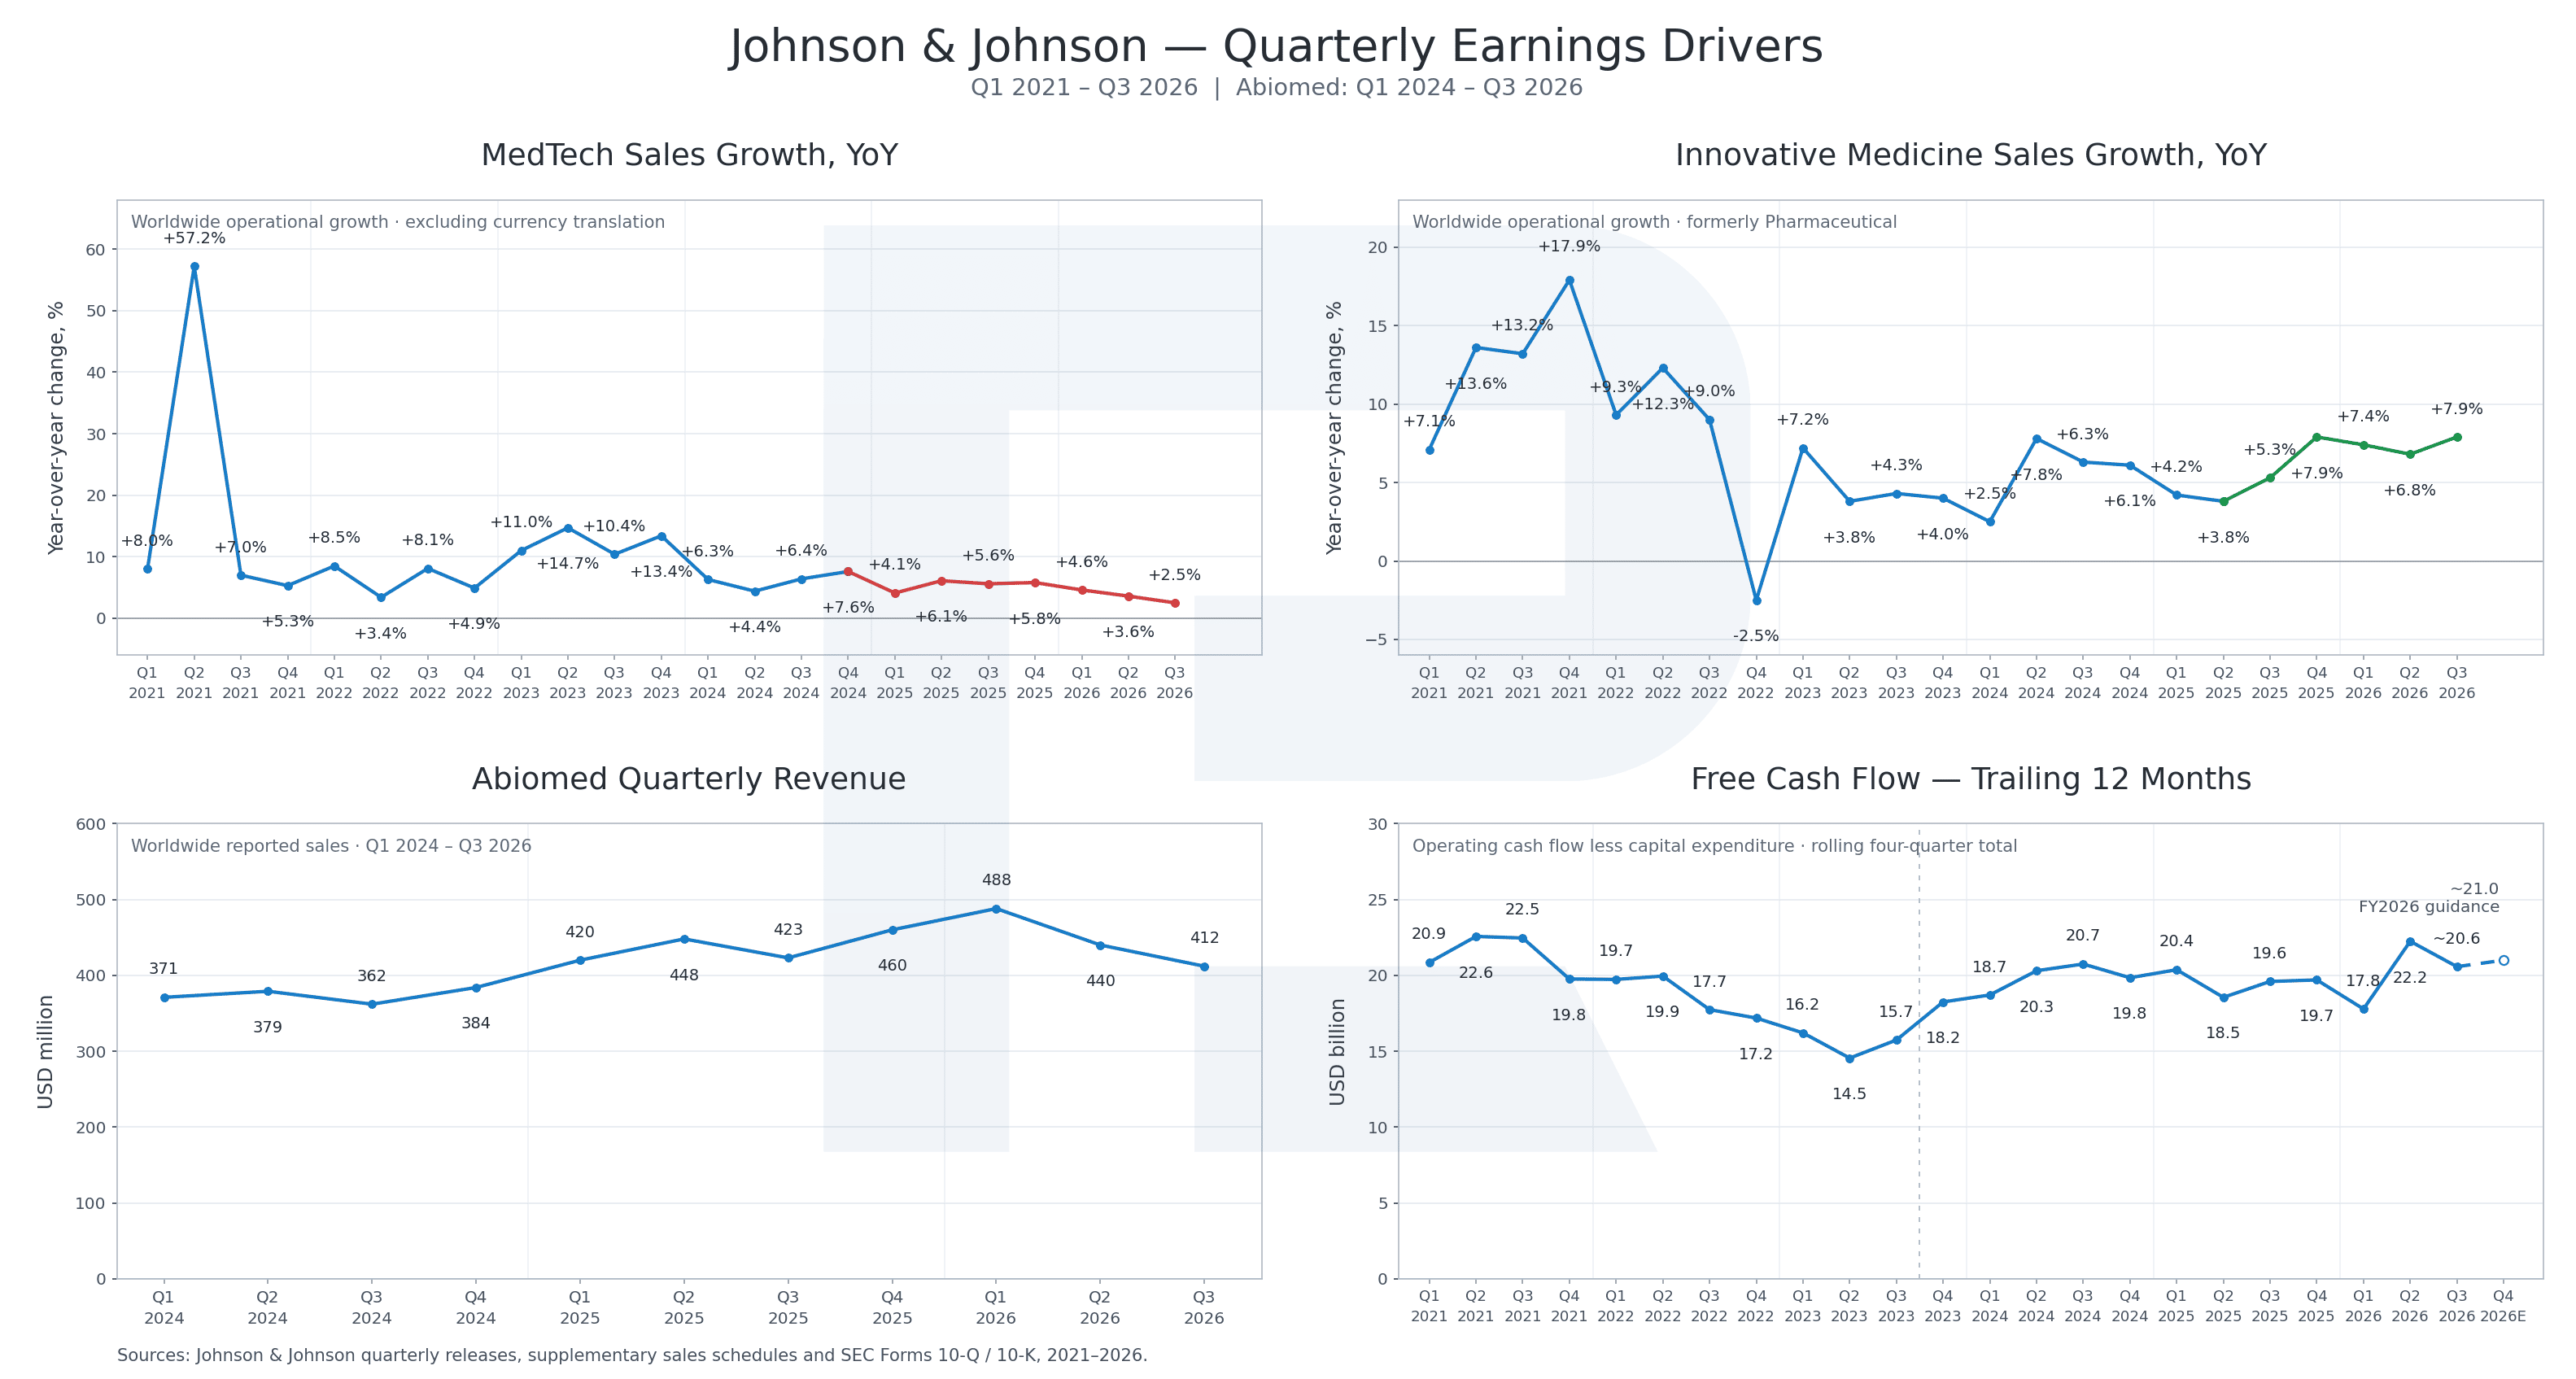
การวิเคราะห์ปัจจัยพื้นฐานของ JNJ แสดงว่าธุรกิจหลักของ Johnson & Johnson ยังคงแข็งแกร่ง โดยธุรกิจยาเป็นแรงหนุนสำคัญ ขณะเดียวกันกระแสเงินสดอิสระในรอบ 12 เดือนอยู่ที่ 20.6 พันล้าน USD เทียบกับ 19.6 พันล้าน USD ในปีก่อน ช่วยให้บริษัทมีความสามารถในการสนับสนุนการพัฒนาและจ่ายผลตอบแทนให้ผู้ถือหุ้น
ข้อจำกัดหลักยังเป็นการชะลอตัวของ MedTech อัตราการเติบโตลดจาก 7.6% ในไตรมาส 4 ปี 2024 เหลือ 2.5% ในไตรมาส 3 ปี 2026 ส่วน Abiomed เพิ่มแรงกดดัน โดยรายได้รายไตรมาสลดจาก 488 ล้าน USD ในไตรมาส 1 ปี 2026 เป็น 412 ล้าน USD ในไตรมาส 3 แนวโน้มนี้เพิ่มการพึ่งพาธุรกิจยาและลดความเชื่อมั่นว่าการเติบโตจะเร่งขึ้น
ฝ่ายบริหารยังคาดการณ์กระแสเงินสดอิสระเป็นบวกราว 21 พันล้าน USD ตลอดปี 2026 สะท้อนการสร้างเงินสดจำนวนมากอย่างต่อเนื่อง แต่ไม่ได้บ่งชี้ด้วยตัวเองว่าผลประกอบการจะดีขึ้นอย่างรวดเร็ว การจ่ายเงินตามคดีและการลงทุนพัฒนาผลิตภัณฑ์ใหม่ยังต้องใช้เงินทุน
โดยรวม ตัวชี้วัดเหล่านี้สนับสนุนการประเมินธุรกิจ Johnson & Johnson ในเชิงบวกอย่างระมัดระวัง การฟื้นตัวของ MedTech ควบคู่กับการเติบโตของ Innovative Medicine เป็นสิ่งจำเป็นต่อการปรับปรุงปัจจัยพื้นฐาน การเติบโตที่สมดุลขึ้นและกำไรที่สูงขึ้นจะเป็นรากฐานให้หุ้น JNJ เติบโตระยะยาว
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น Johnson & Johnson
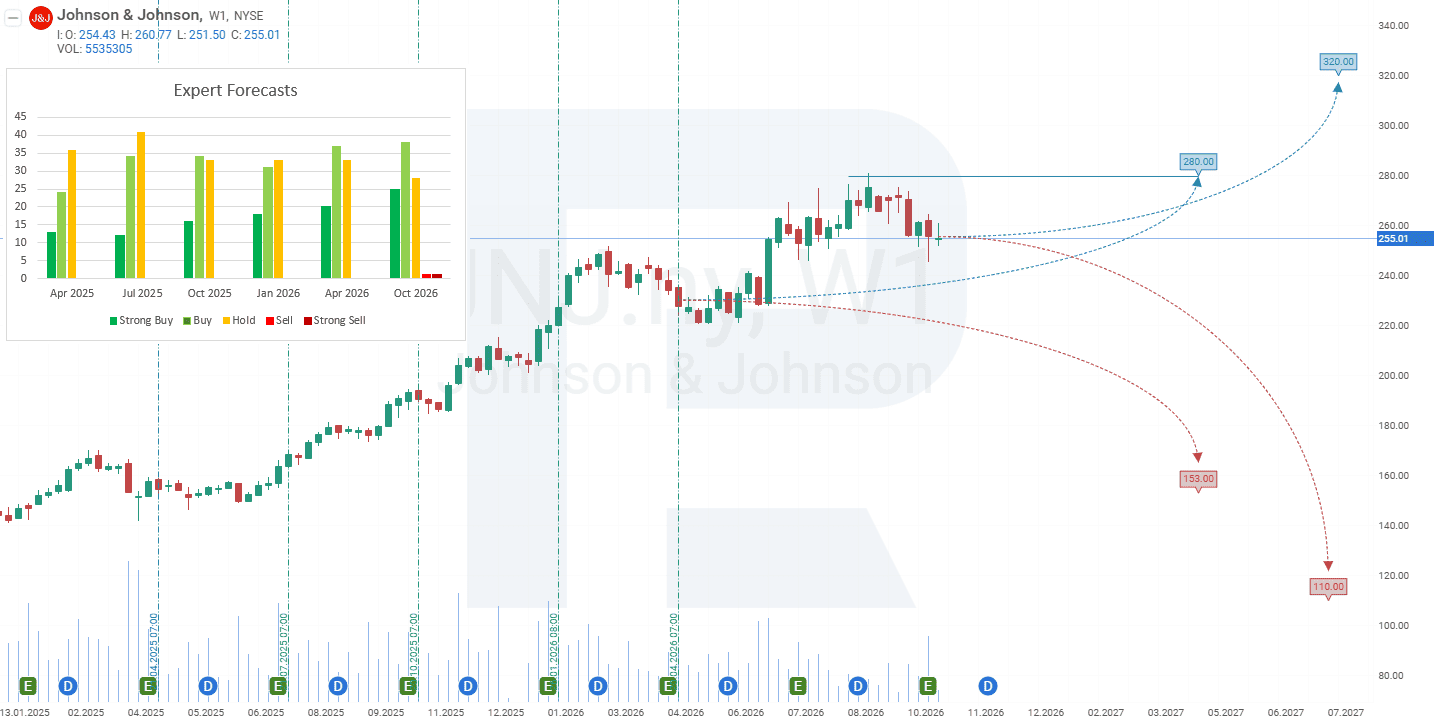
การคาดการณ์ของนักวิเคราะห์ด้านล่างครอบคลุม 12 เดือน โดยขอบเขตบนและล่างเป็นราคาเป้าหมายของหุ้น JNJ ในช่วงดังกล่าว:
- Barchart: นักวิเคราะห์ 14 จาก 25 คนแนะนำซื้ออย่างมากหุ้น Johnson & Johnson อีก 3 คนแนะนำซื้อ และ 8 คนแนะนำถือ ราคาเป้าหมายสูงสุด 320 USD ต่ำสุด 220 USD
- MarketBeat: นักวิเคราะห์ 18 จาก 26 คนแนะนำซื้อ และ 8 คนแนะนำถือ เป้าหมายสูงสุด 320 USD ต่ำสุด 210 USD
- TipRanks: นักวิเคราะห์ 12 จาก 19 คนแนะนำซื้อ 6 คนแนะนำถือ และ 1 คนแนะนำขาย เป้าหมายสูงสุด 320 USD ต่ำสุด 110 USD
- Stock Analysis: นักวิเคราะห์ 11 จาก 23 คนแนะนำซื้ออย่างมาก 5 คนแนะนำซื้อ 6 คนแนะนำถือ และ 1 คนแนะนำขายอย่างมาก เป้าหมายสูงสุด 320 USD ต่ำสุด 190 USD
แนวโน้มจากนักวิเคราะห์สำหรับหุ้น Johnson & Johnson ยังคงเป็นบวกโดยรวม แม้ช่วงราคาเป้าหมายค่อนข้างกว้าง ราคาเป้าหมายเฉลี่ยของแพลตฟอร์มหลักส่วนใหญ่สูงกว่าราคาปัจจุบันของ JNJ แต่บางประมาณการต่ำกว่าราคาตลาดมาก สะท้อนว่าความเห็นต่างหลักอยู่ที่บริษัทจะรักษาการเติบโตแข็งแกร่งของ Innovative Medicine พร้อมฟื้นการเติบโตของ MedTech ได้หรือไม่
การวิเคราะห์ทางเทคนิคของ JNJ และการคาดการณ์หุ้น Johnson & Johnson
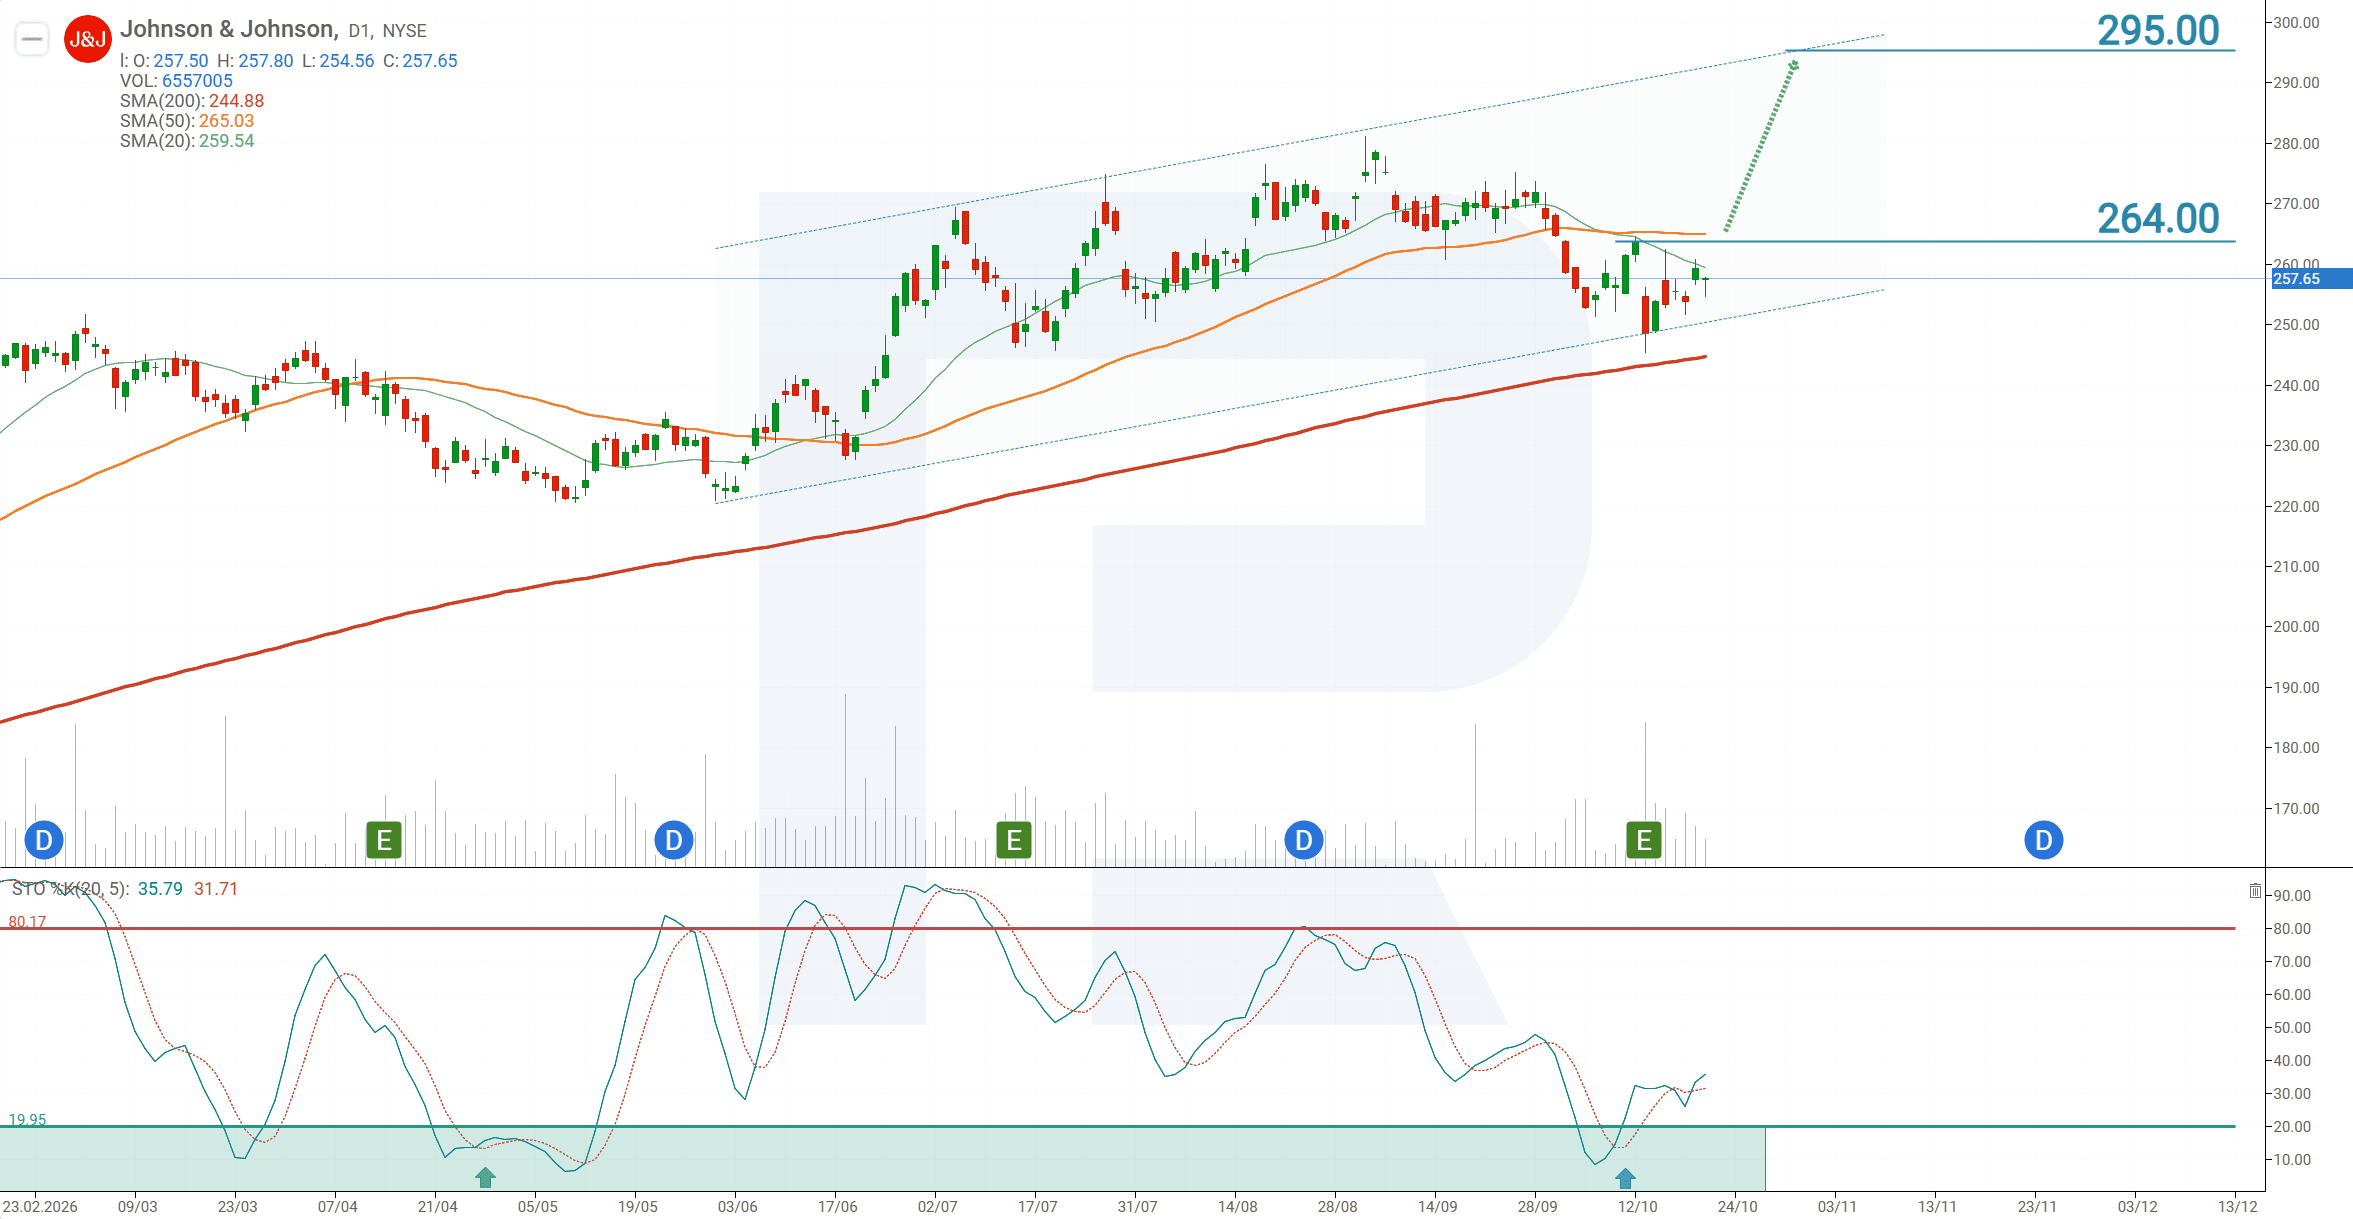
ขณะเขียนบทความ หุ้น JNJ ซื้อขายอยู่ที่ 257 USD
การเคลื่อนไหวปัจจุบันของหุ้น Johnson & Johnson บ่งชี้ว่าแนวโน้มขาขึ้นระยะยาวยังอยู่ บนกราฟรายวัน JNJ ซื้อขายเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลา ออสซิลเลเตอร์ Stochastic ออกจากเขตขายมากเกินไป ซึ่งเป็นสัญญาณว่าการปรับฐานอาจใกล้สิ้นสุดและราคาอาจกลับขึ้นต่อภายในแนวโน้มหลัก หุ้นยังคงเคลื่อนไหวในช่องขาขึ้น โดยขอบบนเป็นเป้าหมายที่เป็นไปได้ ดังนั้นการคาดการณ์ JNJ ปี 2026 ยังชี้ถึงการขึ้นต่อหลังทะลุแนวต้าน 264 USD
แนวคิดการเทรดคือวางคำสั่ง Buy Stop ที่ 266.00 USD กำหนด Stop Loss ที่ 249.00 USD และ Take Profit ที่ขอบบนของช่องขาขึ้น 295.00 USD
Buy Stop – 266.00
Take Profit – 295.00
Stop Loss – 249.00
กฎบริหารสถานะ เมื่อราคาเคลื่อนที่ไปถึง 70% ของระยะทางสู่เป้าหมาย ให้ย้าย Stop Loss ไปที่ระดับเข้า จากนั้นปรับคำสั่งป้องกันตามการเคลื่อนไหวของราคา โดยรักษาระยะห่าง 5% จนกว่าสถานะจะปิดที่ Take Profit หรือ Stop Loss แล้วแต่ระดับใดถึงก่อน
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้