
แนวโน้มตลาดหุ้นประจำสัปดาห์ 2–6 พฤศจิกายน 2026: ระดับราคาและสถานการณ์จำลองสำหรับดัชนีทั่วโลก
ตลาดหุ้นทั่วโลกเริ่มต้นเดือนพฤศจิกายนท่ามกลางความไม่แน่นอนทางการเมืองและเศรษฐกิจที่เพิ่มขึ้น เหตุการณ์สำคัญที่สุดของสัปดาห์คือการเลือกตั้งกลางเทอมของสภาคองเกรสสหรัฐฯ ในวันที่ 3 พฤศจิกายน ซึ่งอาจเปลี่ยนความคาดหวังของนักลงทุนเกี่ยวกับนโยบายการคลัง ภาษี และการค้า ในวันศุกร์ ความสนใจจะเปลี่ยนไปยังตลาดแรงงานสหรัฐฯ โดยรายงาน Nonfarm Payrolls ประจำเดือนตุลาคมจะเป็นแนวทางสำคัญสำหรับการคาดการณ์อัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ในอนาคต
ผลการเลือกตั้ง ข้อมูลเศรษฐกิจมหภาค และรายงานผลประกอบการบริษัทอาจกำหนดทิศทางของดัชนีทั่วโลกในช่วงการซื้อขายถัดไป
ระดับสำคัญประจำสัปดาห์
| ตราสาร | สัปดาห์ | แนวรับ | แนวต้าน | สถานการณ์จำลอง |
|---|---|---|---|---|
| US 500 | −2.09% | 7,535.0 | 7,745.0 | ขายต่ำกว่า 7,580.0 |
| US Tech | −3.70% | 27,900.0 | 29,650.0 | ขายต่ำกว่า 28,380.0 |
| US 30 | −2.08% | 51,430.0 | 52,780.0 | ขายต่ำกว่า 51,750.0 |
| DE 40 | 3.29% | 25,335.0 | 26,305.0 | ซื้อจาก 26,050.0 |
| JP 225 | −3.29% | 61,080.0 | 64,240.0 | ขายต่ำกว่า 62,650.0 |
เหตุการณ์ประจำสัปดาห์สำหรับดัชนี
| วันที่ | เหตุการณ์ | ตราสารที่ได้รับผลกระทบ |
|---|---|---|
| วันจันทร์ที่ 2 พฤศจิกายน 2026 | ดัชนี ISM Manufacturing PMI สหรัฐฯ ประจำเดือนตุลาคม | US 500 และ US 30: ประเมินภาวะภาคการผลิตและแนวโน้มอุปสงค์ |
| วันอังคารที่ 3 พฤศจิกายน 2026 | การเลือกตั้งกลางเทอมของสภาคองเกรสสหรัฐฯ | ดัชนีทั้งห้าตัว: ความไม่แน่นอนทางการเมืองและความต้องการรับความเสี่ยงทั่วโลก |
| วันอังคารที่ 3 พฤศจิกายน 2026 | ตำแหน่งงานว่าง JOLTS ของสหรัฐฯ | US 500, US Tech และ US 30: ความคาดหวังเกี่ยวกับนโยบายของเฟด |
| วันพุธที่ 4 พฤศจิกายน 2026 | ประมาณการเงินเฟ้อเบื้องต้นของยูโรโซนประจำเดือนตุลาคม | DE 40: การคาดการณ์เงินเฟ้อและแนวโน้มอัตราดอกเบี้ยของ ECB |
| วันพุธที่ 4 พฤศจิกายน 2026 | ดัชนี ISM Services PMI ของสหรัฐฯ | US 500, US Tech และ US 30: กิจกรรมในภาคเศรษฐกิจที่ใหญ่ที่สุดของสหรัฐฯ |
| วันพฤหัสบดีที่ 5 พฤศจิกายน 2026 | การตัดสินใจอัตราดอกเบี้ยของธนาคารกลางอังกฤษ | DE 40: ความเชื่อมั่นในตลาดหุ้นยุโรป |
| วันศุกร์ที่ 6 พฤศจิกายน 2026 | ตัวเลข Nonfarm Payrolls และอัตราการว่างงานของสหรัฐฯ ประจำเดือนตุลาคม | ทุกดัชนี: อัตราผลตอบแทนพันธบัตร เงินดอลลาร์ และความต้องการรับความเสี่ยงทั่วโลก |
แนวโน้มดัชนีสหรัฐฯ: US 30, US 500, US Tech
การวิเคราะห์ปัจจัยพื้นฐาน
ตลาดหุ้นสหรัฐฯ เข้าสู่สัปดาห์แรกของเดือนพฤศจิกายนท่ามกลางความไม่แน่นอนทางการเมืองที่สูงขึ้น การเลือกตั้งกลางเทอมในวันที่ 3 พฤศจิกายนจะกำหนดดุลอำนาจในอนาคตของสภาคองเกรส และอาจเปลี่ยนความคาดหวังของนักลงทุนเกี่ยวกับมาตรการภาษี การใช้จ่ายภาครัฐ และข้อจำกัดทางการค้า สภาคองเกรสที่แบ่งขั้วอาจจำกัดโอกาสในการออกกฎหมายใหม่ แต่ในขณะเดียวกันก็เพิ่มความเสี่ยงของข้อขัดแย้งด้านงบประมาณ ดังนั้นปฏิกิริยาของตลาดจะขึ้นอยู่ทั้งกับการกระจายที่นั่งในท้ายที่สุดและระดับที่ผลการเลือกตั้งสอดคล้องกับความคาดหวังเดิมของนักลงทุน
ปัจจัยสำคัญลำดับที่สองคือข้อมูลการจ้างงานสหรัฐฯ รายงาน Nonfarm Payrolls ประจำเดือนตุลาคมมีกำหนดเผยแพร่ในวันศุกร์ ตามปฏิทินที่ให้มา คาดว่าการจ้างงานจะเพิ่มขึ้น 40,000 ตำแหน่ง หลังจากเพิ่มขึ้น 29,000 ตำแหน่งก่อนหน้านี้ ขณะที่อัตราการว่างงานอาจคงอยู่ที่ 4.2% ตัวเลขที่อ่อนแออาจเพิ่มความคาดหวังว่าธนาคารกลางสหรัฐฯ จะผ่อนคลายนโยบายการเงินเพิ่มเติม อย่างไรก็ตาม การทรุดตัวของตลาดแรงงานอย่างรุนแรงเกินไปจะเพิ่มความกังวลเกี่ยวกับความแข็งแกร่งของเศรษฐกิจสหรัฐฯ ด้วย ในทางกลับกัน ข้อมูลที่แข็งแกร่งจะสนับสนุนการคาดการณ์การเติบโตทางเศรษฐกิจ แต่อาจทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลเพิ่มขึ้นและกดดันหุ้นมากขึ้น
สำหรับภาคเทคโนโลยี ผลประกอบการบริษัทและการประเมินผลตอบแทนจากการลงทุนใน AI จะยังเป็นปัจจัยเพิ่มเติม นักลงทุนเริ่มตั้งความคาดหวังสูงขึ้นต่อการคาดการณ์กำไรและความเร็วในการสร้างรายได้จากการใช้จ่ายด้านบริการคลาวด์ โครงสร้างพื้นฐานการประมวลผล และ AI แม้ผลประกอบการทางการเงินจะแข็งแกร่ง ก็อาจไม่เพียงพอที่จะทำให้ราคาหุ้นเพิ่มขึ้นอย่างต่อเนื่อง หากบริษัทไม่ยืนยันความคาดหวังว่าธุรกิจจะเติบโตเร็วขึ้นอีก
ดัชนีอุตสาหกรรม US 30 จะอ่อนไหวต่อกิจกรรมภาคการผลิต อุปสงค์ผู้บริโภค และการใช้จ่ายของบริษัท การปรับตัวดีขึ้นของตัวเลข ISM อาจช่วยหนุนบริษัทที่อ่อนไหวต่อวัฏจักรเศรษฐกิจ ขณะที่ตลาดแรงงานที่อ่อนแอ ราคาพลังงานสูง และต้นทุนการกู้ยืมที่สูงจะจำกัดโอกาสฟื้นตัว โดยรวมแล้วสัปดาห์นี้มีแนวโน้มที่ดัชนีสหรัฐฯ จะผันผวนสูง โดยความเสี่ยงหลักมาจากความไม่แน่นอนทางการเมืองร่วมกับสัญญาณเศรษฐกิจชะลอตัว
การวิเคราะห์ทางเทคนิค US 500
US 500 ปิดเดือนตุลาคมใกล้ระดับ 7,594.5 โดยลดลงต่ำกว่าเส้นกลางของ Bollinger Bands และเข้าใกล้บริเวณแนวรับสำคัญที่ 7,535–7,540 การซื้อขายช่วงหลังแสดงให้เห็นถึงแรงขายที่เพิ่มขึ้นหลังจากไม่สามารถยืนเหนือ 7,745 ได้ MACD กำลังเคลื่อนเข้าสู่แดนลบ ขณะที่ Stochastic Oscillator สะท้อนถึงแรงส่งระยะสั้นที่อ่อนแอลง
การทะลุลงต่ำกว่า 7,580 อาจยืนยันการปรับฐานขาลง โดยมีเป้าหมายใกล้ที่สุดที่ 7,435 หากแรงขายเพิ่มขึ้นอีก ราคาอาจลดลงถึง 7,330 อย่างไรก็ตาม เส้นแนวโน้มขาขึ้นระยะยาวอยู่ใกล้ 7,535 ดังนั้นการดีดตัวอย่างมั่นคงจากบริเวณนี้และการกลับขึ้นเหนือ 7,745 อาจกระตุ้นความสนใจซื้ออีกครั้ง
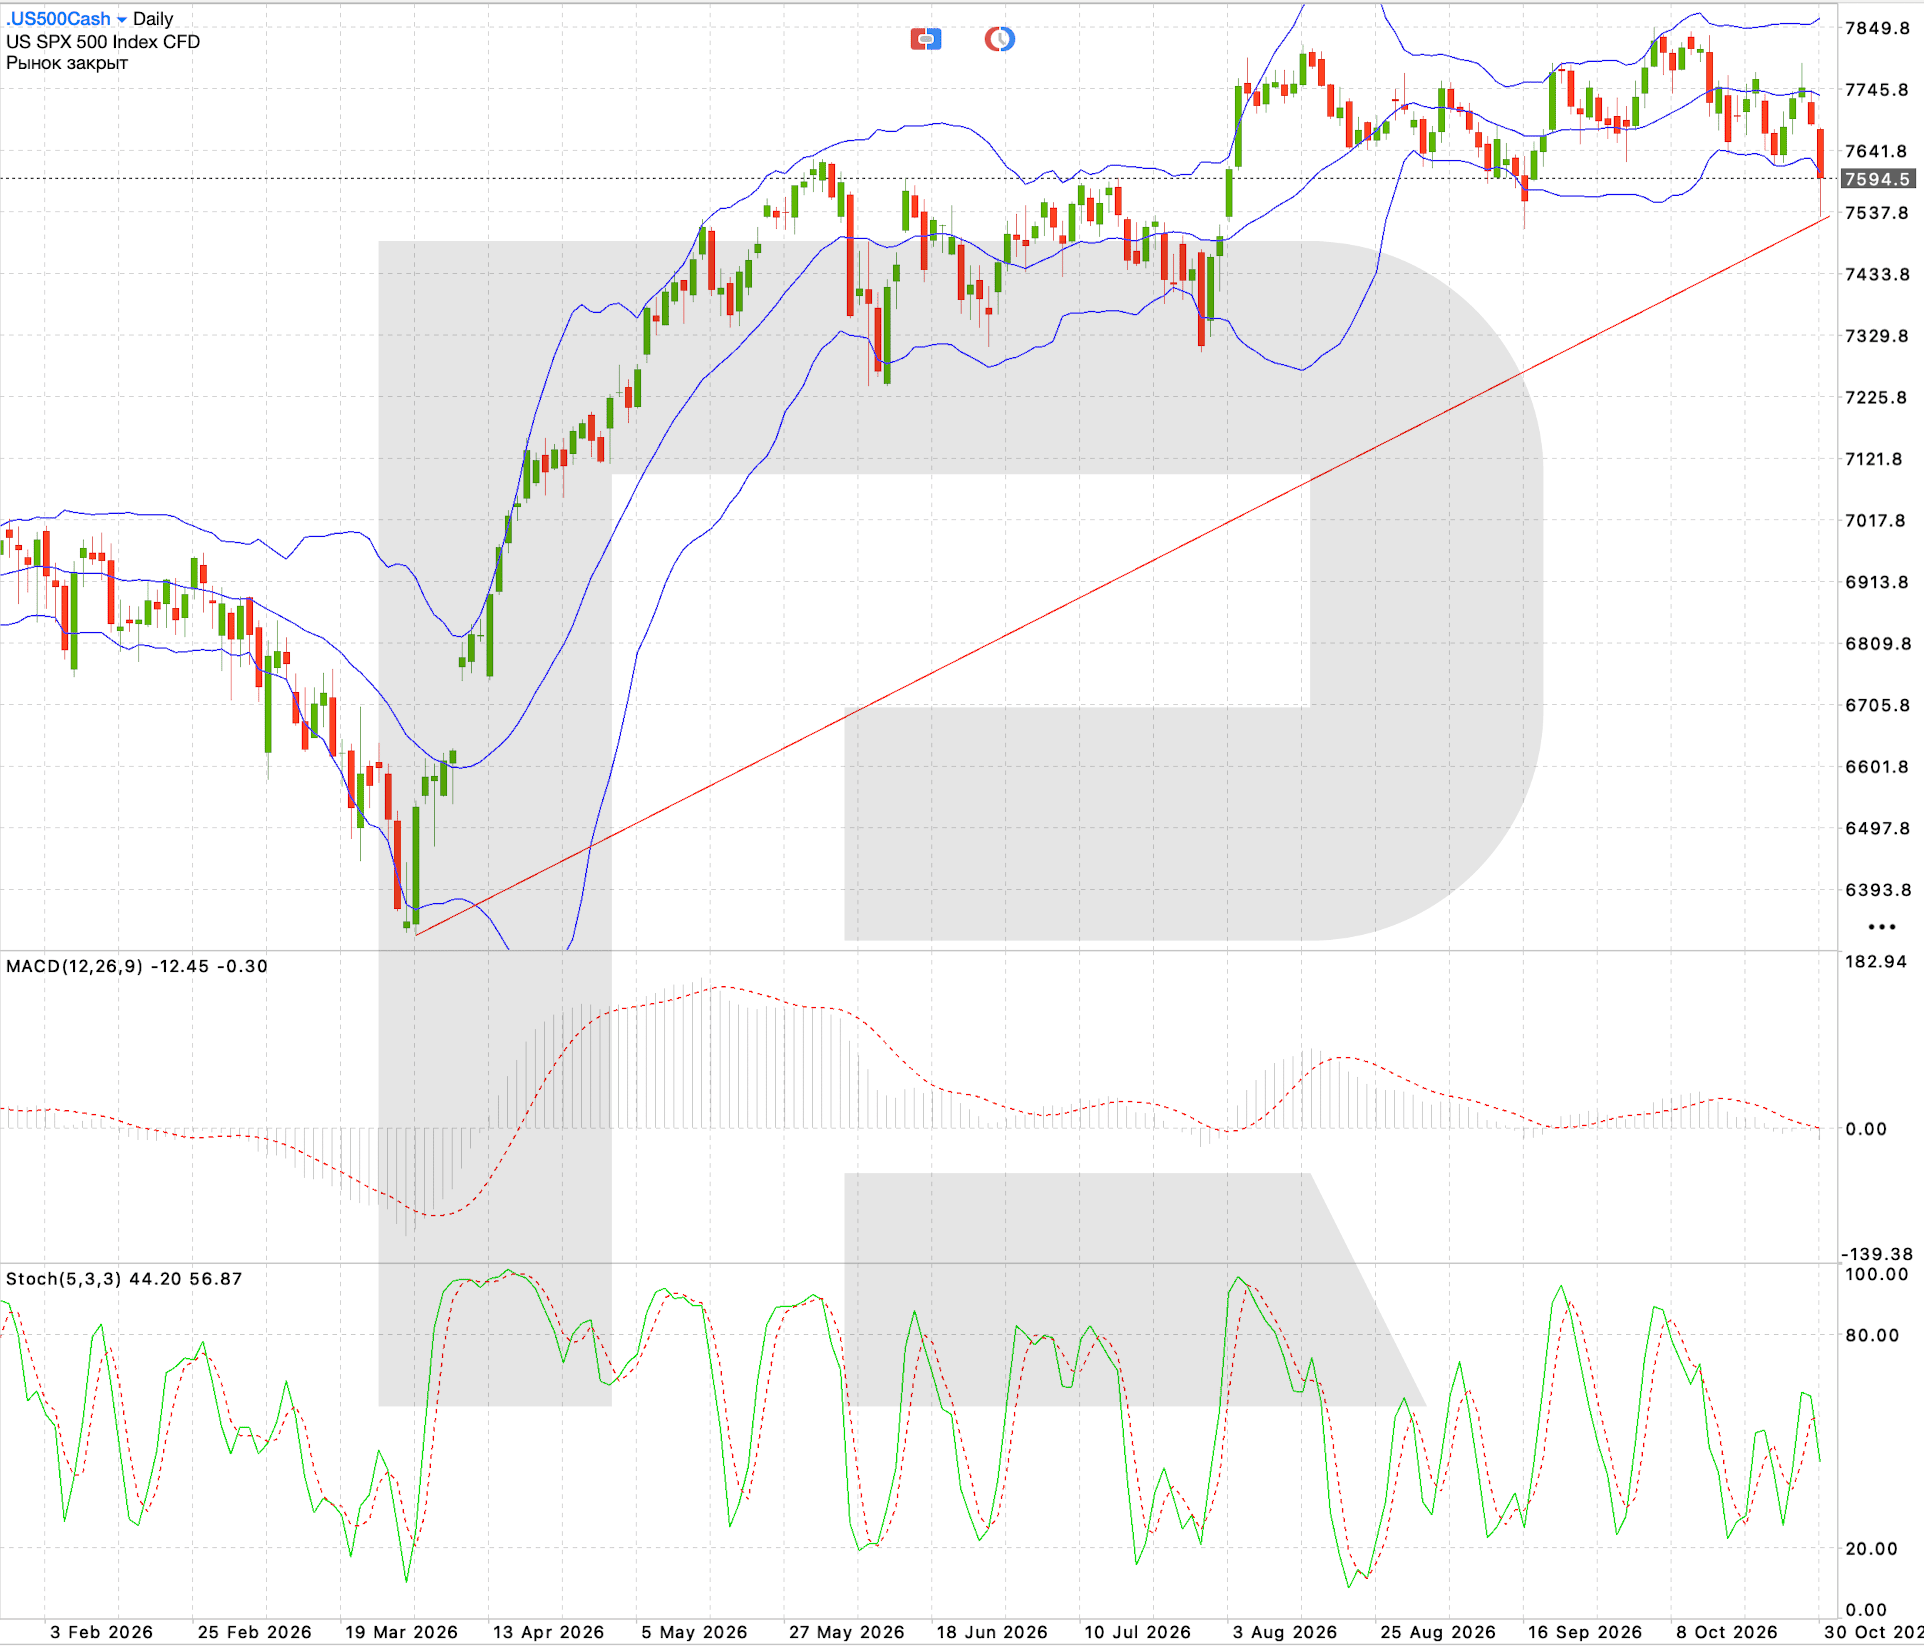
สถานการณ์จำลองการซื้อขาย US 500
การวิเคราะห์ทางเทคนิค US Tech
ดัชนี US Tech ปรับตัวลงรุนแรงที่สุดในบรรดาดัชนีหุ้นสหรัฐฯ ราคาลดลงสู่ 28,433.2 โดยทะลุต่ำกว่าเส้นกลางของ Bollinger Bands และเข้าใกล้ขอบล่างของกรอบการซื้อขาย MACD ยังคงอยู่ในแดนลบ สะท้อนแรงขายที่ต่อเนื่อง Stochastic Oscillator ยังยืนยันความอ่อนแอของแรงส่งระยะสั้น
การยืนต่ำกว่า 28,380 จะเปิดทางให้ปรับลงต่อ โดยเริ่มจาก 27,900 และจากนั้น 27,380 แนวต้านสำคัญที่ใกล้ที่สุดอยู่แถว 29,070 ส่วนบริเวณแรงขายที่แข็งแกร่งกว่าอยู่ใกล้ 29,650 การฟื้นตัวเหนือระดับเหล่านี้อาจส่งสัญญาณสิ้นสุดการปรับฐานปัจจุบัน แต่ในขณะนี้ภาพทางเทคนิคยังคงเป็นขาลงเป็นหลัก
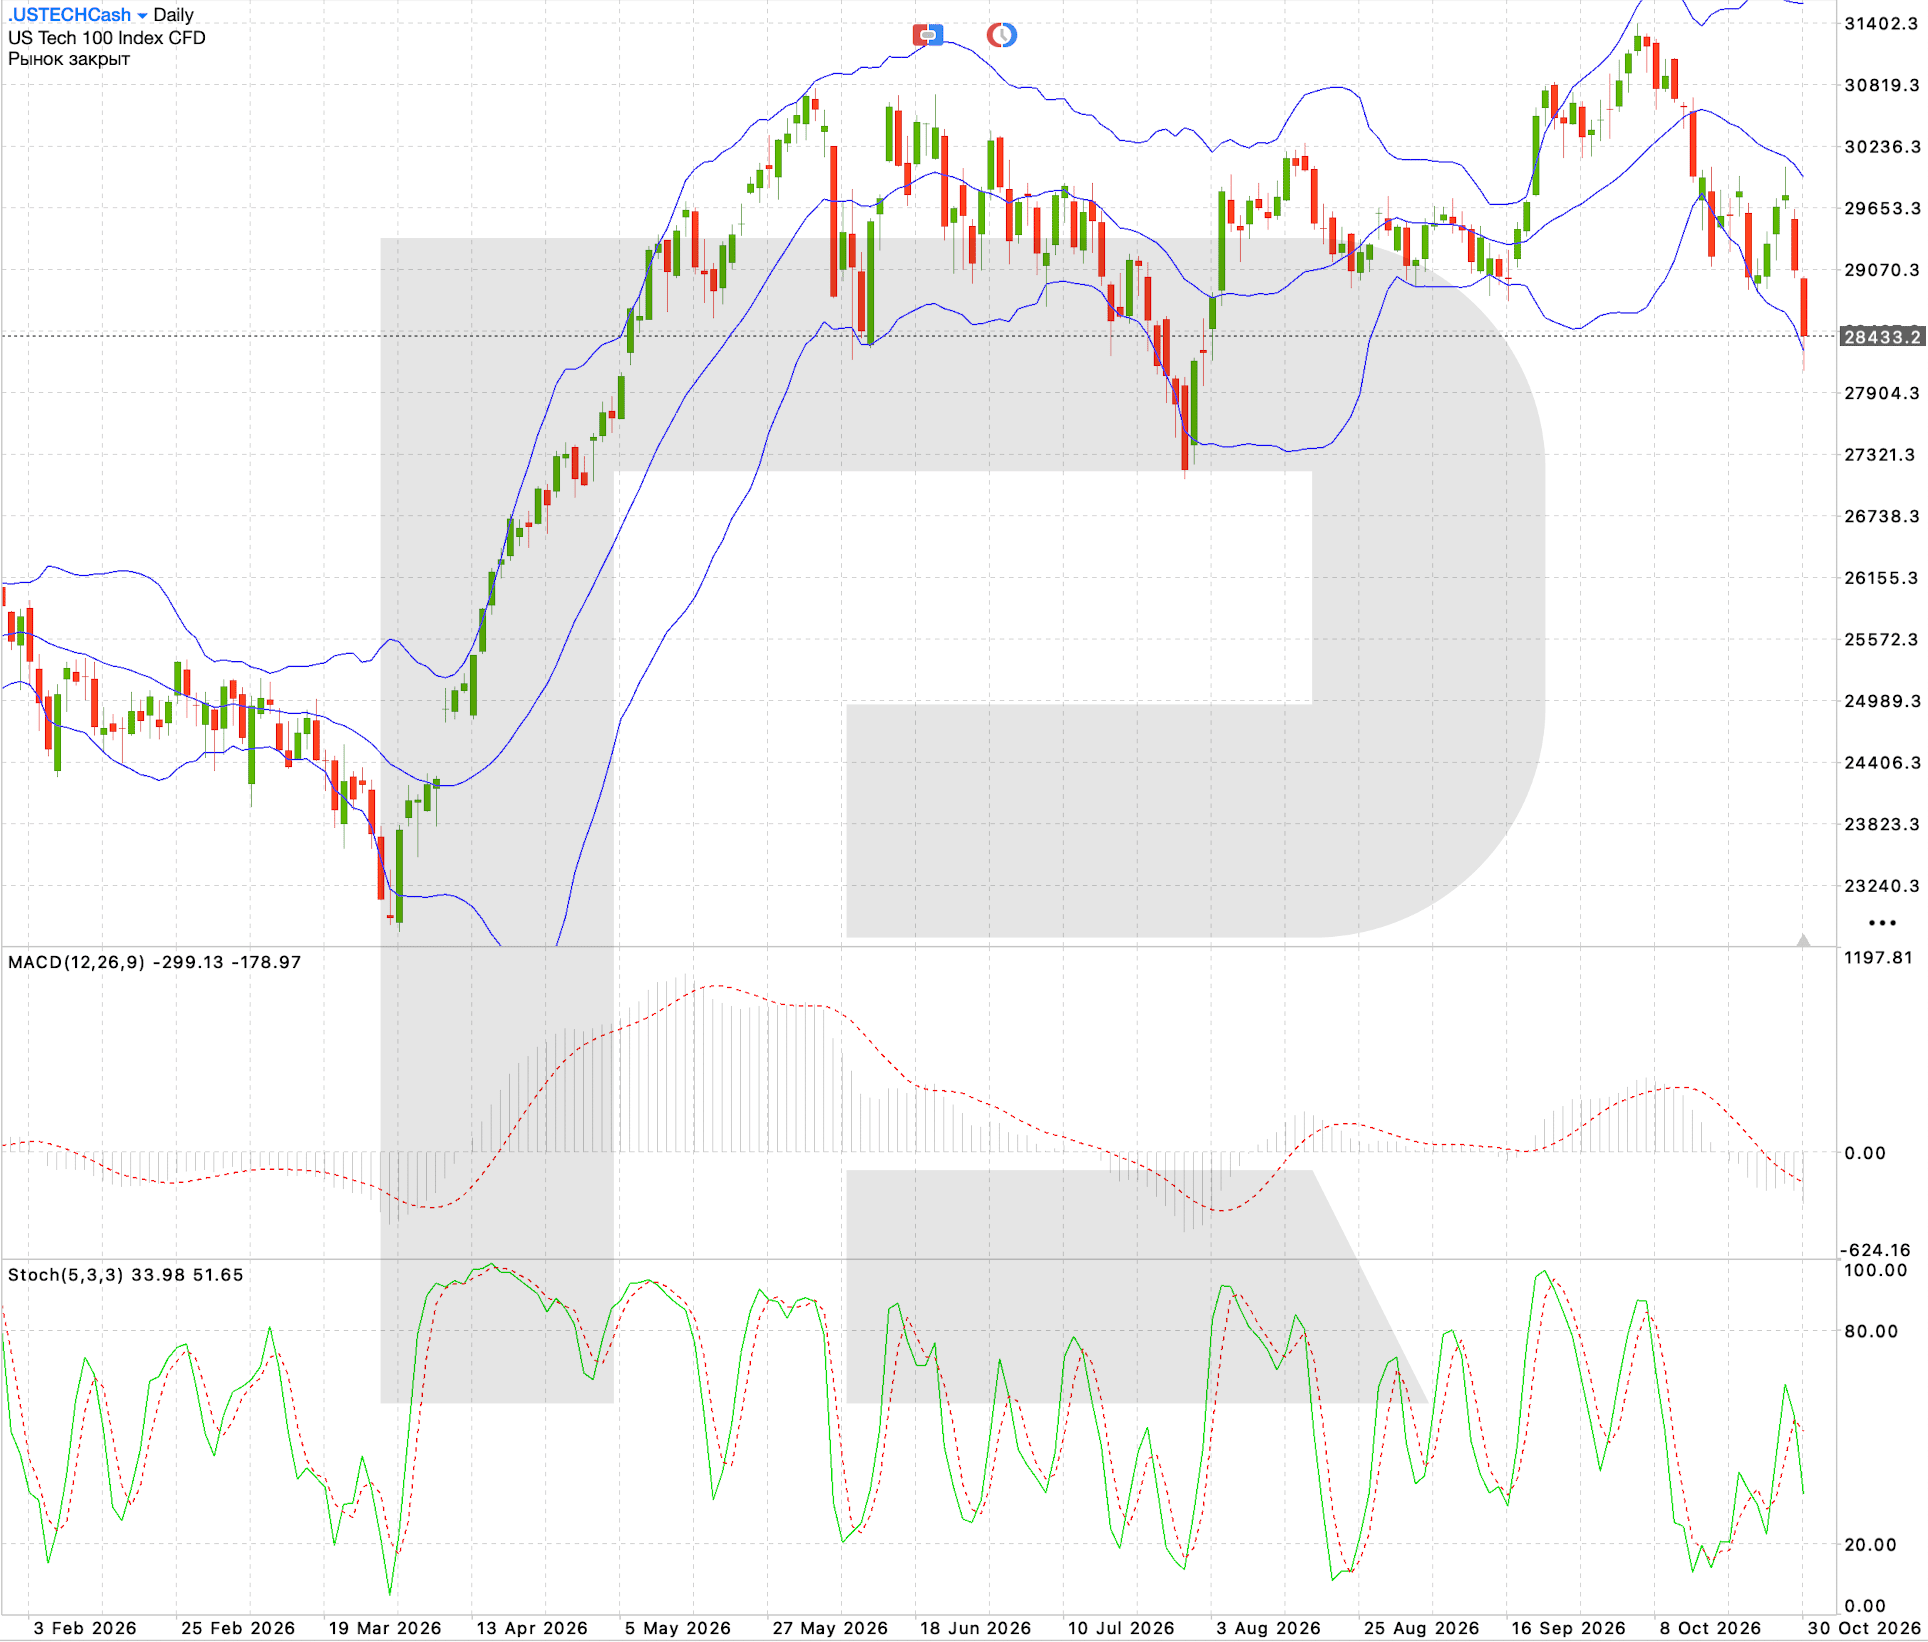
สถานการณ์จำลองการซื้อขาย US Tech
การวิเคราะห์ทางเทคนิค US 30
ดัชนี US 30 ปิดเดือนตุลาคมใกล้ระดับ 51,828.2 หลังไม่สามารถฟื้นตัวขึ้นไปยัง 52,800 ได้ ราคากลับลงมาต่ำกว่าเส้นกลางของ Bollinger Bands อีกครั้ง บ่งชี้ถึงแรงซื้อที่อ่อนแอลง MACD ยังเป็นบวก แต่แรงส่งของการฟื้นตัวชะลอลง ขณะที่ Stochastic Oscillator เริ่มหันลง
บริเวณ 51,750–51,430 เป็นแนวรับสำคัญ การทะลุลงต่ำกว่า 51,750 อาจกระตุ้นคลื่นขาลงอีกระลอกไปยัง 50,750 ขณะเดียวกัน การฟื้นตัวเหนือ 52,250 จะสร้างเงื่อนไขให้ราคากลับไปทดสอบแนวต้านที่ 52,780 และทำให้สถานการณ์ขาลงระยะสั้นอ่อนแอลง
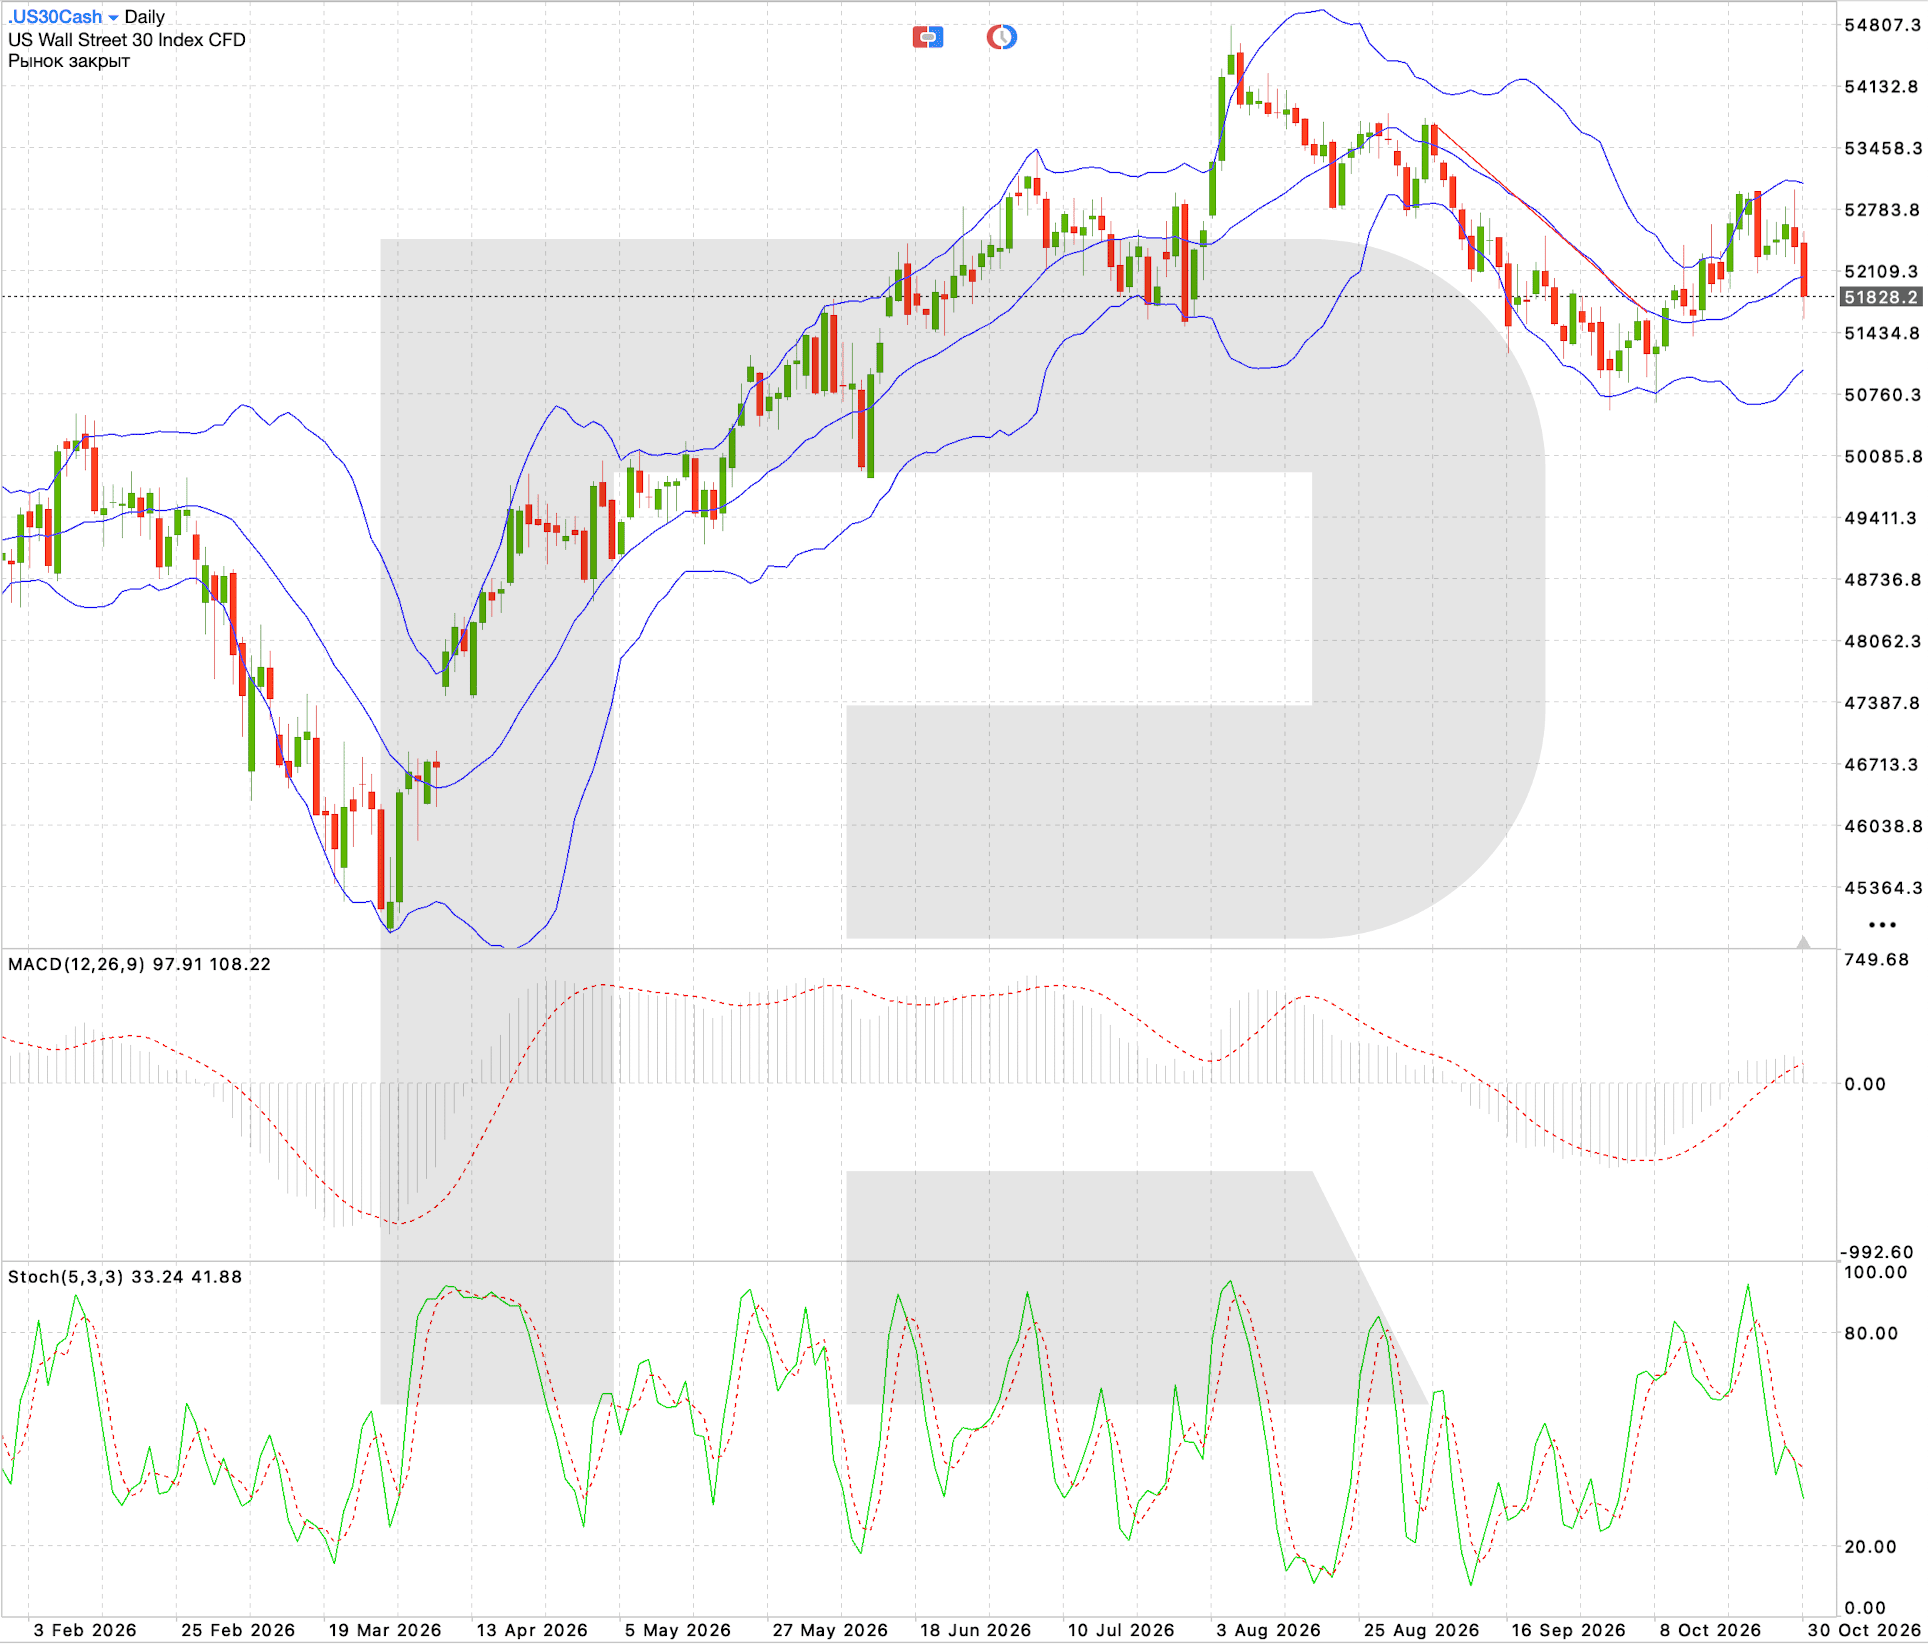
สถานการณ์จำลองการซื้อขาย US 30
แนวโน้มดัชนียุโรป: DE 40
การวิเคราะห์ปัจจัยพื้นฐาน
ตลาดหุ้นเยอรมนีเริ่มเดือนพฤศจิกายนด้วยความพยายามฟื้นตัวท่ามกลางความเสี่ยงด้านเงินเฟ้อและความไม่แน่นอนในภาคอุตสาหกรรม เหตุการณ์สำคัญของยุโรปในสัปดาห์นี้คือการเผยแพร่ประมาณการเบื้องต้นของเงินเฟ้อยูโรโซนประจำเดือนตุลาคม ตามปฏิทินที่นำเสนอ ตัวเลขอาจอยู่ที่ 3.8% เมื่อเทียบรายปี ทำให้แนวโน้มอัตราดอกเบี้ยในอนาคตของ ECB ยังคงเป็นประเด็นสำคัญ เงินเฟ้อที่สูงขึ้นอาจจำกัดความคาดหวังในการผ่อนคลายนโยบายการเงินและกดดันหุ้นยุโรป
สำหรับเยอรมนี ภาวะอุตสาหกรรม ความต้องการส่งออก และต้นทุนพลังงานก็มีความสำคัญเช่นกัน ต้นทุนการผลิตที่สูงยังคงสร้างความยากลำบากให้แก่บริษัทวิศวกรรม เคมี และยานยนต์ ขณะเดียวกัน ความคาดหวังทางธุรกิจที่ดีขึ้นและสัญญาณการค้าทั่วโลกที่มีเสถียรภาพมากขึ้นอาจช่วยหนุนความสนใจในหุ้นเยอรมัน
สถานการณ์ที่เอื้อต่อ DE 40 คือเงินเฟ้อระดับปานกลาง เงินยูโรที่มีเสถียรภาพ และอุปสงค์ภาคอุตสาหกรรมที่ฟื้นตัว อย่างไรก็ตาม สภาพแวดล้อมภายนอกที่แย่ลงอาจจำกัดแรงส่งขาขึ้นในปัจจุบัน
การวิเคราะห์ทางเทคนิค DE 40
ดัชนี DE 40 ปิดเดือนตุลาคมใกล้ระดับ 25,802.4 โดยยังพยายามฟื้นตัวหลังการปรับฐานลงไปยังบริเวณ 25,010 ราคาอยู่เหนือเส้นกลางของ Bollinger Bands ขณะที่ MACD ค่อย ๆ สร้างแรงส่งเชิงบวก Stochastic Oscillator อยู่ใกล้เขตซื้อมากเกินไป ทำให้มีโอกาสย่อตัวระยะสั้นก่อนกลับมาปรับขึ้นต่อ
การยืนเหนือ 26,050 จะเปิดทางสู่แนวต้าน 26,305 และจากนั้นทดสอบ 26,650 แนวรับใกล้ที่สุดอยู่ที่ 25,335 การหลุดระดับ 25,750 จะทำให้แรงส่งของการฟื้นตัวอ่อนแอลงและเพิ่มโอกาสลดลงอีกครั้งสู่ขอบล่างของกรอบราคา
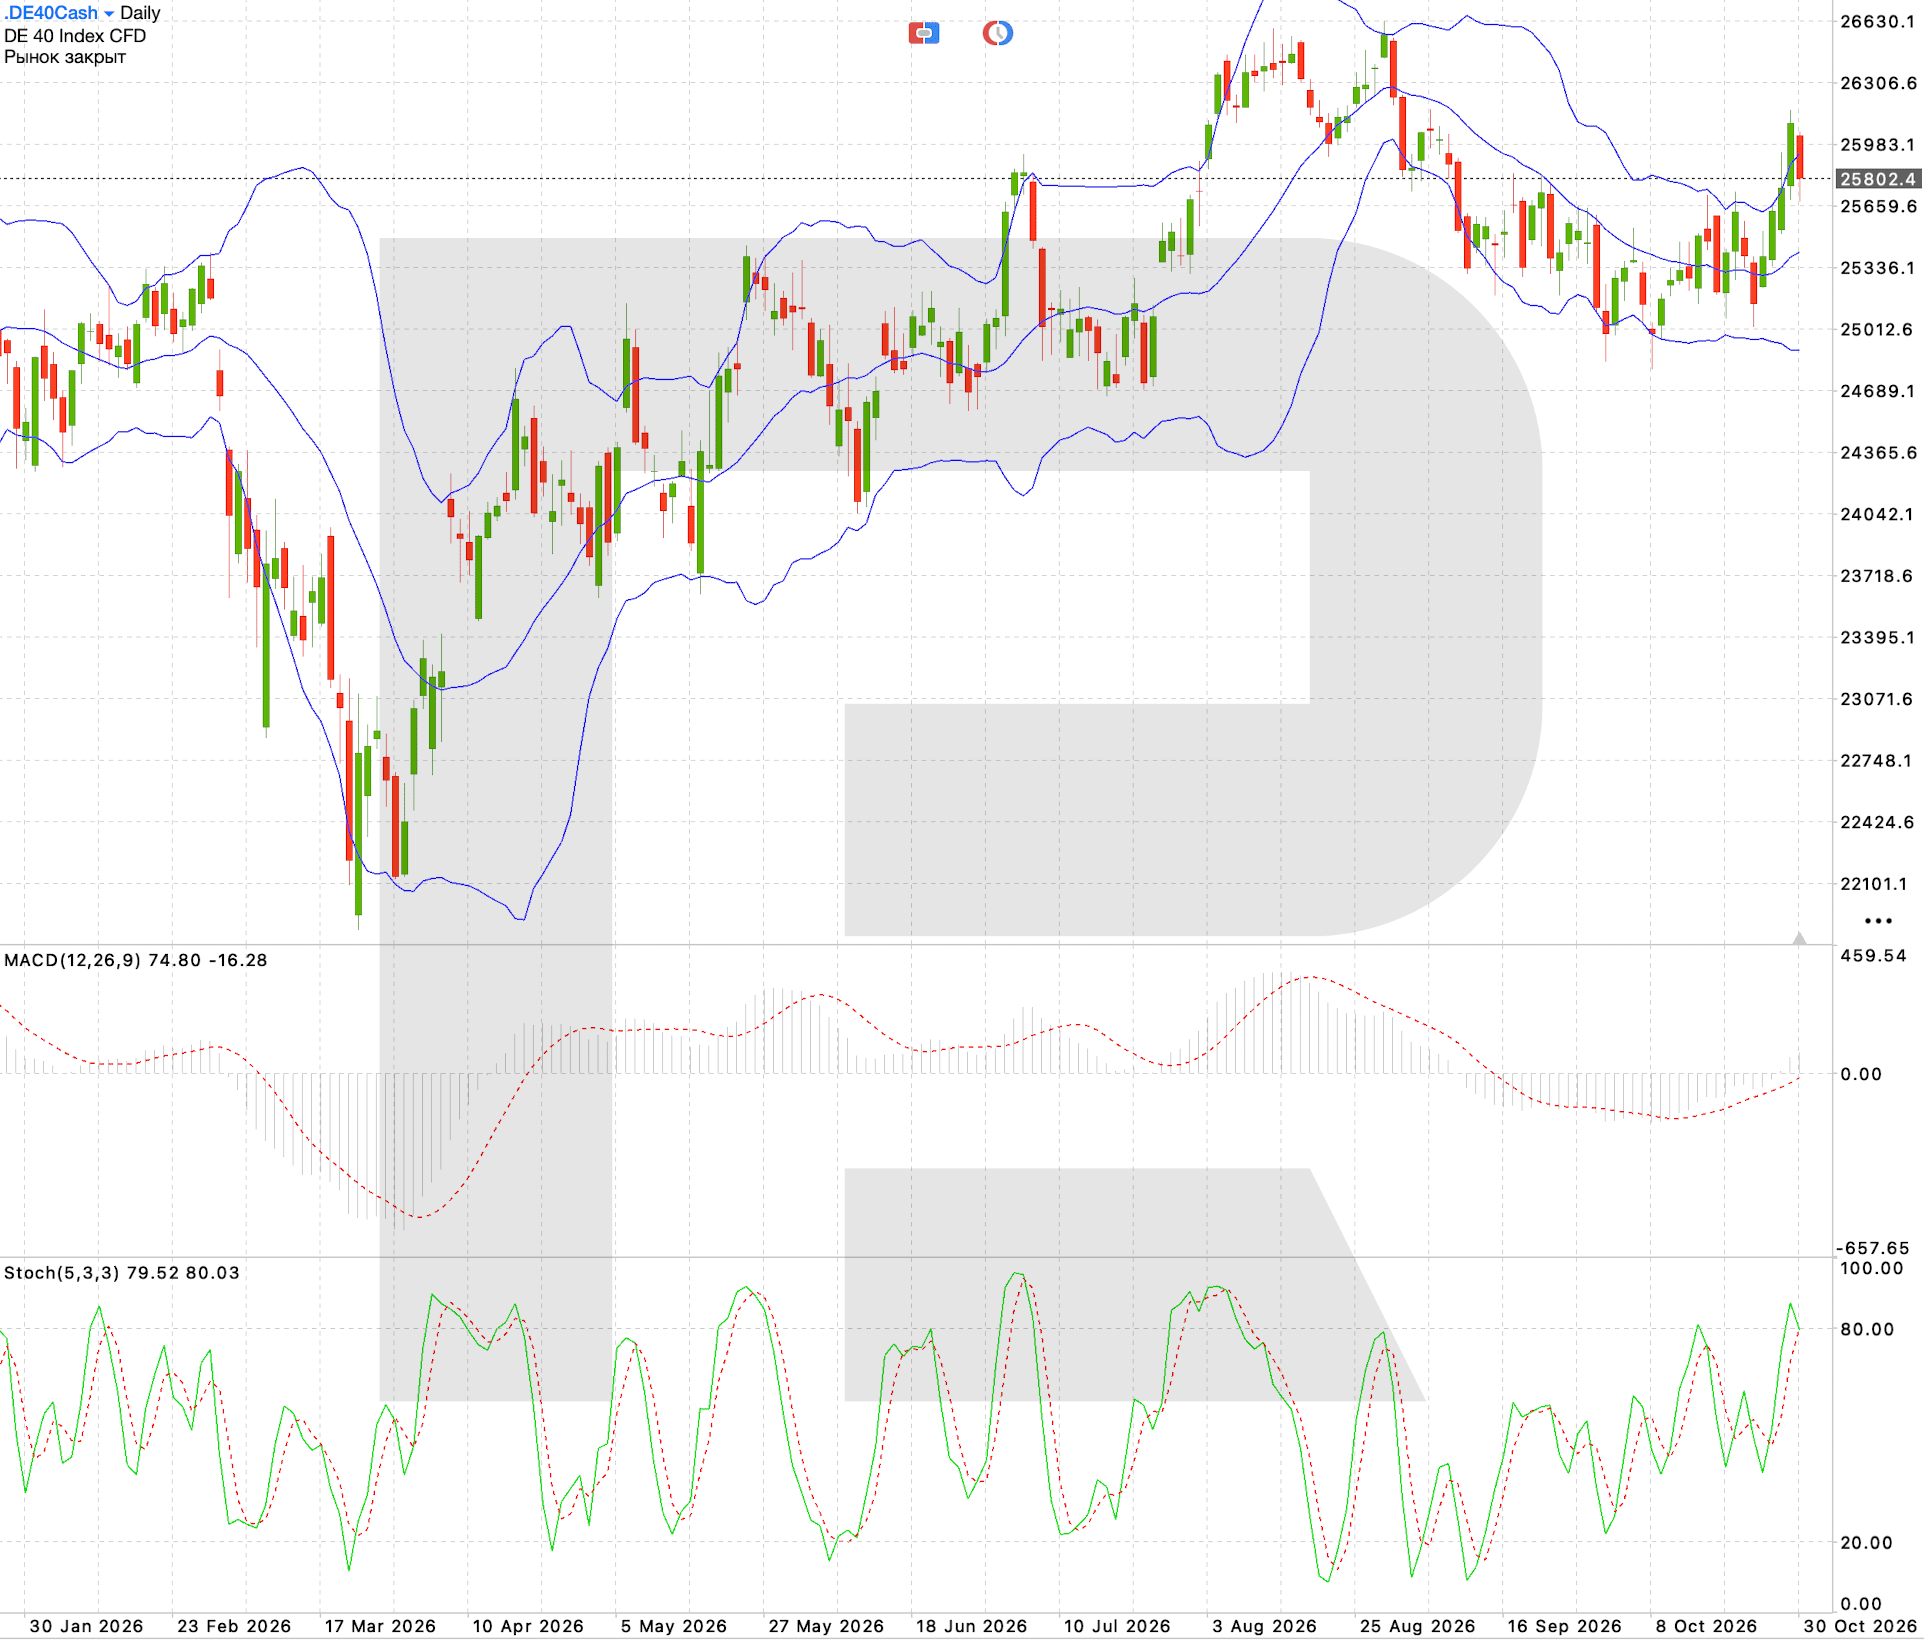
สถานการณ์จำลองการซื้อขาย DE 40
แนวโน้มดัชนีเอเชีย: JP 225
การวิเคราะห์ปัจจัยพื้นฐาน
ตลาดหุ้นญี่ปุ่นเข้าสู่เดือนพฤศจิกายนภายใต้แรงกดดันจากการปรับฐานของภาคเทคโนโลยีและความไม่แน่นอนเกี่ยวกับการดำเนินการในอนาคตของธนาคารกลางญี่ปุ่น หลังการประชุมของธนาคารกลางในเดือนตุลาคม นักลงทุนยังคงประเมินแนวโน้มนโยบายการเงิน ทิศทางเงินเฟ้อ และผลกระทบที่อาจเกิดขึ้นจากอัตราดอกเบี้ยต่อต้นทุนการกู้ยืม อัตราแลกเปลี่ยนเงินเยนยังมีความสำคัญเป็นพิเศษ เนื่องจากเงินเยนที่แข็งค่าจะลดความสามารถในการแข่งขันของผู้ส่งออกญี่ปุ่นและจำกัดการเติบโตของกำไร
ปัจจัยเสี่ยงเพิ่มเติมคือการปรับฐานทั่วโลกของหุ้นผู้ผลิตเซมิคอนดักเตอร์และบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์ ความอ่อนแอของภาคเทคโนโลยีสหรัฐฯ อาจส่งผลไปยังญี่ปุ่นผ่านความเชื่อมั่นที่แย่ลงและการปรับคาดการณ์กำไรบริษัท ขณะเดียวกัน ผลประกอบการที่แข็งแกร่งของบริษัทญี่ปุ่นและอุปสงค์ต่างประเทศที่เริ่มมีเสถียรภาพอาจช่วยหนุนบางส่วนของตลาด
สัปดาห์นี้ ผลการเลือกตั้งกลางเทอมของสหรัฐฯ และตัวเลขการจ้างงานในวันศุกร์จะส่งผลต่อ JP 225 ด้วย เหตุการณ์เหล่านี้อาจเปลี่ยนทิศทางเงินดอลลาร์ อัตราผลตอบแทนพันธบัตรรัฐบาล และความต้องการรับความเสี่ยงทั่วโลก ในขณะนี้ปัจจัยโดยรวมยังคงไม่เอื้อต่อดัชนีญี่ปุ่นเป็นส่วนใหญ่ แม้จะไม่สามารถตัดความเป็นไปได้ของการดีดตัวทางเทคนิคหลังจากปรับลงต่อเนื่อง
การวิเคราะห์ทางเทคนิค JP 225
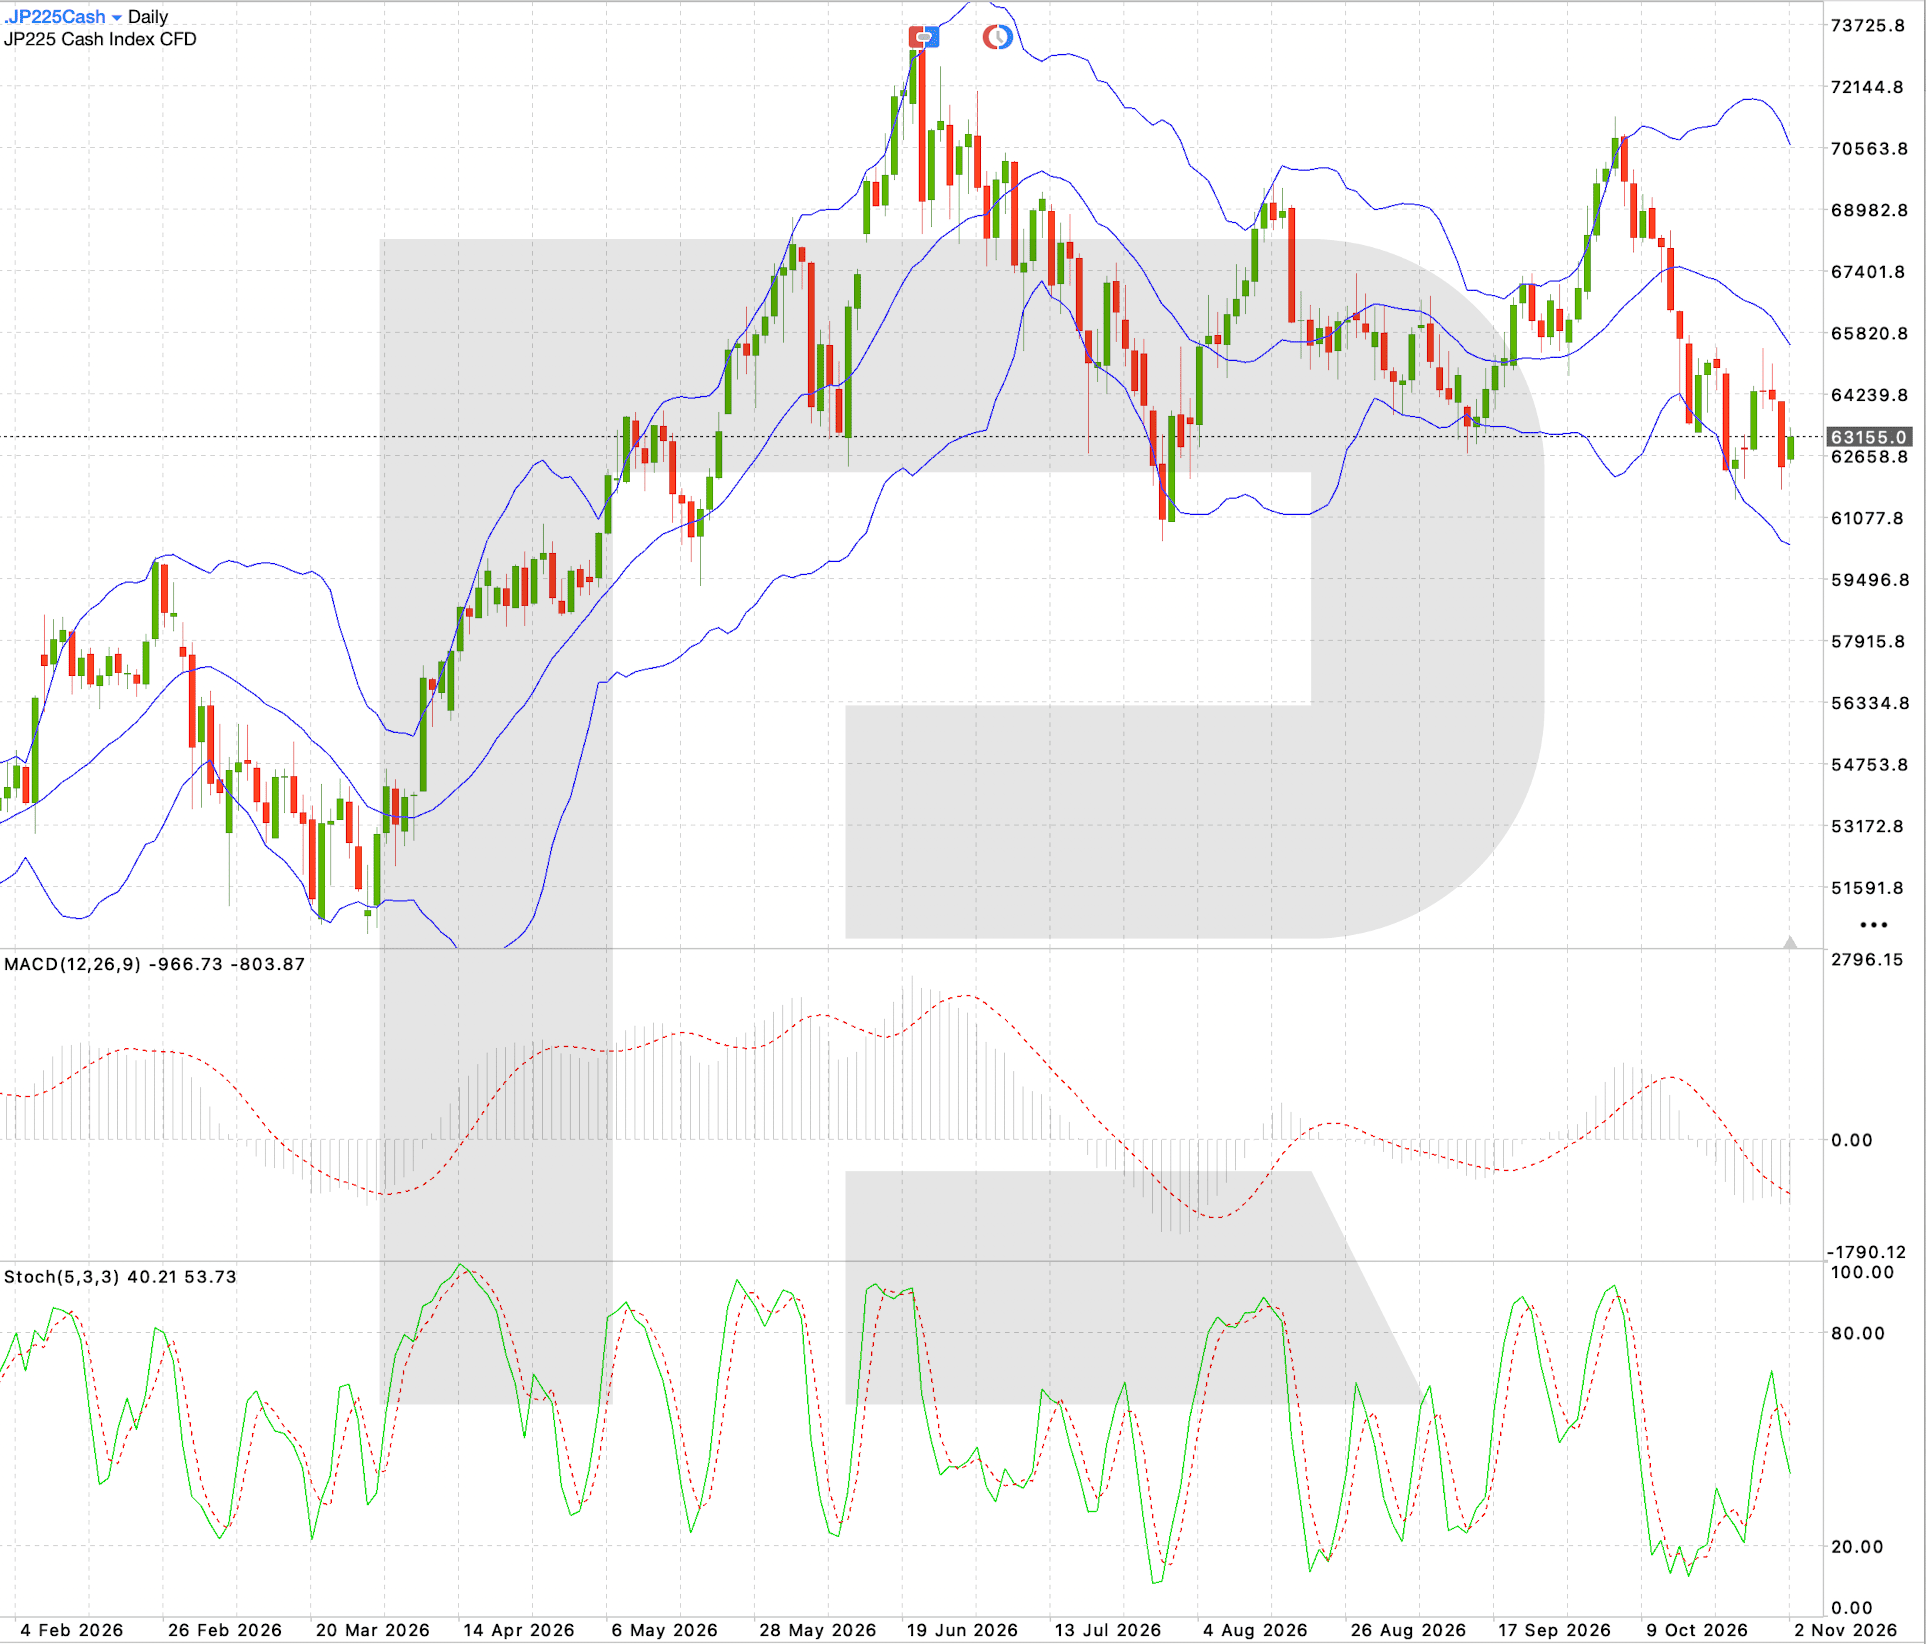
ดัชนี JP 225 ซื้อขายใกล้ระดับ 63,155.0 หลังปรับตัวลงจากจุดสูงสุดในระยะสั้นอีกครั้ง ราคายังคงต่ำกว่าเส้นกลางของ Bollinger Bands และความพยายามฟื้นตัวล่าสุดไม่สามารถสร้างแรงส่งที่ต่อเนื่องได้ MACD ยังคงอยู่ในแดนลบ ยืนยันว่าแรงขายยังครองตลาด Stochastic Oscillator หันลง บ่งชี้ถึงแรงส่งขาขึ้นระยะสั้นที่อ่อนแอลง
แนวรับใกล้ที่สุดอยู่ในบริเวณ 62,660–61,080 การทะลุต่ำกว่า 62,650 อาจเร่งการลดลง โดยมีเป้าหมายถัดไปที่ 61,080 แนวต้านใกล้ที่สุดอยู่ที่ 64,240 ส่วนบริเวณแรงขายที่แข็งแกร่งกว่าอยู่แถว 65,820 การยืนเหนือ 64,240 อย่างมั่นคงอาจลดแรงขายและเปิดทางสู่การฟื้นตัวที่ชัดเจนขึ้น
สถานการณ์จำลองการซื้อขาย JP 225
สรุปและสิ่งที่ต้องติดตามในสัปดาห์นี้
สัปดาห์วันที่ 2–6 พฤศจิกายนอาจเป็นช่วงสำคัญต่อความเชื่อมั่นระยะสั้นในตลาดหุ้นทั่วโลก การเลือกตั้งกลางเทอมของสหรัฐฯ ก่อให้เกิดความไม่แน่นอนทางการเมือง ขณะที่รายงานการจ้างงานในวันศุกร์จะเป็นบททดสอบสำคัญต่อความคาดหวังเกี่ยวกับนโยบายในอนาคตของธนาคารกลางสหรัฐฯ US Tech ยังคงเปราะบางที่สุดในบรรดาดัชนีสหรัฐฯ ส่วน US 500 และ US 30 ก็ยังมีความเสี่ยงที่การปรับฐานจะดำเนินต่อไป
DE 40 ของยุโรปกำลังพยายามฟื้นตัว แต่การปรับขึ้นต่อไปจะขึ้นอยู่กับความคาดหวังเงินเฟ้อและอุปสงค์จากต่างประเทศ JP 225 ของญี่ปุ่นยังคงถูกกดดันจากภาพทางเทคนิคที่อ่อนแอและความเสี่ยงจากการแข็งค่าของเงินเยน สำหรับดัชนีทั้งห้า ปัจจัยหลักที่ต้องติดตามคือปฏิกิริยาของตลาดต่อผลการเลือกตั้ง การเคลื่อนไหวของอัตราผลตอบแทนพันธบัตร และตัวเลขการจ้างงานสหรัฐฯ ในวันศุกร์
คัดสรรโดยบรรณาธิการ


คาดการณ์ EURUSD ปี 2026–2027: การวิเคราะห์ทางเทคนิค ระดับราคา และแนวโน้ม
แนวโน้ม EURUSD ปี 2026 และ 2027: ระดับสำคัญบนกราฟรายวัน 3 สถานการณ์การเทรด และความแตกต่างของนโยบายการเงินระหว่างเฟดกับ ECB ที่เป็นแรงขับเคลื่อนคู่สกุลเงินนี้

คาดการณ์ทองคำ (XAUUSD) ปี 2026: การวิเคราะห์ทางเทคนิค ระดับราคา และแนวโน้ม
ทองคำอาจซื้อขายที่ระดับใดในปี 2026: ระดับสำคัญ 3 สถานการณ์การเทรดพร้อมเงื่อนไขเข้าเทรด และคาดการณ์จาก J.P. Morgan, Deutsche Bank และ Goldman Sachs
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้