
ธุรกิจระหว่างประเทศของ PepsiCo สนับสนุน PepsiCo – คาดการณ์หุ้น PEP
แม้เผชิญความท้าทายในอเมริกาเหนือ ธุรกิจระหว่างประเทศของ PepsiCo ยังคงเติบโต ขณะที่บริษัทยังคงสถานะ Dividend Aristocrat การวิเคราะห์หุ้น PEP ชี้ถึงศักยภาพการปรับขึ้นสู่ 145 USD หลังทะลุแนวต้านที่ 134 USD
PepsiCo, Inc. (NASDAQ: PEP) ปิด Q3 ปี 2026 ด้วยรายได้เพิ่มขึ้น 5.6% เป็น 25.27 พันล้าน USD สูงกว่าคาดของนักวิเคราะห์ กำไรต่อหุ้นที่ปรับแล้วเพิ่มขึ้น 2% เป็น 2.34 USD ขณะที่การเติบโตของรายได้แบบออร์แกนิกเร่งขึ้นเป็น 3.1% จาก 2.4% ในไตรมาสก่อน ธุรกิจระหว่างประเทศยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก ขณะที่ทั้งสองธุรกิจในอเมริกาเหนือไม่มีการเติบโตของรายได้แบบออร์แกนิก
แม้ยอดขายเพิ่มขึ้น แต่อัตรากำไรจากการดำเนินงานที่ปรับแล้วลดลงจาก 17.3% เป็น 16.9% บ่งชี้ว่าแรงกดดันด้านต้นทุนยังคงอยู่
ด้วยเหตุนี้ ฝ่ายบริหารจึงปรับลดคาดการณ์การเติบโตของ Core EPS ปี 2026 เหลือ 2.5–3.5% จากเดิมที่คาดว่าจะเติบโตใกล้ขอบล่างของช่วง 5–7% ดังนั้น PepsiCo ยังคงขยายธุรกิจต่อไป แต่การฟื้นตัวของความสามารถในการทำกำไรใช้เวลานานกว่าที่คาดไว้ก่อนหน้านี้
บทความนี้วิเคราะห์ธุรกิจและโครงสร้างรายได้ของ PepsiCo, Inc. ทบทวนผลประกอบการรายไตรมาสของบริษัท และนำเสนอการวิเคราะห์ปัจจัยพื้นฐานของ PEP นอกจากนี้ยังนำเสนอคาดการณ์ของนักวิเคราะห์สำหรับหุ้น PepsiCo ในปี 2026 และวิเคราะห์ผลการเคลื่อนไหวของหุ้น PepsiCo เพื่อจัดทำคาดการณ์หุ้น PepsiCo, Inc. สำหรับปี 2026
เกี่ยวกับบริษัท PepsiCo, Inc.
PepsiCo, Inc. เป็นบรรษัทข้ามชาติสัญชาติอเมริกันที่ผลิตและจำหน่ายอาหาร เครื่องดื่ม และของว่าง พอร์ตโฟลิโอของบริษัทประกอบด้วยแบรนด์ที่เป็นที่รู้จัก เช่น Cheetos, Gatorade, Lay’s, Mountain Dew, Pepsi, Quaker และ Tropicana บริษัทก่อตั้งขึ้นในปี 1965 จากการควบรวมกิจการของ Pepsi-Cola Company และ Frito-Lay และจดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE) เมื่อวันที่ 13 พฤศจิกายน 1972 โดยใช้สัญลักษณ์หุ้นว่า PEP
แหล่งรายได้หลักของ PepsiCo, Inc.
PepsiCo, Inc. เป็นบริษัทข้ามชาติของสหรัฐฯ ที่ผลิตอาหาร ขนมขบเคี้ยว และเครื่องดื่มไม่มีแอลกอฮอล์ พอร์ตโฟลิโอของบริษัทประกอบด้วย Pepsi, Lay’s, Doritos, Cheetos, Gatorade, Mountain Dew, Quaker และแบรนด์ที่มีชื่อเสียงอื่น ๆ บริษัทก่อตั้งขึ้นในปี 1965 จากการควบรวม Pepsi-Cola และ Frito-Lay หุ้น PepsiCo ซื้อขายใน NASDAQ ภายใต้ ticker PEP
ตั้งแต่ปี 2025 PepsiCo รายงานธุรกิจหลัก 6 กลุ่ม:
- PepsiCo Foods North America (PFNA) – ผลิตและจำหน่ายขนมขบเคี้ยว ซีเรียล และผลิตภัณฑ์อาหารอื่น ๆ ในสหรัฐฯ และแคนาดา
- PepsiCo Beverages North America (PBNA) – ผลิตและจำหน่ายเครื่องดื่มไม่มีแอลกอฮอล์ในอเมริกาเหนือ
- International Beverages Franchise – ธุรกิจแฟรนไชส์เครื่องดื่มระหว่างประเทศของบริษัท รวมถึง SodaStream
- Europe, Middle East and Africa (EMEA) – ผลิตและจำหน่ายอาหารและเครื่องดื่มทั่วยุโรป ตะวันออกกลาง และแอฟริกา
- Latin America Foods – ธุรกิจอาหารของบริษัทในตลาดลาตินอเมริกา
- Asia Pacific Foods – ธุรกิจอาหารของบริษัทในภูมิภาคเอเชียแปซิฟิก รวมถึงอินเดียและจีน
โครงสร้างนี้ช่วยให้ PepsiCo สร้างรายได้จากหลายตลาดและลดการพึ่งพาภูมิภาคใดภูมิภาคหนึ่ง ข้อได้เปรียบนี้เห็นได้ชัดเป็นพิเศษในปี 2026 เมื่อธุรกิจระหว่างประเทศยังคงเพิ่มยอดขาย ขณะที่ความต้องการในอเมริกาเหนืออ่อนตัวลง
รายงานไตรมาสที่ 3 ปี 2024 ของ PepsiCo, Inc.
เมื่อวันที่ 8 ตุลาคม PepsiCo รายงานผลประกอบการทางการเงิน สำหรับไตรมาสที่ 3 ปี 2024 โดยมีตัวเลขสำคัญดังนี้:
- รายได้: 23.32 พันล้านดอลลาร์สหรัฐ (−0.6%)
- กำไรสุทธิ: 2.93 พันล้านดอลลาร์สหรัฐ (−5.0%)
- กำไรต่อหุ้น: 2.13 ดอลลาร์สหรัฐ (−4.9%)
- กำไรจากการดำเนินงาน: 3.87 พันล้านดอลลาร์สหรัฐ (−3.6%)
รายได้ตามกลุ่มธุรกิจ:
- Frito-Lay North America: 5.89 พันล้านดอลลาร์สหรัฐ (−1.2%)
- PepsiCo Beverages North America: 7.17 พันล้านดอลลาร์สหรัฐ (+0.1%)
- Quaker Foods North America: 648.00 ล้านดอลลาร์สหรัฐ (−13.2%)
รายได้ตามภูมิภาค:
- ละตินอเมริกา: 2.91 พันล้านดอลลาร์สหรัฐ (−4.6%)
- ยุโรป: 3.94 พันล้านดอลลาร์สหรัฐ (+6.4%)
- แอฟริกา ตะวันออกกลาง และเอเชียตะวันออก: 1.55 พันล้านดอลลาร์สหรัฐ (−6.2%)
- เอเชียแปซิฟิก: 1.19 พันล้านดอลลาร์สหรัฐ (−1.4%)
ฝ่ายบริหารของ PepsiCo ระบุว่าบริษัทยังคงแสดงให้เห็นถึงความยืดหยุ่นแม้จะเผชิญกับสภาพแวดล้อมที่ท้าทาย โดยประเด็นสำคัญในไตรมาสที่ 3 ได้แก่ การเรียกคืนสินค้าของ Quaker เนื่องจากความเสี่ยงจากเชื้อซัลโมเนลลา และความตึงเครียดทางภูมิรัฐศาสตร์ในตลาดต่างประเทศบางแห่ง
ซีอีโอ Ramon Laguarta เน้นว่าบริษัทสามารถรักษาความสามารถในการทำกำไรได้ด้วยการควบคุมต้นทุนอย่างเข้มงวด และการลงทุนอย่างต่อเนื่องในความสามารถในการแข่งขัน อย่างไรก็ตาม จากความท้าทายดังกล่าว PepsiCo ได้ปรับลดแนวโน้มรายได้ไตรมาสที่ 4 และทั้งปี 2024 โดยขณะนี้คาดว่าการเติบโตของรายได้จะต่ำกว่าที่คาดการณ์ไว้ก่อนหน้านี้ที่ 4% ขณะที่การเติบโตของกำไรต่อหุ้นยังคงคาดว่าจะอยู่ที่ขั้นต่ำ 8% อย่างไรก็ตาม PepsiCo ยังคงมีมุมมองเชิงบวกต่อผลประกอบการรวมทั้งปี 2024
แม้ผลประกอบการทางการเงินจะลดลงเมื่อเทียบกับปีที่แล้ว ราคาหุ้นของบริษัทยังคงปรับตัวขึ้นหลังจากการเผยแพร่รายงาน
รายงานไตรมาสที่ 4 ปี 2024 ของ PepsiCo, Inc.
เมื่อวันที่ 3 กุมภาพันธ์ 2025 PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q4 ปี 2024 ตัวเลขสำคัญมีดังนี้:
- รายได้: 27.78 พันล้าน USD (–0.2%)
- กำไรสุทธิ: 1.52 พันล้าน USD (+15.4%)
- กำไรต่อหุ้น: 1.11 USD (+18.1%)
- กำไรจากการดำเนินงาน: 2.25 พันล้าน USD (+33.7%)
รายได้ตามกลุ่มธุรกิจ:
- Frito-Lay North America: 7.31 พันล้าน USD (–2.1%)
- PepsiCo Beverages North America: 7.91 พันล้าน USD (–2.1%)
- Quaker Foods North America: 874.00 ล้าน USD (–0.1%)
รายได้ตามภูมิภาค:
- ลาตินอเมริกา: 3.69 พันล้าน USD (–6.9%)
- ยุโรป: 4.47 พันล้าน USD (+6.2%)
- แอฟริกา ตะวันออกกลาง และเอเชียตะวันออก: 2.03 พันล้าน USD (+4.9%)
- ภูมิภาคเอเชียแปซิฟิก: 1.48 พันล้าน USD (+2.1%)
หนึ่งในปัจจัยหลักที่กดดันผลประกอบการทางการเงินคือการเปลี่ยนแปลงความชอบของผู้บริโภค โดยเฉพาะในอเมริกาเหนือ ความต้องการขนมขบเคี้ยวรสเค็มและเครื่องดื่มที่ลดลงกระทบรายได้ของกลุ่มเหล่านี้ อย่างไรก็ตาม ฝ่ายบริหารเน้นว่าบริษัทกำลังปรับพอร์ตผลิตภัณฑ์อย่างจริงจังให้สอดคล้องกับแนวโน้มใหม่ รวมถึงความสนใจของผู้บริโภคที่เพิ่มขึ้นต่ออาหารเพื่อสุขภาพ ในบริบทนี้ PepsiCo เน้นถึงการเปิดตัวผลิตภัณฑ์อย่าง Pepsi Zero Sugar และ SunChips ที่ประสบความสำเร็จ ซึ่งสะท้อนการเปลี่ยนแปลงของความชอบผู้บริโภค
แนวโน้มของ PepsiCo สำหรับปี 2025 รวมถึงการเติบโตของรายได้แบบออร์แกนิกในระดับเลขหลักเดียวต่ำ และการเติบโตของกำไรต่อหุ้นที่ปรับแล้วในระดับเลขหลักเดียวกลาง สะท้อนความเชื่อมั่นในระดับปานกลางต่อผลการดำเนินงานในอนาคตของบริษัท บริษัทยังประกาศเพิ่มเงินปันผล 5% และซื้อหุ้นคืน โดยมีแผนคืนทุนให้ผู้ถือหุ้นรวมประมาณ 8.6 พันล้าน USD
รายงานไตรมาสที่ 1 ปี 2025 ของ PepsiCo, Inc.
เมื่อวันที่ 24 เมษายน 2025 PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q1 ปี 2025 ตัวเลขสำคัญมีดังนี้:
- รายได้: 17.92 พันล้าน USD (–1.8%)
- กำไรสุทธิ: 1.84 พันล้าน USD (–10%)
- กำไรต่อหุ้น: 1.33 USD (–10%)
- กำไรจากการดำเนินงาน: 2.58 พันล้าน USD (–5%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 0.76 พันล้าน USD (+3%)
- PepsiCo Beverages North America: 5.87 พันล้าน USD (ไม่เปลี่ยนแปลง)
- PepsiCo Foods North America: 6.21 พันล้าน USD (–1%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 2.39 พันล้าน USD (–2%)
- Latin America Foods: 1.67 พันล้าน USD (–12%)
- Asia Pacific Foods: 1.02 พันล้าน USD (–2%)
ผลประกอบการ Q1 ปี 2025 ของ PepsiCo แสดงให้เห็นว่าบริษัทกำลังรับมือกับสภาพแวดล้อมที่ท้าทายจากข้อพิพาททางการค้าระดับโลก การเปลี่ยนแปลงความชอบของผู้บริโภค และภาวะตลาดที่ผันผวน รายได้ลดลง 1.8% เมื่อเทียบกับปีก่อน ขณะที่กำไรต่อหุ้นอยู่ที่ 1.33 USD ต่ำกว่าคาดของนักวิเคราะห์เล็กน้อย
ปัจจัยสำคัญที่อยู่เบื้องหลังผลประกอบการคือการกำหนดภาษี โดยเฉพาะภาษี 10% สำหรับการนำเข้าหัวเชื้อน้ำอัดลมจากไอร์แลนด์ และภาษี 25% สำหรับการนำเข้าอะลูมิเนียม ซึ่งทำให้ต้นทุนการผลิตเพิ่มขึ้น กดดันอัตรากำไร และทำให้บริษัทปรับทบทวนแนวโน้มปี 2025
สำหรับปีการเงิน 2025 ทั้งปี ฝ่ายบริหารของ PepsiCo คาดการเติบโตของรายได้แบบออร์แกนิกในระดับเลขหลักเดียวต่ำ และกำไรต่อหุ้นที่ปรับแล้วทรงตัวโดยประมาณเมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่
รายงานไตรมาส 2 ปี 2025 ของ PepsiCo, Inc.
เมื่อวันที่ 17 กรกฎาคม 2025 PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q2 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 14 มิถุนายน ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 22.73 พันล้าน USD (+1.0%)
- การเติบโตของรายได้แบบออร์แกนิก: +2.1%
- กำไรสุทธิ: 1.26 พันล้าน USD (–59%)
- กำไรต่อหุ้น: 0.92 USD (–58%)
- กำไรจากการดำเนินงาน: 1.79 พันล้าน USD (–56%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 1.39 พันล้าน USD (+5%)
- PepsiCo Beverages North America: 6.87 พันล้าน USD (+1%)
- PepsiCo Foods North America: 6.32 พันล้าน USD (–2%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 4.47 พันล้าน USD (+7%)
- Latin America Foods: 2.92 พันล้าน USD (+6%)
- Asia Pacific Foods: 1.00 พันล้าน USD (ไม่เปลี่ยนแปลง)
ผลประกอบการ Q2 ปี 2025 ของ PepsiCo สูงกว่าคาดของตลาด รายได้แบบออร์แกนิกเพิ่มขึ้น 2% เมื่อเทียบกับปีก่อน ขณะที่ EPS แบบ GAAP ลดลงเหลือ 0.92 USD เนื่องจากการด้อยค่าครั้งเดียวของสินทรัพย์ไม่มีตัวตน 1.86 พันล้าน USD ที่เกี่ยวข้องกับแบรนด์ Rockstar และ Be & Cheery ในด้านองค์ประกอบการเติบโต การปรับราคายังคงเป็นปัจจัยสนับสนุนหลัก ขณะที่ปริมาณโดยรวมยังคงอ่อนแอ
ในอเมริกาเหนือ การปรับตัวดีขึ้นที่คาดไว้ก่อนหน้านี้ไม่เกิดขึ้น ธุรกิจอาหารมีรายได้แบบออร์แกนิกลดลง 2% เมื่อเทียบกับปีก่อน เนื่องจากปริมาณที่อ่อนแอ ธุรกิจเครื่องดื่มในอเมริกาเหนือเติบโต 1% โดยปริมาณดีขึ้นต่อเนื่องและ Pepsi กับ Pepsi Zero Sugar มีส่วนแบ่งตลาดเพิ่มขึ้น ผลการดำเนินงานนอกสหรัฐฯ แข็งแกร่งกว่า International Beverages Franchise เติบโต 5% ขณะที่ธุรกิจเครื่องดื่มระหว่างประเทศโดยรวมเติบโต 9% โดยได้รับแรงหนุนจากความต้องการที่ยืดหยุ่นในเม็กซิโก บราซิล เยอรมนี โปแลนด์ ฝรั่งเศส อียิปต์ Türkiye ซาอุดีอาระเบีย ปากีสถาน และไทย
บริษัทยืนยันแนวโน้มปี 2025 โดยคาดการเติบโตของรายได้แบบออร์แกนิกในระดับเลขหลักเดียวต่ำ และ Core EPS ทรงตัวโดยประมาณเมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่ เมื่อแรงกดดันจากค่าเงินลดลง ผลกระทบเชิงลบจากอัตราแลกเปลี่ยนที่คาดไว้สำหรับทั้งปีลดลงเหลือ –1.5 จุดเปอร์เซ็นต์ จาก –3 จุดเปอร์เซ็นต์ที่คาดไว้ก่อนหน้านี้ ทำให้แนวโน้ม Core EPS ใน USD ดีขึ้น แผนคืนทุนยังคงเดิมที่ 8.6 พันล้าน USD สำหรับปี ประกอบด้วยเงินปันผล 7.6 พันล้าน USD และการซื้อหุ้นคืน 1.0 พันล้าน USD ฝ่ายบริหารยังคงมุ่งฟื้นการเติบโตในอเมริกาเหนือโดยเน้นข้อเสนอด้านคุณค่า ลดความซับซ้อนของพอร์ต และเดินหน้าความริเริ่ม One North America พร้อมคำนึงถึงต้นทุนห่วงโซ่อุปทานเพิ่มเติมและความเสี่ยงด้านภาษีที่อาจเกิดขึ้น ซึ่งคาดว่าจะชดเชยด้วยการปรับปรุงประสิทธิภาพและการบริหารรายได้
ผลประกอบการไตรมาส 3 ปี 2025 ของ PepsiCo, Inc.
เมื่อวันที่ 9 ตุลาคม PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q3 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 6 กันยายน ซึ่งสูงกว่าคาด ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 23.94 พันล้าน USD (+2.6%)
- การเติบโตของรายได้แบบออร์แกนิก: +1.3%
- กำไรสุทธิ: 2.60 พันล้าน USD (–11%)
- กำไรต่อหุ้น: 1.90 USD (–11%)
- กำไรจากการดำเนินงาน: 3.57 พันล้าน USD (–8%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 1.29 พันล้าน USD (ไม่เปลี่ยนแปลง)
- PepsiCo Beverages North America: 7.32 พันล้าน USD (+2%)
- PepsiCo Foods North America: 6.53 พันล้าน USD (ไม่เปลี่ยนแปลง)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 5.02 พันล้าน USD (+9%)
- Latin America Foods: 2.66 พันล้าน USD (+2%)
- Asia Pacific Foods: 1.12 พันล้าน USD (+2%)
ใน Q3 ปี 2025 รายได้ของ PepsiCo เพิ่มขึ้น 2.6% เมื่อเทียบกับปีก่อนเป็น 23.94 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้วอยู่ที่ 2.29 USD สูงกว่าคาดของนักวิเคราะห์ อย่างไรก็ตาม การเติบโตของรายได้แบบออร์แกนิกอยู่ที่เพียง 1.3% แสดงว่าบริษัทยังคงเผชิญความท้าทายในการเพิ่มยอดขายของธุรกิจหลัก ธุรกิจระหว่างประเทศยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก ชดเชยผลการดำเนินงานที่อ่อนแอในอเมริกาเหนือ
ผลการดำเนินงานในแต่ละกลุ่มแตกต่างกัน ปริมาณการขายที่ Frito-Lay North America ลดลง ขณะที่การปรับขึ้นราคาช่วยชดเชยความต้องการที่อ่อนแอได้เพียงบางส่วน PepsiCo Beverages North America ทำได้ดีกว่า โดยได้รับแรงหนุนจากการเติบโตของยอดขาย Gatorade, Mountain Dew และ Zero Sugar
ธุรกิจระหว่างประเทศยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก รายได้ในลาตินอเมริกาเพิ่มขึ้น 2% ขณะที่ยุโรปอยู่ในระดับเดียวกับปีก่อน AMEA เติบโตแข็งแกร่ง โดยเฉพาะในอินเดีย ซาอุดีอาระเบีย และจีน
PepsiCo ยังคงแนวโน้มทั้งปีแบบระมัดระวัง โดยคาดการเติบโตของรายได้แบบออร์แกนิกในระดับเลขหลักเดียวต่ำ และกำไรต่อหุ้นทรงตัวโดยประมาณเมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่ ขณะเดียวกัน ผลกระทบเชิงลบจากอัตราแลกเปลี่ยนที่คาดไว้ลดลงจาก –1.5 เป็น –0.5 จุดเปอร์เซ็นต์ หมายความว่า Core EPS ปี 2025 อาจลดลงเพียง 0.5% ซึ่งดีขึ้นจากคาดการณ์ก่อนหน้า
ผลประกอบการไตรมาส 4 ปี 2025 ของ PepsiCo, Inc.
เมื่อวันที่ 3 กุมภาพันธ์ PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q4 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 27 ธันวาคม ซึ่งสูงกว่าคาด ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 29.34 พันล้าน USD (+5.6%)
- การเติบโตของรายได้แบบออร์แกนิก: +2.1%
- กำไรสุทธิ: 2.54 พันล้าน USD (+67%)
- กำไรต่อหุ้น: 1.85 USD (+68%)
- กำไรจากการดำเนินงาน: 3.56 พันล้าน USD (+58%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 1.58 พันล้าน USD (+2%)
- PepsiCo Beverages North America: 8.20 พันล้าน USD (+2%)
- PepsiCo Foods North America: 8.31 พันล้าน USD (–1%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 6.08 พันล้าน USD (+5%)
- Latin America Foods: 3.68 พันล้าน USD (+5%)
- Asia Pacific Foods: 1.49 พันล้าน USD (+4%)
ผลประกอบการของ PepsiCo สูงกว่าคาดของนักวิเคราะห์และแสดงผลการดำเนินงานที่แข็งแกร่งในระดับปานกลาง รายได้อยู่ที่ 29.34 พันล้าน USD สูงกว่าคาดการณ์ 28.96 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้ว (Core EPS ) อยู่ที่ 2.26 USD สูงกว่าคาด 2.24 USD การเติบโตของรายได้เร่งขึ้น โดยได้รับแรงหนุนจากยอดขายที่ดีขึ้นในธุรกิจหลัก การเคลื่อนไหวของอัตราแลกเปลี่ยนที่เป็นบวก และแบรนด์ที่เข้าซื้อ รวมถึง Siete และ Poppi รายได้แบบออร์แกนิกเพิ่มขึ้น 2.1% บ่งชี้ถึงการฟื้นตัวของยอดขายในระดับปานกลาง
ในปี 2026 ฝ่ายบริหารวางแผนเพิ่มค่าใช้จ่ายด้านโฆษณาเพื่อกระตุ้นความต้องการ สำหรับทั้งปี ฝ่ายบริหารคาดการเติบโตของรายได้แบบออร์แกนิก 2–4% การเติบโตของ Core EPS 4–6% เมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่ และการเติบโตของ Core EPS 5–7% รวมผลกระทบจากการเคลื่อนไหวของค่าเงิน บริษัทยังประกาศเพิ่มเงินปันผลประจำปี 4% ซึ่งเป็นปีที่ 54 ติดต่อกันที่บริษัทเพิ่มเงินปันผล
ผลประกอบการทางการเงิน Q1 2026 ของ PepsiCo, Inc.
เมื่อวันที่ 16 เมษายน PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q1 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 21 มีนาคม ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 19.44 พันล้าน USD (+8.5%)
- การเติบโตของรายได้แบบออร์แกนิก: +2.6%
- กำไรสุทธิ: 2.33 พันล้าน USD (+27%)
- กำไรต่อหุ้น: 1.70 USD (+27%)
- กำไรจากการดำเนินงาน: 3.21 พันล้าน USD (+24%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 0.82 พันล้าน USD (+9%)
- PepsiCo Beverages North America: 6.39 พันล้าน USD (+9%)
- PepsiCo Foods North America: 6.33 พันล้าน USD (+2%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 2.82 พันล้าน USD (+18%)
- Latin America Foods: 1.93 พันล้าน USD (+16%)
- Asia Pacific Foods: 1.14 พันล้าน USD (+11%)
ผลประกอบการ Q1 ปี 2026 ของ PepsiCo สูงกว่าคาดของตลาด รายได้อยู่ที่ 19.44 พันล้าน USD สูงกว่าคาดการณ์ 18.94 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้วอยู่ที่ 1.61 USD สูงกว่าประมาณการฉันทามติ 1.55 USD
รายได้แบบออร์แกนิกเพิ่มขึ้น 2.6% ยืนยันถึงความต้องการที่ยังคงยืดหยุ่น
ฝ่ายบริหารยืนยันแนวโน้มทั้งปี โดยคาดการเติบโตของรายได้แบบออร์แกนิก 2–4% และการเติบโตของรายได้สุทธิ 4–6% การเติบโตของ Core EPS รวมผลกระทบจากการเคลื่อนไหวของค่าเงิน คาดไว้ที่ 5–7% บริษัทยังวางแผนคืนทุน 8.9 พันล้าน USD ให้ผู้ถือหุ้น ประกอบด้วยเงินปันผล 7.9 พันล้าน USD และการซื้อหุ้นคืน 1 พันล้าน USD
ผลประกอบการทางการเงิน Q2 ปี 2026 ของ PepsiCo, Inc.
เมื่อวันที่ 9 กรกฎาคม PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q2 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 13 มิถุนายน ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 24.18 พันล้าน USD (+6.4%)
- การเติบโตของรายได้แบบออร์แกนิก: +2.4%
- กำไรสุทธิ: 2.98 พันล้าน USD (+136%)
- กำไรต่อหุ้น: 2.18 USD (+137%)
- กำไรจากการดำเนินงาน: 4.02 พันล้าน USD (+125%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 1.52 พันล้าน USD (+11%)
- PepsiCo Beverages North America: 7.24 พันล้าน USD (+7%)
- PepsiCo Foods North America: 6.37 พันล้าน USD (–2%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 4.98 พันล้าน USD (+10%)
- Latin America Foods: 2.94 พันล้าน USD (+15%)
- Asia Pacific Foods: 1.12 พันล้าน USD (+12%)
ผลประกอบการ Q2 ปี 2026 ของ PepsiCo ออกมาแบบผสม รายได้เพิ่มขึ้น 6.4% เป็น 24.18 พันล้าน USD สูงกว่าคาดการณ์ของตลาดที่ประมาณ 23.97 พันล้าน USD กำไรที่ปรับแล้วอยู่ที่ 2.20 USD ต่อหุ้น เทียบกับประมาณการฉันทามติ 2.21 USD รายได้แบบออร์แกนิกเพิ่มขึ้น 2.4% ขณะที่การเคลื่อนไหวของอัตราแลกเปลี่ยนมีส่วนประมาณ 2.2 จุดเปอร์เซ็นต์ต่อการเติบโตของรายได้รวม และการเข้าซื้อกิจการกับการขายสินทรัพย์เพิ่มอีก 1.8 จุดเปอร์เซ็นต์
ธุรกิจระหว่างประเทศยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก โดยเฉพาะผลการดำเนินงานที่แข็งแกร่งในเอเชีย ซึ่งปริมาณการขายอาหารเพิ่มขึ้น 10% ผลการดำเนินงานในอเมริกาเหนือยังอ่อนแอกว่า: รายได้ Foods North America ลดลง 2% ขณะที่ปริมาณการขายแทบไม่เปลี่ยนแปลง ใน Beverages North America รายได้แบบออร์แกนิกเพิ่มขึ้นเพียง 1% ขณะที่ปริมาณการขายเครื่องดื่มลดลง 4%
ผลประกอบการทางการเงิน Q3 ปี 2026 ของ PepsiCo, Inc.
เมื่อวันที่ 8 ตุลาคม PepsiCo เผยแพร่ผลประกอบการทางการเงิน Q3 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 5 กันยายน ตัวเลขสำคัญมีดังนี้:
- รายได้สุทธิ: 25.27 พันล้าน USD (+5.6%)
- การเติบโตของรายได้แบบออร์แกนิก: +3.1%
- กำไรสุทธิ: 3.07 พันล้าน USD (+17%)
- กำไรต่อหุ้น: 2.23 USD (+17%)
- กำไรจากการดำเนินงาน: 4.26 พันล้าน USD (+19%)
รายได้ตามกลุ่มธุรกิจ:
- International Beverages Franchise: 1.40 พันล้าน USD (+8%)
- PepsiCo Beverages North America: 7.71 พันล้าน USD (+5%)
- PepsiCo Foods North America: 6.50 พันล้าน USD (0%)
รายได้ตามภูมิภาค:
- ยุโรป ตะวันออกกลาง และแอฟริกา: 5.41 พันล้าน USD (+8%)
- Latin America Foods: 3.02 พันล้าน USD (+14%)
- Asia Pacific Foods: 1.23 พันล้าน USD (+10%)
ผลประกอบการ Q3 ปี 2026 ของ PepsiCo แสดงให้เห็นว่ายอดขายดีขึ้น แต่ก็ยืนยันด้วยว่าความสามารถในการทำกำไรฟื้นตัวช้ากว่าที่คาด รายได้เพิ่มขึ้น 5.6% เมื่อเทียบกับปีก่อนเป็น 25.27 พันล้าน USD สูงกว่าคาดของนักวิเคราะห์ กำไรต่อหุ้นที่ปรับแล้วอยู่ที่ 2.34 USD เพิ่มขึ้นเพียง 2% รายได้แบบออร์แกนิก ซึ่งไม่รวมผลกระทบจากการเคลื่อนไหวของอัตราแลกเปลี่ยนและการเข้าซื้อกิจการ เพิ่มขึ้น 3.1% เทียบกับ 2.4% ในไตรมาสก่อน ซึ่งบ่งชี้ว่าธุรกิจหลักกำลังเร่งตัวอย่างค่อยเป็นค่อยไป
ตลาดต่างประเทศยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก ความต้องการแข็งแกร่งเป็นพิเศษในเอเชีย โดยปริมาณการขายอาหารเพิ่มขึ้น 11% ดังนั้นธุรกิจระหว่างประเทศจึงยังคงขยายตัวและช่วยให้ PepsiCo ชดเชยผลการดำเนินงานที่อ่อนแอในอเมริกาเหนือ
สภาวะในตลาดสหรัฐฯ ท้าทายกว่ามาก รายได้ของ PepsiCo Foods North America แทบไม่เปลี่ยนแปลงที่ 6.50 พันล้าน USD ปริมาณการขายอยู่ในระดับเดียวกับปีก่อน แม้ว่าบริษัทจะลดราคาสินค้ายอดนิยมบางรายการ รวมถึง Lay’s และ Doritos เพื่อดึงลูกค้ากลับมา รายได้ของ PepsiCo Beverages North America เพิ่มขึ้น 5% เป็น 7.71 พันล้าน USD แต่ส่วนใหญ่มาจากการเข้าซื้อกิจการ รายได้แบบออร์แกนิกแทบไม่เปลี่ยนแปลง ขณะที่ปริมาณการขายเครื่องดื่มลดลง 2% แสดงว่าปัญหาความต้องการผู้บริโภคที่อ่อนแอยังไม่ได้รับการแก้ไข
ความสามารถในการทำกำไรที่ลดลงยังคงเป็นอีกหนึ่งความท้าทาย แม้รายได้เพิ่มขึ้น แต่อัตรากำไรจากการดำเนินงานที่ปรับแล้วของ PepsiCo ลดลงจาก 17.3% เป็น 16.9% ต้นทุนวัตถุดิบ การผลิต โลจิสติกส์ และการโฆษณาที่เพิ่มขึ้นยังคงกดดันธุรกิจ บริษัทกำลังดำเนินโครงการลดต้นทุนแล้ว แต่เงินประหยัดยังไม่เพียงพอที่จะชดเชยต้นทุนที่เพิ่มขึ้นทั้งหมด ส่งผลให้กำไรจากการดำเนินงานที่ปรับแล้วเพิ่มขึ้นเพียง 3% ช้ากว่ารายได้อย่างมาก ขณะที่กำไรจากการดำเนินงาน GAAP เพิ่มขึ้น 19% โดยหลักจากผลบวกของปัจจัยครั้งเดียวบางรายการ
ฝ่ายบริหารยอมรับว่าการฟื้นตัวของธุรกิจในอเมริกาเหนือจะใช้เวลานานกว่าที่คาด PepsiCo วางแผนลดต้นทุนเพิ่มเติมและเพิ่มประสิทธิภาพการผลิตและพอร์ตผลิตภัณฑ์ พร้อมเพิ่มการลงทุนในการส่งเสริมแบรนด์และพัฒนาผลิตภัณฑ์ใหม่ อย่างไรก็ตาม ปัจจัยลบหลักของรายงานคือการปรับลดแนวโน้มกำไรปี 2026 ของบริษัท ขณะนี้ PepsiCo คาดการเติบโตของ Core EPS ที่ 2.5–3.5% เทียบกับคาดการณ์ก่อนหน้าที่ใกล้ขอบล่างของช่วง 5–7% เมื่อคำนวณด้วยอัตราแลกเปลี่ยนคงที่ คาดการณ์การเติบโตของ Core EPS ถูกลดลงเหลือ 1–2% จากขอบล่างของช่วง 4–6% บริษัทยังคาดการเติบโตของรายได้แบบออร์แกนิกประมาณ 3% และการเติบโตของรายได้รวมประมาณ 6%
โดยรวม ผลประกอบการของ PepsiCo แสดงว่าบริษัทยังสามารถเพิ่มยอดขายได้ แต่ยังไม่สามารถเปลี่ยนการเติบโตดังกล่าวเป็นการเพิ่มขึ้นของกำไรในระดับใกล้เคียงกัน ธุรกิจระหว่างประเทศยังคงทำผลงานแข็งแกร่ง ขณะที่ปริมาณการขายในอเมริกาเหนือยังอ่อนแอและต้นทุนยังคงกดดันอัตรากำไร
การวิเคราะห์ปัจจัยพื้นฐานของ PEP และปัจจัยขับเคลื่อนหลักของหุ้น PepsiCo, Inc.
ในปี 2026 แนวโน้มหุ้น PepsiCo ขึ้นอยู่เป็นอย่างมากกับการฟื้นตัวของยอดขายในอเมริกาเหนือและความสามารถของบริษัทในการปรับปรุงความสามารถในการทำกำไร แม้ว่าธุรกิจระหว่างประเทศจะเติบโตอย่างต่อเนื่อง แต่ตลาดสหรัฐฯ ยังคงเป็นแหล่งความท้าทายหลัก สามารถใช้ตัวชี้วัดหลักสามรายการเพื่อประเมินว่า PepsiCo จัดการกับปัญหาเหล่านี้ได้สำเร็จเพียงใด:
- การเติบโตของรายได้แบบออร์แกนิกของ PepsiCo Foods North America
- การเติบโตของรายได้แบบออร์แกนิกของ PepsiCo Beverages North America
- อัตรากำไรจากการดำเนินงาน Core
การเติบโตของรายได้แบบออร์แกนิกของ PepsiCo Foods North America แสดงผลการขายขนมขบเคี้ยวและผลิตภัณฑ์อาหารอื่น ๆ ในอเมริกาเหนือ โดยไม่รวมผลกระทบจากการเคลื่อนไหวของอัตราแลกเปลี่ยนและการเข้าซื้อกิจการ ซึ่งช่วยประเมินว่าธุรกิจหลักของ PepsiCo กำลังฟื้นตัวหลังจากความต้องการชะลอตัวเป็นเวลานานหรือไม่
การเติบโตของรายได้แบบออร์แกนิกของ PepsiCo Beverages North America แสดงผลการขายเครื่องดื่มในอเมริกาเหนือ โดยไม่รวมผลกระทบจากการเข้าซื้อกิจการและการเคลื่อนไหวของอัตราแลกเปลี่ยน ตัวชี้วัดนี้สำคัญเป็นพิเศษสำหรับ PepsiCo เพราะรายได้รวมของธุรกิจอาจเพิ่มขึ้นจากการเข้าซื้อแบรนด์ใหม่ แม้ว่ายอดขายในธุรกิจเดิมจะเติบโตเพียงเล็กน้อย
อัตรากำไรจากการดำเนินงาน Core แสดงสัดส่วนของรายได้ที่ PepsiCo คงไว้เป็นกำไรจากการดำเนินงานหลังหักปัจจัยครั้งเดียวบางรายการ ตัวชี้วัดนี้ช่วยประเมินประสิทธิผลของโครงการลดต้นทุนของบริษัท
ดังนั้น สถานการณ์ที่ดีที่สุดสำหรับหุ้น PepsiCo คือการฟื้นตัวพร้อมกันของยอดขายอาหารและเครื่องดื่มในอเมริกาเหนือและการปรับดีขึ้นของอัตรากำไรจากการดำเนินงาน ในกรณีนี้ บริษัทอาจไม่เพียงเพิ่มรายได้ แต่ยังเร่งการเติบโตของกำไรที่ปรับแล้ว สร้างพื้นฐานที่แข็งแกร่งขึ้นสำหรับการปรับขึ้นของหุ้น PEP
หากความต้องการยังคงอ่อนแอและอัตรากำไรลดลงต่อไป แม้การลดต้นทุนที่ประสบความสำเร็จก็อาจไม่เพียงพอที่จะสนับสนุนการฟื้นตัวของหุ้นอย่างยั่งยืน
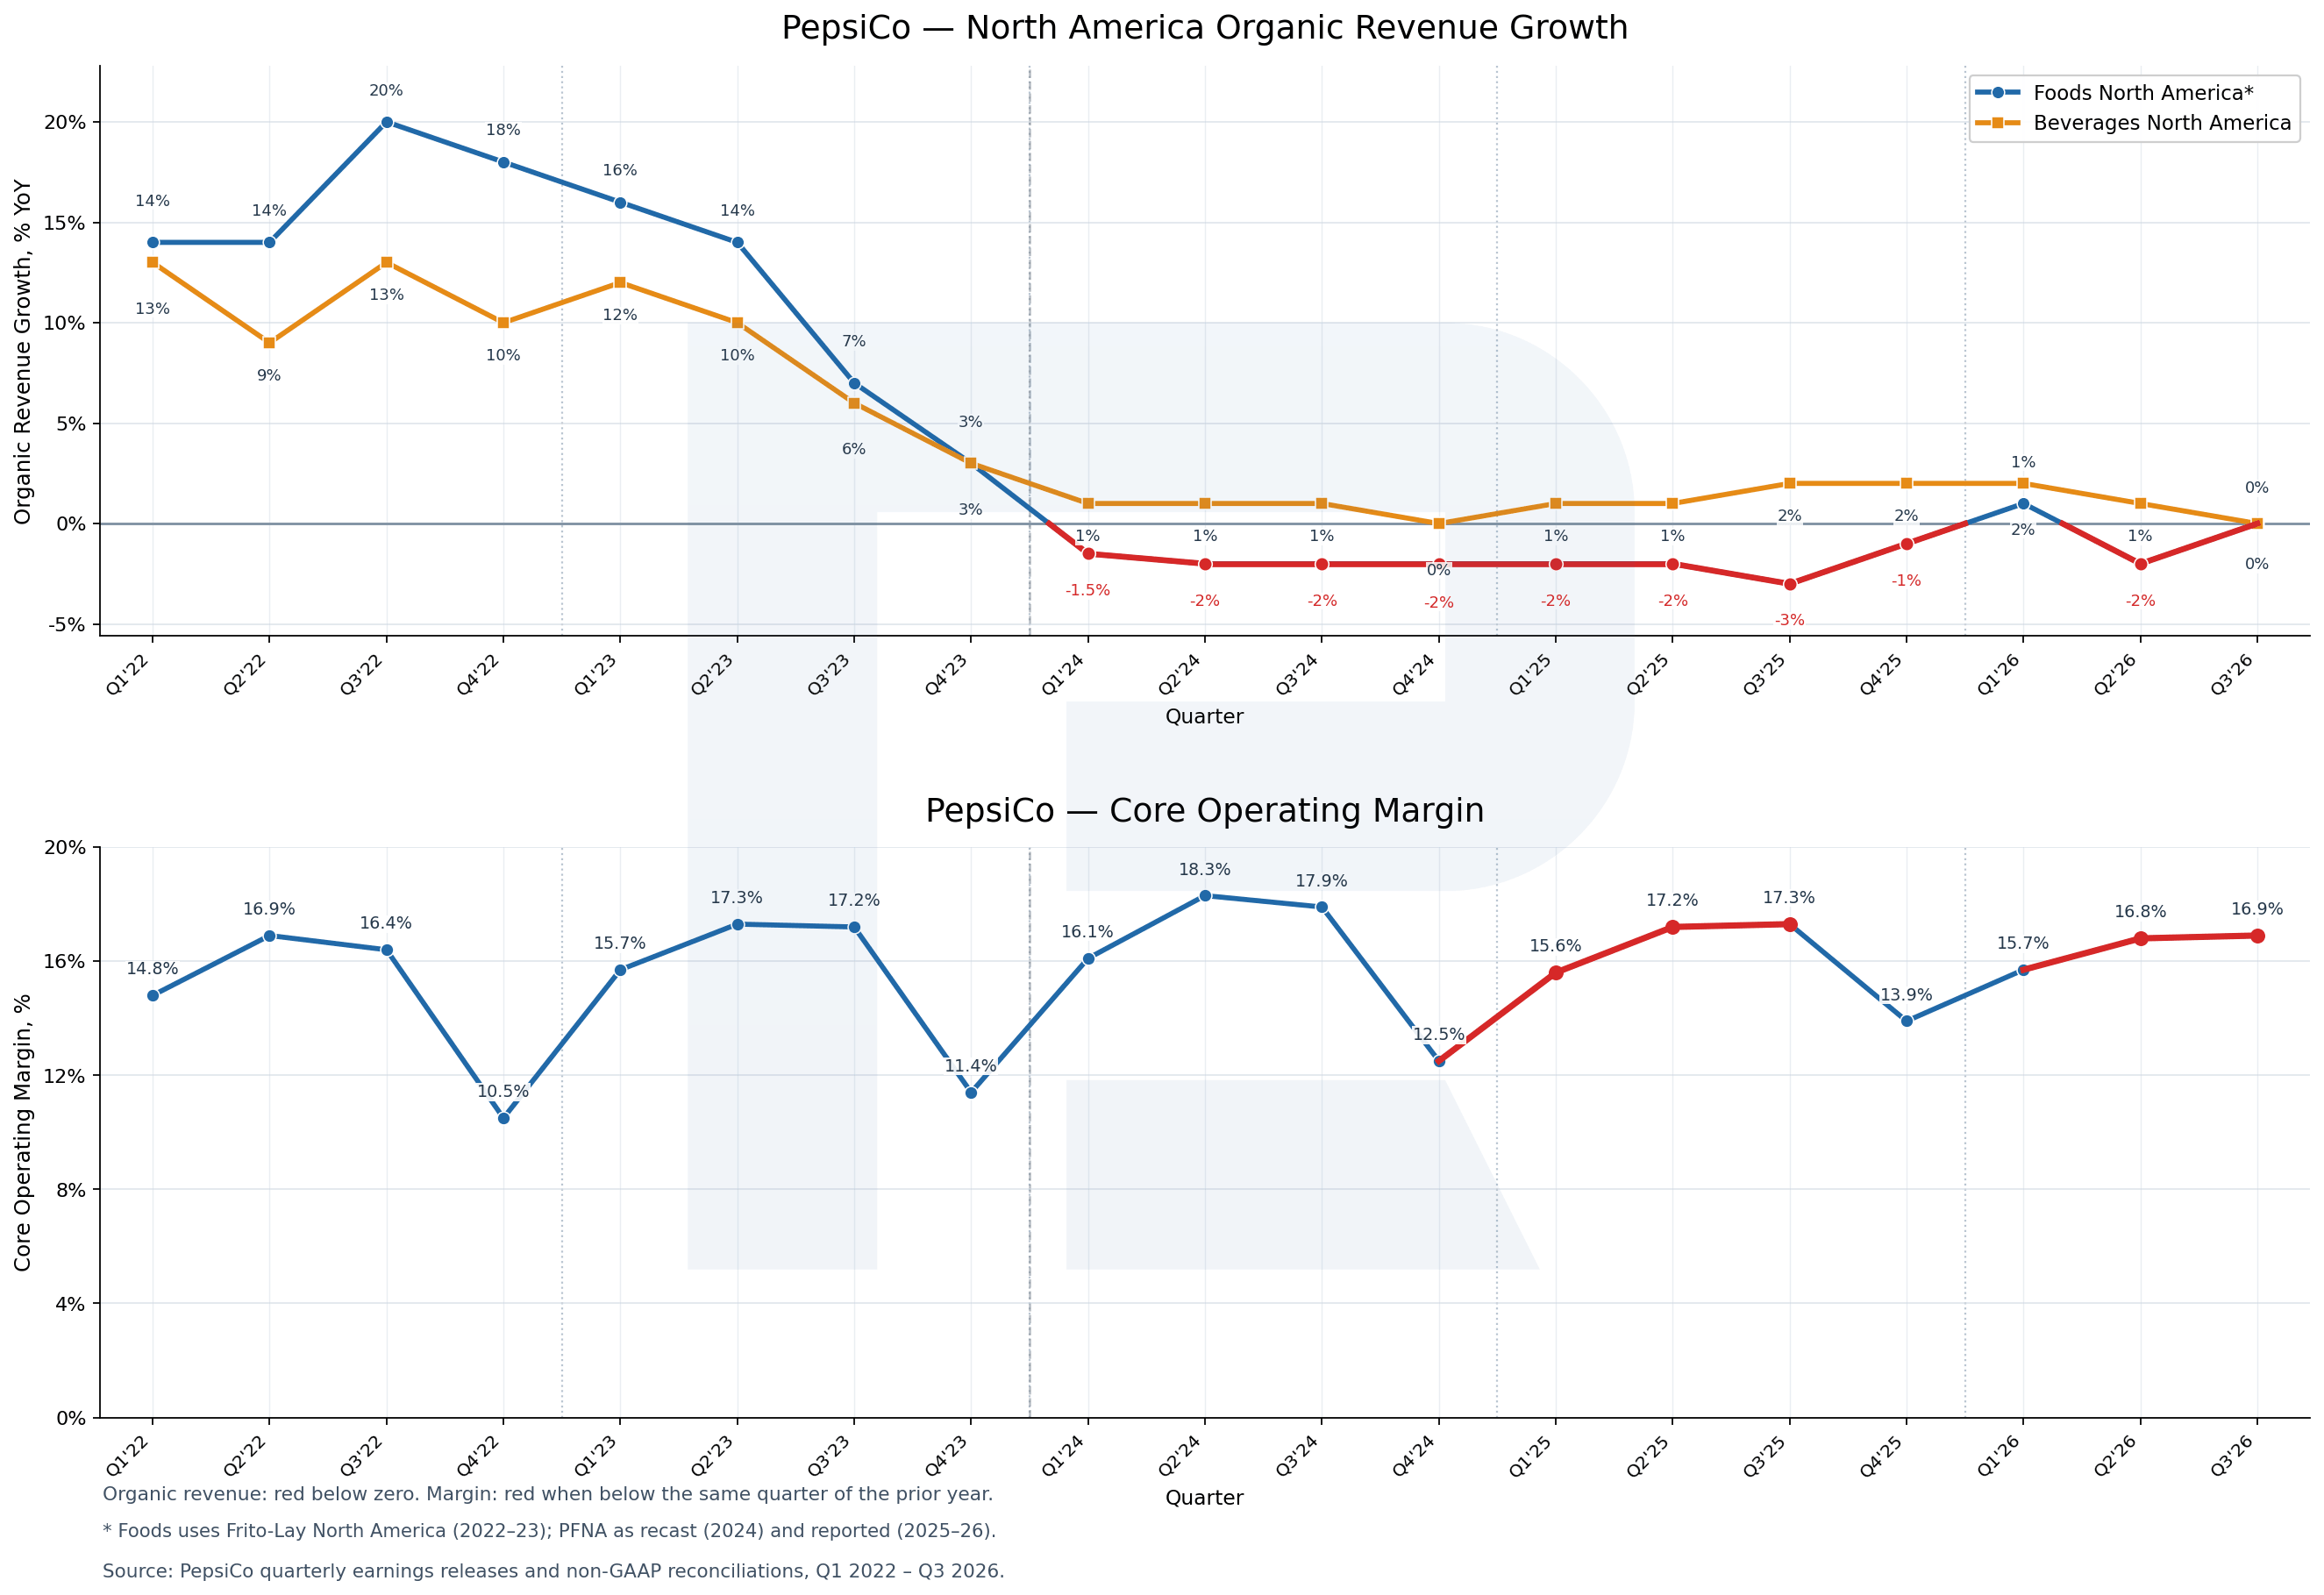
กราฟแสดงให้เห็นว่า PepsiCo ยังไม่สามารถฟื้นยอดขายในอเมริกาเหนือได้อย่างยั่งยืน หลังจากเติบโตอย่างแข็งแกร่งในปี 2022–2023 รายได้ของ PepsiCo Foods North America แทบหยุดเติบโต สัญญาณแรกบ่งชี้ว่าความต้องการขนมขบเคี้ยวดีขึ้น แต่การลดราคาสินค้าบางรายการยังไม่ช่วยให้บริษัทกลับมาเติบโตด้านรายได้
ผลการดำเนินงานของ PepsiCo Beverages North America ดูดีกว่า อย่างไรก็ตาม ส่วนสำคัญของการเติบโตเกี่ยวข้องกับการเข้าซื้อแบรนด์ใหม่ รายได้แบบออร์แกนิกแทบไม่เปลี่ยนแปลงใน Q3 ซึ่งชี้ว่าธุรกิจเครื่องดื่มหลักยังคงเผชิญความท้าทายด้านความต้องการ และรายได้ที่สูงขึ้นยังไม่ใช่สัญญาณของการฟื้นตัวของยอดขายอย่างเต็มรูปแบบ
ความสามารถในการทำกำไรก็สร้างความกังวลเพิ่มเติม หลังจากปรับดีขึ้นในช่วงต้นปี 2026 Core Operating Margin กลับมาอยู่ภายใต้แรงกดดันอีกครั้ง บริษัทกำลังลดต้นทุนและปรับปรุงประสิทธิภาพการผลิต แต่ต้นทุนวัตถุดิบ โลจิสติกส์ และการตลาดที่เพิ่มขึ้นยังคงขัดขวางการปรับตัวดีขึ้นของความสามารถในการทำกำไรอย่างยั่งยืน
โดยรวม ปัจจัยพื้นฐานของ PepsiCo บ่งชี้ว่าบริษัทยังคงอยู่ในช่วงทำให้ยอดขายในอเมริกาเหนือมีเสถียรภาพ รายได้แบบออร์แกนิกของสองธุรกิจใหญ่ที่สุดแทบหยุดเติบโต ขณะที่อัตรากำไรจากการดำเนินงานยังคงถูกกดดัน สัญญาณแรกของความต้องการที่ดีขึ้นเริ่มปรากฏ แต่ยังไม่เปลี่ยนเป็นการเติบโตของกำไรที่เร็วขึ้น
อย่างไรก็ตาม ผลการดำเนินงานที่อ่อนแอในอเมริกาเหนือไม่ได้หมายความว่า PepsiCo เผชิญวิกฤตทั้งบริษัท ธุรกิจระหว่างประเทศยังคงขยายตัว สนับสนุนการเติบโตของรายได้รวม บริษัทยังสร้างกระแสเงินสดอิสระเป็นบวกต่อเนื่องและสามารถรักษาการจ่ายเงินปันผลได้ ในปี 2026 PepsiCo เพิ่มเงินปันผลเป็นปีที่ 54 ติดต่อกัน ยืนยันสถานะ Dividend Aristocrat
ดังนั้น สถานการณ์ที่ดีที่สุดสำหรับหุ้น PEP ยังคงเป็นการฟื้นตัวของการเติบโตของยอดขายแบบออร์แกนิกในอเมริกาเหนือควบคู่กับการปรับดีขึ้นของ Core Operating Margin ในกรณีนี้ ธุรกิจระหว่างประเทศจะยังคงสนับสนุนผลการดำเนินงานทางการเงินของบริษัท ขณะเดียวกัน ผลการดำเนินงานที่ดีขึ้นในธุรกิจอเมริกาเหนืออาจเร่งการเติบโตของกำไรและสร้างพื้นฐานสำหรับการปรับขึ้นของหุ้น
การคาดการณ์จากผู้เชี่ยวชาญสำหรับหุ้นของ PepsiCo, Inc. ในปี 2026
การคาดการณ์ของนักวิเคราะห์ด้านล่างครอบคลุมช่วง 12 เดือนข้างหน้า ขอบบนและขอบล่างแสดงคาดการณ์ที่มองบวกและมองลบมากที่สุดตามลำดับ ประมาณการเหล่านี้อาจเปลี่ยนแปลงหลังบริษัทเผยแพร่ผลประกอบการทางการเงินใหม่
- Barchart : นักวิเคราะห์ 5 จาก 23 รายให้หุ้น PepsiCo เป็น ซื้ออย่างมาก, 17 รายเป็น ถือ และ 1 รายเป็น ขายอย่างมาก ราคาเป้าหมายสูงสุดอยู่ที่ 180 USD ขณะที่ต่ำสุดอยู่ที่ 124 USD
- MarketBeat : นักวิเคราะห์ 5 จาก 20 รายให้หุ้นเป็น ซื้อ, 14 รายเป็น ถือ และ 1 รายเป็น ขาย ราคาเป้าหมายสูงสุดอยู่ที่ 183 USD ขณะที่ต่ำสุดอยู่ที่ 132 USD
- TipRanks : นักวิเคราะห์ 3 จาก 15 รายให้หุ้นเป็น ซื้อ และ 12 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 176 USD ขณะที่ต่ำสุดอยู่ที่ 133 USD
- Stock Analysis : นักวิเคราะห์ 3 จาก 24 รายให้หุ้นเป็น ซื้ออย่างมาก, 2 รายเป็น ซื้อ, 18 รายเป็น ถือ และ 1 รายเป็น ขายอย่างมาก ราคาเป้าหมายสูงสุดอยู่ที่ 169 USD ขณะที่ต่ำสุดอยู่ที่ 124 USD
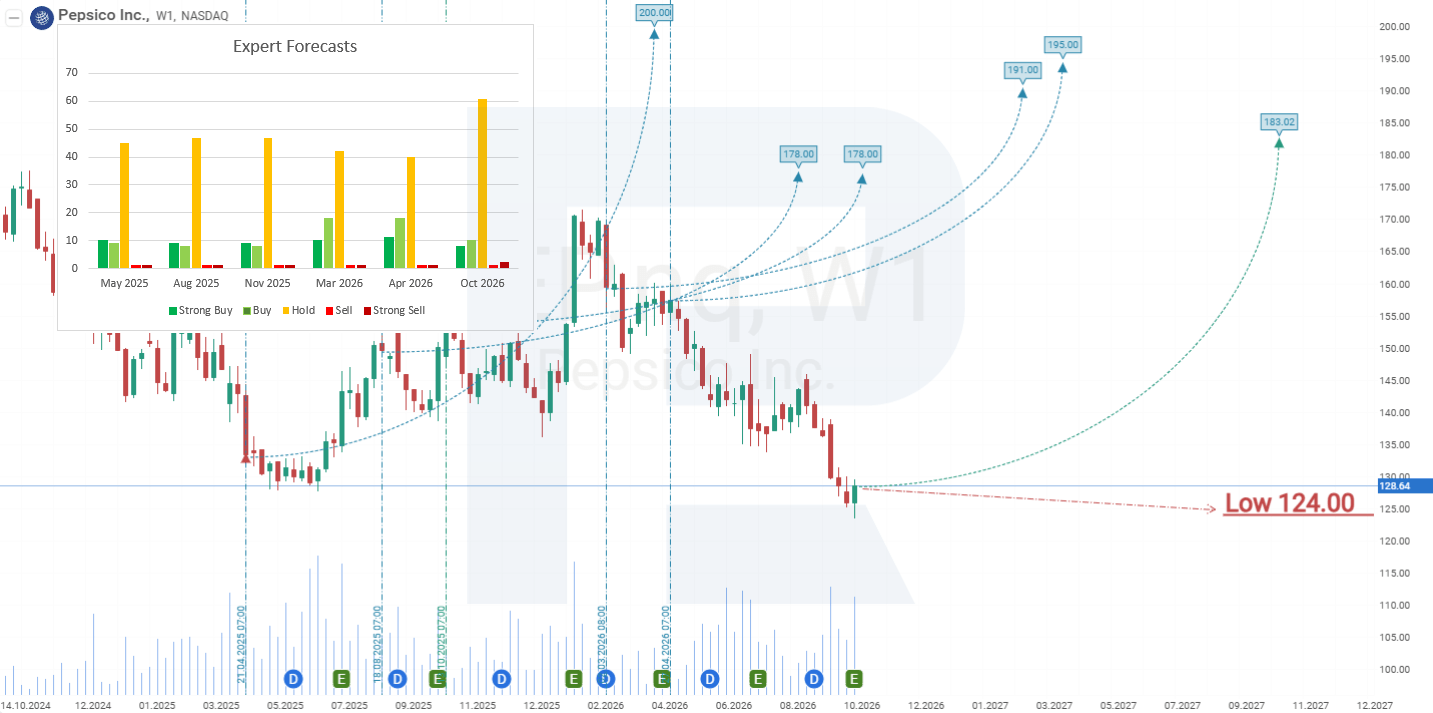
การคาดการณ์ราคาหุ้นของ PepsiCo, Inc. สำหรับปี 2026
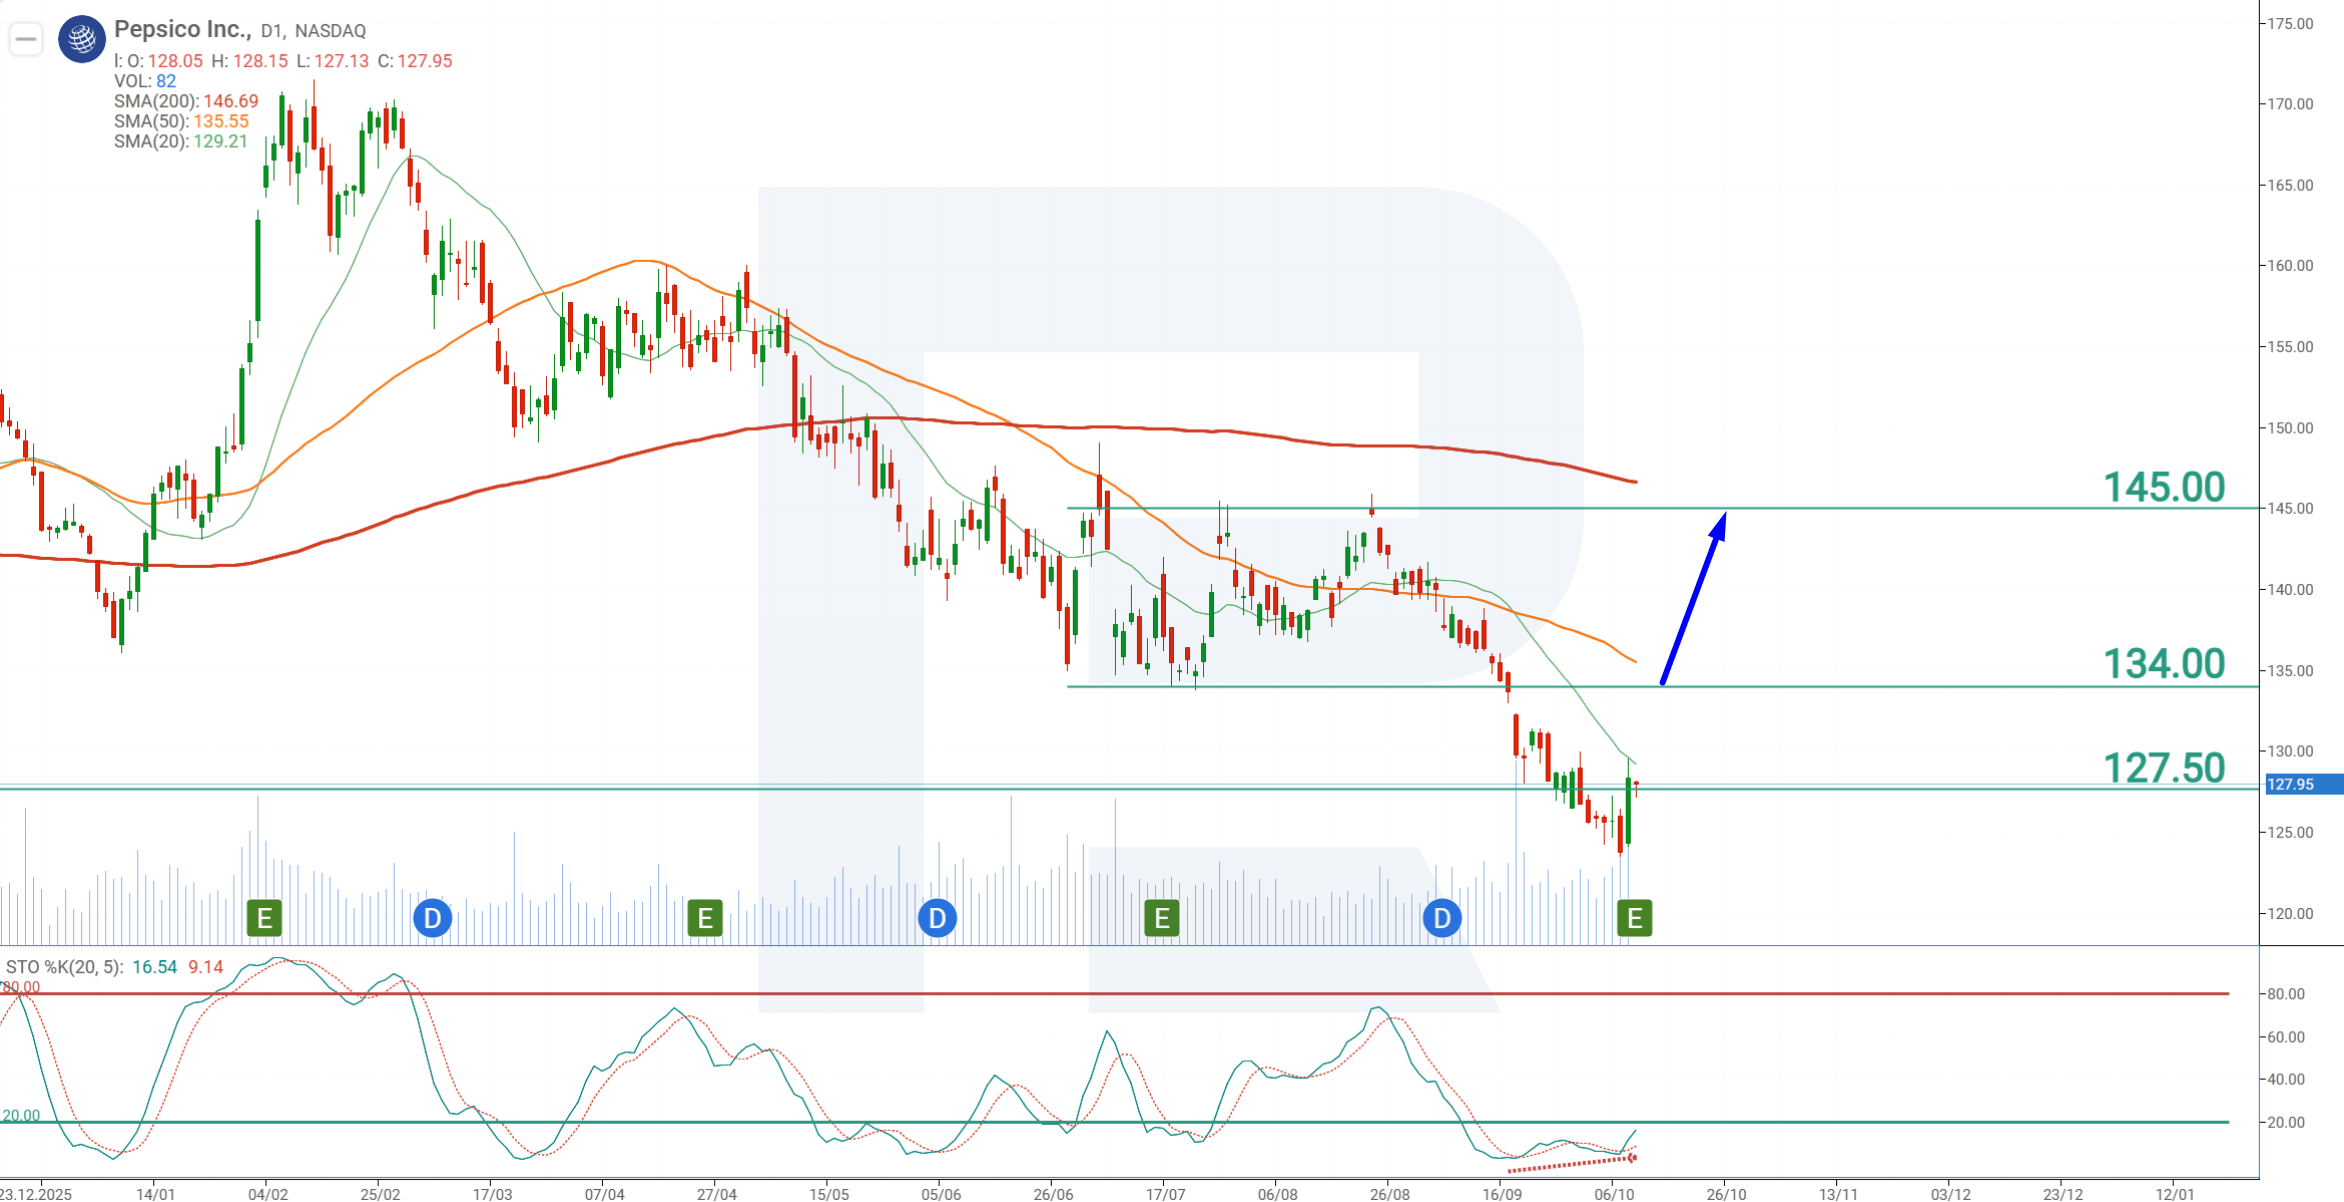
ณ เวลาที่จัดทำบทความ หุ้น PEP ซื้อขายอยู่ที่ 128 USD
ในกรอบเวลารายวัน หุ้น PEP ซื้อขายต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลา ซึ่งบ่งชี้ว่าแนวโน้มขาลงยังคงเป็นทิศทางหลัก อย่างไรก็ตาม Stochastic oscillator อยู่ลึกในเขตขายมากเกินไป ขณะที่ bullish convergence ที่เกิดขึ้นส่งสัญญาณถึงศักยภาพของการปรับขึ้นเชิงแก้ไข แรงสนับสนุนเพิ่มเติมต่อการฟื้นตัวมาจากการหลุดแนวรับหลอกที่ 127.50 USD ซึ่งเกิดพร้อมกับปริมาณการซื้อขายที่เพิ่มขึ้น สิ่งนี้บ่งชี้ว่ามีแรงซื้อเมื่อราคาลดลงต่ำกว่า 127 USD
การวิเคราะห์ปัจจัยพื้นฐานของหุ้น PepsiCo แสดงว่าบริษัทกำลังประสบความยากลำบากในการฟื้นการเติบโตของยอดขายในอเมริกาเหนือ ขณะที่ธุรกิจระหว่างประเทศยังคงขยายตัว พร้อมกันนั้น PepsiCo ยังคงสร้างกระแสเงินสดอิสระเป็นบวก ทำให้สามารถสนับสนุนการพัฒนาธุรกิจและรักษาการจ่ายเงินปันผลได้ ซึ่งสำคัญเป็นพิเศษสำหรับนักลงทุนที่เน้นรายได้จากเงินปันผล ดังนั้น ผู้ถือหุ้นบางรายอาจมองการลดลงของราคาหุ้นในปัจจุบันเป็นโอกาสในการเพิ่มสถานะที่ราคาน่าสนใจยิ่งขึ้น
การผสมผสานระหว่างความแข็งแกร่งด้านปัจจัยพื้นฐานของ PepsiCo ค่า Stochastic ที่อยู่ในภาวะขายมากเกินไป และสัญญาณแรงซื้อใกล้แนวรับ จึงสร้างเงื่อนไขสำหรับการปรับขึ้นเชิงแก้ไขของหุ้น PEP อย่างไรก็ตาม เนื่องจากแนวโน้มขาลงยังคงเป็นทิศทางหลัก การเปิดสถานะซื้อก่อนมีการยืนยันการกลับตัวถือว่ายังเร็วเกินไป การทะลุแนวต้านที่ 134 USD อาจเป็นสัญญาณดังกล่าว โดยบ่งชี้ว่าแรงซื้อกำลังแข็งแกร่งขึ้น
แนวคิดการซื้อขาย PEP คือวางคำสั่ง Buy Stop ที่ 135 USD หลังทะลุแนวต้าน เป้าหมายของการปรับขึ้นเชิงแก้ไขคือ 145 USD ซึ่งเป็นจุดตั้ง Take Profit ส่วน Stop Loss ตั้งไว้ที่ 126 USD การกลับลงต่ำกว่า 126.50 USD จะบ่งชี้ว่าแรงซื้ออ่อนตัวลงและเพิ่มโอกาสที่แนวโน้มขาลงจะดำเนินต่อ
Buy Stop – 135.00
Take Profit – 145.00
Stop Loss – 126.00
กฎการบริหารสถานะ เมื่อราคาเคลื่อนไหวไปแล้ว 70% ของระยะทางทั้งหมดไปยังเป้าหมายตามการคาดการณ์ ให้ตั้ง Stop Loss ที่ระดับเข้า จากนั้นปรับคำสั่งป้องกันตามการเคลื่อนไหวของราคาโดยรักษาระยะห่าง 5% การบริหารสถานะดำเนินต่อไปจนกว่าสถานะจะปิดที่ Take Profit หรือ Stop Loss ขึ้นอยู่กับว่าระดับใดถูกแตะก่อน
คำชี้แจง: บทความนี้ได้รับการแปลด้วยความช่วยเหลือจากเครื่องมือ AI แม้ว่าจะได้พยายามอย่างเต็มที่ในการรักษาความหมายดั้งเดิม แต่อาจมีความคลาดเคลื่อนหรือข้อบกพร่องบางประการ หากไม่มั่นใจ โปรดอ้างอิงจากต้นฉบับภาษาอังกฤษ
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้