
หุ้น McDonald’s อาจฟื้นตัวหลังทะลุแนวต้านที่ 245 USD
จำนวนลูกค้าในสหรัฐฯ ที่อ่อนแอกำลังกดดันหุ้น McDonald’s แม้ว่าผลประกอบการทางการเงินของบริษัทจะยังคงแข็งแกร่ง แนวโน้มหุ้น McDonald’s จะขึ้นอยู่กับการฟื้นตัวของจำนวนลูกค้าและความสามารถของ MCD ในการยืนเหนือแนวต้านที่ 245 USD
ผลประกอบการทางการเงิน Q2 ปี 2026 ของ McDonald’s Corporation (NYSE: MCD) แสดงให้เห็นว่าการเติบโตของยอดขายยังคงชะลอตัว ยอดขายสาขาเดิมของร้านที่เปิดมานานกว่าหนึ่งปีเติบโตช้าลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน และการชะลอตัวเห็นได้ชัดยิ่งกว่าในสหรัฐฯ ขณะเดียวกัน จำนวนลูกค้าในร้านสหรัฐฯ ลดลง แต่ยอดขายยังเพิ่มขึ้นเนื่องจากค่าใช้จ่ายเฉลี่ยต่อคนสูงขึ้น
บริษัทยังคงมีความสามารถในการทำกำไรสูง รายได้เพิ่มขึ้น 4% เป็น 7.10 พันล้าน USD ขณะที่กำไรต่อหุ้นไม่รวมค่าใช้จ่ายครั้งเดียวเพิ่มขึ้น 6% เป็น 3.38 USD ยอดขายทั้งระบบ รวมถึงร้านแฟรนไชส์ เพิ่มขึ้น 4% เมื่อไม่รวมผลกระทบจากอัตราแลกเปลี่ยน อย่างไรก็ตาม คำถามสำคัญยังคงไม่ได้รับคำตอบว่า เมื่อใดจำนวนลูกค้าในร้านสหรัฐฯ จะเริ่มฟื้นตัว
แนวโน้ม Q3 ยังไม่ชี้ว่าภาวะในสหรัฐฯ จะดีขึ้น ตามข้อมูลจากฝ่ายบริหาร ยอดขายสาขาเดิมในเดือนกรกฎาคมและสิงหาคมต่ำกว่าปีก่อนเล็กน้อย บริษัทคาดว่าจะเติบโตในเดือนกันยายน แต่เชื่อว่ายอดขายสาขาเดิมในสหรัฐฯ จะยังลดลงเล็กน้อยสำหรับทั้งไตรมาส นอกสหรัฐฯ ฝ่ายบริหารเคยคาดว่าการเติบโตจะเร็วกว่า Q2
บทความนี้วิเคราะห์หุ้น McDonald’s หลังผลประกอบการ Q2 ปี 2026 และตรวจสอบตัวชี้วัดสำคัญของธุรกิจและความคาดหวังสำหรับไตรมาสถัดไป นอกจากนี้ยังนำเสนอการวิเคราะห์ปัจจัยพื้นฐานของ MCD และวิเคราะห์หุ้นในมุมมองทางเทคนิค ซึ่งเป็นพื้นฐานของการคาดการณ์หุ้น McDonald’s สำหรับช่วงครึ่งหลังของปี 2026
เกี่ยวกับบริษัท McDonald's Corporation
McDonald's Corporation คือเครือร้านอาหารฟาสต์ฟู้ดที่ใหญ่ที่สุดในโลก ก่อตั้งขึ้นในปี 1940 โดยสองพี่น้อง Richard และ Maurice McDonald (McDonald Brothers) ที่เมืองซานเบอร์นาร์ดิโน รัฐแคลิฟอร์เนีย ในปี 1955 Ray Kroc (Raymond Kroc) ได้เข้ามาร่วมธุรกิจและเปลี่ยน McDonald's ให้เป็นแฟรนไชส์ระดับนานาชาติ บริษัทเข้าตลาดหลักทรัพย์เมื่อวันที่ 21 เมษายน 1965 โดยจดทะเบียนในตลาดหลักทรัพย์นิวยอร์ก (NYSE: MCD)
McDonald's เชี่ยวชาญในการขายเบอร์เกอร์ เฟรนช์ฟรายส์ เครื่องดื่ม และอาหารฟาสต์ฟู้ดประเภทอื่น ๆ บริษัทกำลังขยายบริการดิจิทัลและโปรแกรมสะสมแต้ม พร้อมทั้งปรับเมนูให้เข้ากับตลาดท้องถิ่น
นอกจากนี้ McDonald's ยังเป็นเจ้าของพอร์ตอสังหาริมทรัพย์ที่ใหญ่ที่สุดแห่งหนึ่งของโลก รายได้ส่วนสำคัญของบริษัทมาจากการให้เช่าพื้นที่แก่แฟรนไชส์ ซึ่งทำให้ McDonald's ไม่ได้เป็นเพียงธุรกิจร้านอาหารเท่านั้น แต่ยังเป็นผู้เล่นรายใหญ่ในธุรกิจอสังหาริมทรัพย์เชิงพาณิชย์ด้วย
กระแสการเงินหลักของ McDonald's Corporation
รูปแบบธุรกิจของ McDonald's มีความโดดเด่น โดยผสมผสานองค์ประกอบของอุตสาหกรรมร้านอาหารแบบดั้งเดิม เข้ากับแฟรนไชส์และการบริหารจัดการอสังหาริมทรัพย์ แหล่งรายได้หลักของบริษัทแบ่งออกเป็น 4 หมวดสำคัญ:
- แฟรนไชส์ (Franchising): ร้าน McDonald's ส่วนใหญ่ดำเนินการภายใต้โมเดลแฟรนไชส์ โดยบริษัทอนุญาตให้พันธมิตรใช้แบรนด์ สูตรอาหาร มาตรฐานคุณภาพ และแนวทางขององค์กร รายได้ในส่วนนี้มาจากค่าธรรมเนียมแรกเข้า (initial franchise fee) ที่พันธมิตรต้องจ่ายเพื่อเปิดร้าน McDonald's รวมถึงส่วนแบ่งเปอร์เซ็นต์จากยอดขายที่ดำเนินการอย่างต่อเนื่อง
- ร้านที่บริษัทเป็นเจ้าของ (Company-operated restaurants): รายได้ในกลุ่มนี้มาจากการขายสินค้าและบริการโดยตรง โดยบริษัทเป็นผู้รับผิดชอบค่าใช้จ่ายในการดำเนินงานทั้งหมดของสาขาเหล่านี้
- รายได้จากอสังหาริมทรัพย์ (Real estate income): McDonald's เป็นเจ้าของทรัพย์สินจำนวนมากที่ใช้สำหรับการดำเนินธุรกิจร้านอาหาร ในฐานะเจ้าของที่ดินหรือผู้เช่าหลัก บริษัทสร้างรายได้จากการให้เช่าหรือปล่อยเช่าช่วงที่ดินแก่แฟรนไชส์ ในบางกรณี McDonald's เป็นเจ้าของเพียงที่ดิน ขณะที่พันธมิตรเป็นผู้สร้างและเป็นเจ้าของอาคาร กลยุทธ์นี้ช่วยให้บริษัทมีรายได้ที่มั่นคงระยะยาว โดยไม่ขึ้นอยู่กับความสำเร็จของร้านใดร้านหนึ่ง
- ซัพพลายเชนและโลจิสติกส์ (Supply chain and logistics): McDonald's มักควบคุมห่วงโซ่อุปทานและการจัดซื้อของแฟรนไชส์ทั้งหมด ทำให้บริษัทมีรายได้เพิ่มเติมจากการบวกกำไรในผลิตภัณฑ์และวัตถุดิบ
โมเดลธุรกิจที่หลากหลายนี้ช่วยให้บริษัทสามารถรักษาการเติบโตระยะยาว และลดการพึ่งพารายได้จากเพียงแหล่งเดียว ในรายงานผลประกอบการประจำไตรมาส McDonald's จะรายงานข้อมูลทางการเงินแยกสำหรับร้านแฟรนไชส์และร้านที่บริษัทเป็นเจ้าของ ขณะที่รายได้จากหมวดอื่น ๆ จะถูกบันทึกไว้ภายใต้หมวด Other Revenues
รายงานผลประกอบการ Q3 2024 ของ McDonald's Corporation
เมื่อวันที่ 29 ตุลาคม McDonald's เผยแพร่ผลประกอบการไตรมาส 3 ปี 2024 โดยเปรียบเทียบกับช่วงเดียวกันของปี 2023 ดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 6.87 พันล้านดอลลาร์สหรัฐ (+3%)
- กำไรสุทธิ: 2.25 พันล้านดอลลาร์สหรัฐ (-3%)
- กำไรต่อหุ้น: 3.13 ดอลลาร์สหรัฐ (-1%)
- กำไรจากการดำเนินงาน: 3.18 พันล้านดอลลาร์สหรัฐ (-1%)
- รายได้จากร้านแฟรนไชส์: 4.09 พันล้านดอลลาร์สหรัฐ (+1%)
- ค่าใช้จ่ายครอบครองร้านแฟรนไชส์: 646 ล้านดอลลาร์สหรัฐ (+3%)
- รายได้จากร้านที่บริษัทบริหาร: 2.65 พันล้านดอลลาร์สหรัฐ (+4%)
- ค่าใช้จ่ายร้านที่บริษัทบริหาร: 2.24 พันล้านดอลลาร์สหรัฐ (+5%)
- รายได้อื่น ๆ: 124 ล้านดอลลาร์สหรัฐ (+39%)
ในคำแถลงประกอบรายงาน ฝ่ายบริหารของ McDonald's ได้เน้นถึงการใช้จ่ายอย่างระมัดระวังของผู้บริโภคและแรงกดดันด้านเงินเฟ้อ ซึ่งส่งผลกระทบต่อยอดขาย ทำให้ภาพรวมการดำเนินงานค่อนข้างทรงตัว
ในสหรัฐอเมริกา มียอดขายเพิ่มขึ้นเล็กน้อย โดยยอดขายเปรียบเทียบเพิ่มขึ้น 0.3% ซึ่งได้แรงหนุนจากการโปรโมชันที่มีประสิทธิภาพและการปรับปรุงเมนู อย่างไรก็ตาม ในตลาดต่างประเทศกลับพบการลดลง ซึ่งสะท้อนถึงการเปลี่ยนแปลงพฤติกรรมผู้บริโภค
สำหรับแนวโน้ม Q4 2024 ฝ่ายบริหารไม่ได้ให้การคาดการณ์เชิงตัวเลขที่เฉพาะเจาะจง แต่ได้แสดงท่าทีระมัดระวังต่อสภาพเศรษฐกิจในอนาคต โดยระบุถึงความท้าทายที่คาดว่าจะดำเนินต่อไปจากการใช้จ่ายของผู้บริโภค และผลกระทบจากความผันผวนของค่าเงิน โดยเฉพาะอย่างยิ่งในตลาดเกิดใหม่
แม้จะมีความท้าทายเหล่านี้ ผู้นำของ McDonald's ยังคงมองในเชิงบวกต่อกลยุทธ์ระยะยาว โดยมุ่งเน้นไปที่การฟื้นฟูความเชื่อมั่นของผู้บริโภค หลังเหตุการณ์การปนเปื้อนเชื้อ E. coli ในสหรัฐ ซึ่งกระทบต่อชื่อเสียงของแบรนด์ และการเสริมสร้างการตลาดเพื่อดึงดูดลูกค้าเพิ่มเติม
รายงานผลประกอบการ Q4 2024 ของ McDonald's Corporation
เมื่อวันที่ 10 กุมภาพันธ์ McDonald's เผยแพร่รายงาน Q4 2024 แสดงให้เห็นว่ารายได้คงที่เมื่อเทียบกับช่วงเดียวกันของปี 2023 โดยมีตัวชี้วัดสำคัญดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 6.39 พันล้านดอลลาร์สหรัฐ (คงที่)
- กำไรสุทธิ: 2.02 พันล้านดอลลาร์สหรัฐ (-1%)
- กำไรต่อหุ้น: 2.8 ดอลลาร์สหรัฐ (คงที่)
- กำไรจากการดำเนินงาน: 2.86 พันล้านดอลลาร์สหรัฐ (+2%)
- รายได้จากร้านแฟรนไชส์: 3.96 พันล้านดอลลาร์สหรัฐ (+2%)
- ค่าใช้จ่ายครอบครองร้านแฟรนไชส์: 635 ล้านดอลลาร์สหรัฐ (คงที่)
- รายได้จากร้านที่บริษัทบริหาร: 2.31 พันล้านดอลลาร์สหรัฐ (-7%)
- ค่าใช้จ่ายร้านที่บริษัทบริหาร: 1.98 พันล้านดอลลาร์สหรัฐ (-5%)
- รายได้อื่น ๆ: 120 ล้านดอลลาร์สหรัฐ (+88%)
ตามคำกล่าวของ CEO Chris Kempczinski McDonald's ต้องเผชิญกับความท้าทายจากปัจจัยภายนอกใน Q4 2024 ซึ่งรวมถึงการใช้จ่ายของผู้บริโภคที่ลดลง และเหตุการณ์การปนเปื้อนเชื้อแบคทีเรียในสินค้า ซึ่งส่งผลลบต่อภาพรวมผลประกอบการ เขาได้กล่าวว่า แม้ผลลัพธ์โดยรวมถือว่าแข็งแกร่ง แต่ก็ยังต่ำกว่าที่คาดไว้ในบางตลาดต่างประเทศและในรูปแบบการเข้าร้านของลูกค้า
สำหรับปี 2025 บริษัทมีมุมมองเชิงบวกต่อการเติบโตของกำไร โดยฝ่ายบริหารคาดการณ์ว่า อัตรากำไรจากการดำเนินงาน จะเพิ่มขึ้นไปอยู่ในระดับกลางถึงสูง ซึ่งสูงกว่าระดับที่ปรับแล้ว 46.3% ในปี 2024
ในปี 2025 McDonald's วางแผนที่จะมุ่งเน้นไปที่:
การขยายเมนูราคาย่อมเยา เพื่อดึงดูดผู้บริโภคที่คำนึงถึงราคา
การปรับเปลี่ยนดิจิทัลในระดับโลก ซึ่งได้กลายเป็นปัจจัยขับเคลื่อนรายได้ที่สำคัญแล้ว
แม้ว่ารายได้และกำไรสุทธิใน Q4 2024 จะคงที่ แต่ตลาดนักลงทุนตอบสนองเชิงบวกต่อแนวโน้มปี 2025 ที่สดใสของ McDonald's ส่งผลให้ราคาหุ้นเพิ่มขึ้น 4.7% หลังการเปิดเผยรายงาน
รายงานผลประกอบการ Q1 2025 ของ McDonald's Corporation
เมื่อวันที่ 1 พฤษภาคม McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q1 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 31 มีนาคม ตัวเลขสำคัญมีดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 5.96 พันล้าน USD (–3%)
- กำไรสุทธิ: 1.87 พันล้าน USD (–3%)
- กำไรต่อหุ้น: 2.60 USD (–2%)
- กำไรจากการดำเนินงาน: 2.64 พันล้าน USD (–3%)
- รายได้จากร้านแฟรนไชส์: 3.66 พันล้าน USD (–2%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 620 ล้าน USD (–1%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.31 พันล้าน USD (–7%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.13 พันล้าน USD (–9%)
- รายได้อื่น: 162 ล้าน USD (+78%)
ใน Q1 ปี 2025 ยอดขายสาขาเดิมของ McDonald’s ลดลง 3.6% ในสหรัฐฯ และ 1% ทั่วโลก ปัญหาหลักคือจำนวนลูกค้าที่ลดลง เนื่องจากผู้บริโภครายได้ต่ำและปานกลางลดการรับประทานอาหารนอกบ้านมากขึ้น อย่างไรก็ตาม ส่วนหนึ่งของการลดลงทั่วโลกสะท้อนฐานเปรียบเทียบกับปี 2024 ซึ่งไตรมาสดังกล่าวมีวันเพิ่มขึ้นหนึ่งวัน ยอดขายเพิ่มขึ้นในตะวันออกกลางและญี่ปุ่น แต่ไม่เพียงพอที่จะชดเชยความอ่อนแอในตลาดอื่น
ยอดขายที่ลดลงกดดันความสามารถในการทำกำไร โดยกำไรจากการดำเนินงานลดลง 3% ขณะที่กำไรต่อหุ้นที่ปรับแล้วอยู่ที่ 2.67 USD เทียบกับ 2.70 USD ในปีก่อน ใน Q2 บริษัทคาดว่าจำนวนลูกค้าจะดีขึ้น โดยได้รับแรงหนุนจากข้อเสนอราคาประหยัด McValue การโฆษณา และเมนูใหม่ แม้ว่าจะไม่ได้ให้ประมาณการเชิงตัวเลขสำหรับไตรมาส สำหรับทั้งปี 2025 McDonald’s วางแผนเปิดร้านประมาณ 2,200 แห่ง และลงทุน 3.0–3.2 พันล้าน USD ในรายจ่ายลงทุน คำถามสำคัญสำหรับรายงานผลประกอบการครั้งถัดไปคือ มาตรการเหล่านี้จะดึงลูกค้ากลับมาและฟื้นการเติบโตของยอดขายสาขาเดิมในสหรัฐฯ ได้หรือไม่
ผลประกอบการไตรมาส 2 ปี 2025 ของ McDonald's Corporation
เมื่อวันที่ 6 สิงหาคม McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q2 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน ตัวเลขสำคัญมีดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 6.84 พันล้าน USD (+5%)
- กำไรสุทธิ: 2.25 พันล้าน USD (+11%)
- กำไรต่อหุ้น: 3.19 USD (+12%)
- กำไรจากการดำเนินงาน: 3.23 พันล้าน USD (+11%)
- รายได้จากร้านแฟรนไชส์: 4.21 พันล้าน USD (+7%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 654 ล้าน USD (+4%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.46 พันล้าน USD (0%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.08 พันล้าน USD (0%)
- รายได้อื่น: 172 ล้าน USD (+93%)
ใน Q2 ปี 2025 McDonald’s กลับมาเติบโตหลังเริ่มต้นปีอย่างอ่อนแอ ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 3.8% เทียบกับ Q2 ปี 2024 หลังจากลดลง 1% เมื่อเทียบกับปีก่อนใน Q1 ผลการดำเนินงานในสหรัฐฯ ก็ดีขึ้น โดยยอดขายสาขาเดิมเปลี่ยนจาก –3.6% ใน Q1 เป็น +2.5% ใน Q2 รายได้เพิ่มขึ้น 5% เป็น 6.84 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้วเพิ่มขึ้น 7% เป็น 3.19 USD อย่างไรก็ตาม การเติบโตของยอดขายในสหรัฐฯ มาจากค่าใช้จ่ายเฉลี่ยต่อคนที่สูงขึ้นเป็นหลัก ดังนั้นการฟื้นตัวของจำนวนลูกค้ายังคงเป็นคำถามที่ต้องติดตาม
ข้อเสนอราคาประหยัด ผลิตภัณฑ์ใหม่ และการโฆษณาช่วยดึงดูดลูกค้า ยอดขายทั้งระบบให้สมาชิกโปรแกรมสะสมคะแนนแตะ 9 พันล้าน USD เพิ่มจาก 8 พันล้าน USD ใน Q1 ฝ่ายบริหารคาดว่าผลลัพธ์ในครึ่งปีหลังจะแข็งแกร่งขึ้น แต่ไม่ได้ให้ประมาณการเชิงตัวเลขสำหรับ Q3 ประเด็นสำคัญที่ต้องติดตามในรายงานผลประกอบการครั้งถัดไปคือ ยอดขายสาขาเดิมในสหรัฐฯ จะเติบโตต่อหรือไม่ และจำนวนลูกค้าจะเพิ่มขึ้นหรือไม่ แผนทั้งปีของบริษัทกำหนดให้เปิดร้านราว 2,200 แห่ง และรักษาอัตรากำไรจากการดำเนินงานในช่วงกลางถึงสูงของระดับ 40%
ผลประกอบการไตรมาส 3 ปี 2025 ของ McDonald's Corporation
เมื่อวันที่ 5 พฤศจิกายน McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q3 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน ตัวเลขสำคัญมีดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 7.08 พันล้าน USD (+3%)
- กำไรสุทธิ (non-GAAP): 2.31 พันล้าน USD (–1%)
- กำไรต่อหุ้น (non-GAAP): 3.22 USD (0%)
- กำไรจากการดำเนินงาน: 3.36 พันล้าน USD (+5%)
- รายได้จากร้านแฟรนไชส์: 4.36 พันล้าน USD (+7%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 666 ล้าน USD (+3%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.56 พันล้าน USD (–3%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.17 พันล้าน USD (–3%)
- รายได้อื่น: 151 ล้าน USD (+22%)
ใน Q3 ปี 2025 McDonald’s ยังคงรักษาการเติบโตของยอดขายไว้ได้ แม้ว่าแรงส่งจะชะลอลงเล็กน้อยเมื่อเทียบกับ Q2 ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 3.6% เมื่อเทียบกับปีก่อน เทียบกับ 3.8% ในไตรมาสก่อน ขณะที่ยอดขายสาขาเดิมในสหรัฐฯ เพิ่มขึ้น 2.4% เทียบกับ 2.5% รายได้เพิ่มขึ้น 3% เป็น 7.08 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้วทรงตัวจากปีก่อนที่ 3.22 USD เมื่อเปรียบเทียบกัน กำไรต่อหุ้นที่ปรับแล้วเพิ่มขึ้น 7% ใน Q2 ในสหรัฐฯ ยอดขายได้รับแรงหนุนหลักจากค่าใช้จ่ายเฉลี่ยต่อคนที่สูงขึ้นอีกครั้ง ดังนั้นการฟื้นตัวของจำนวนลูกค้ายังคงเป็นคำถามที่ต้องติดตาม
ข้อเสนออาหารราคาประหยัดและการกลับมาของ Snack Wrap ช่วยสนับสนุนความต้องการ แต่ผู้บริโภครายได้ต่ำยังคงไปใช้บริการร้านฟาสต์ฟู้ดน้อยลง สำหรับ Q4 ฝ่ายบริหารคาดว่าการเติบโตของยอดขายสาขาเดิมในสหรัฐฯ จะเร่งขึ้น โดยได้รับแรงหนุนจากข้อเสนอใหม่และฐานเปรียบเทียบที่อ่อนแอใน Q4 ปี 2024 ขณะเดียวกัน บริษัทวางแผนใช้เงินประมาณ 75 ล้าน USD เพื่อสนับสนุนส่วนลดของแฟรนไชส์ รายงานผลประกอบการครั้งถัดไปจะแสดงให้เห็นว่า McDonald’s สามารถดึงดูดลูกค้าได้มากขึ้นและเปลี่ยนการเติบโตของยอดขายให้เป็นการเติบโตของกำไรได้หรือไม่
ผลประกอบการ McDonald's Corporation ไตรมาส 4 ปี 2025
เมื่อวันที่ 11 กุมภาพันธ์ McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q4 ปี 2025 สำหรับไตรมาสสิ้นสุดวันที่ 31 ธันวาคม ตัวเลขสำคัญมีดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 7.01 พันล้าน USD (+10%)
- กำไรสุทธิ (non-GAAP): 2.23 พันล้าน USD (+9%)
- กำไรต่อหุ้น (non-GAAP): 3.12 USD (+10%)
- กำไรจากการดำเนินงาน: 3.16 พันล้าน USD (+10%)
- รายได้จากร้านแฟรนไชส์: 4.31 พันล้าน USD (+9%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 678 ล้าน USD (+7%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.54 พันล้าน USD (+10%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.16 พันล้าน USD (+9%)
- รายได้อื่น: 162 ล้าน USD (+35%)
ใน Q4 ปี 2025 การเติบโตของ McDonald’s เร่งขึ้นและสูงกว่าที่ตลาดคาด ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 5.7% เมื่อเทียบกับปีก่อน จาก 3.6% ใน Q3 ขณะที่ยอดขายสาขาเดิมในสหรัฐฯ เพิ่มขึ้น 6.8% จาก 2.4% ที่สำคัญ การเติบโตของยอดขายในสหรัฐฯ ได้รับแรงหนุนจากจำนวนลูกค้าที่เพิ่มขึ้นด้วย ในขณะที่ Q3 ปัจจัยหลักคือค่าใช้จ่ายเฉลี่ยต่อคนที่สูงขึ้น รายได้อยู่ที่ 7.01 พันล้าน USD เพิ่มขึ้น 10% ขณะที่กำไรต่อหุ้นที่ปรับแล้วเพิ่มขึ้น 10% เมื่อเทียบกับปีก่อนเป็น 3.12 USD หลังจากไม่เติบโตใน Q3 กำไรจากการดำเนินงานเพิ่มขึ้น 10% หรือ 13% เมื่อไม่รวมค่าใช้จ่ายครั้งเดียว
สำหรับ Q1 ปี 2026 ฝ่ายบริหารคาดว่าการเติบโตของยอดขายสาขาเดิมในสหรัฐฯ จะชะลอลงจากระดับที่แข็งแกร่งใน Q4 แต่ไม่ได้ให้ตัวเลขเฉพาะ สำหรับทั้งปี 2026 บริษัทวางแผนเปิดร้านประมาณ 2,600 แห่ง หรือสุทธิ 2,100 แห่งหลังหักการปิดร้าน โดยมีรายจ่ายลงทุน 3.7–3.9 พันล้าน USD การขยายตัวนี้ต้องติดตามกระแสเงินสดอย่างใกล้ชิด: ในปี 2025 กระแสเงินสดอิสระอยู่ที่ประมาณ 7.2 พันล้าน USD ใกล้เคียงกับ 7.1 พันล้าน USD ที่บริษัทคืนให้ผู้ถือหุ้นผ่านเงินปันผลและการซื้อหุ้นคืน หนี้ระยะยาวอยู่ที่ 40.0 พันล้าน USD รายงานผลประกอบการครั้งถัดไปจะแสดงว่าการเติบโตของจำนวนลูกค้าจะยั่งยืนได้หรือไม่ในขณะที่การลงทุนเพิ่มขึ้น
ผลประกอบการทางการเงิน Q1 ปี 2026 ของ McDonald's Corporation
เมื่อวันที่ 7 พฤษภาคม McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q1 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 31 มีนาคม ตัวเลขสำคัญมีดังนี้ (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html):
- รายได้: 6.52 พันล้าน USD (+9%)
- กำไรสุทธิ (non-GAAP): 2.02 พันล้าน USD (+5%)
- กำไรต่อหุ้น (non-GAAP): 2.83 USD (+6%)
- กำไรจากการดำเนินงาน: 2.95 พันล้าน USD (+12%)
- รายได้จากร้านแฟรนไชส์: 4.01 พันล้าน USD (+9%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 676 ล้าน USD (+9%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.32 พันล้าน USD (+9%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.03 พันล้าน USD (+9%)
- รายได้อื่น: 193 ล้าน USD (+19%)
ใน Q1 ปี 2026 McDonald’s ยังคงเติบโต แม้ว่าแรงส่งจะชะลอลงหลัง Q4 ปี 2025 ที่แข็งแกร่ง ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 3.8% เมื่อเทียบกับปีก่อน จาก 5.7% ในไตรมาสก่อน ขณะที่ยอดขายสาขาเดิมในสหรัฐฯ เพิ่มขึ้น 3.9% จาก 6.8% ในสหรัฐฯ ยอดขายได้รับแรงหนุนหลักจากค่าใช้จ่ายเฉลี่ยต่อคนที่สูงขึ้น รายได้อยู่ที่ 6.52 พันล้าน USD แม้ว่าการเพิ่มขึ้น 6% ของกำไรต่อหุ้นที่ปรับแล้วจะได้รับแรงหนุนบางส่วนจากการเคลื่อนไหวของอัตราแลกเปลี่ยน หากไม่รวมผลกระทบนี้ การเติบโตอยู่เพียง 1% ดังนั้นผลประกอบการที่แข็งแกร่งยังไม่ยืนยันว่าการฟื้นตัวของจำนวนลูกค้าที่เห็นใน Q4 กลายเป็นแนวโน้มที่ยั่งยืนแล้ว
ในช่วงที่เผยแพร่ผลประกอบการ ฝ่ายบริหารคาดว่ายอดขายสาขาเดิมใน Q2 จะชะลอลงอย่างชัดเจน ในเดือนเมษายน ยอดขายสาขาเดิมลดลงเล็กน้อยเมื่อเทียบกับปีก่อนทั้งในสหรัฐฯ และ International Operated Markets บริษัทระบุว่าการเริ่มต้นไตรมาสที่อ่อนแอบางส่วนมาจากฐานเปรียบเทียบที่ยากกับโปรโมชั่น Minecraft ที่ประสบความสำเร็จในปีก่อน แผนปี 2026 ยังคงเดิม คือเปิดร้านประมาณ 2,600 แห่ง และรายจ่ายลงทุน 3.7–3.9 พันล้าน USD รายงานผลประกอบการครั้งถัดไปจะแสดงว่า McDonald’s สามารถดึงลูกค้ากลับมาได้หรือไม่ในขณะที่การเติบโตของยอดขายชะลอลง
ผลประกอบการทางการเงิน Q2 ปี 2026 ของ McDonald's Corporation
เมื่อวันที่ 4 สิงหาคม McDonald’s เผยแพร่ผลประกอบการทางการเงิน Q2 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน ตัวเลขสำคัญมีดังนี้ โดยแสดงการเปลี่ยนแปลงเทียบกับ Q2 ปี 2025 (https://corporate.mcdonalds.com/corpmcd/investors/financial-information.html ):
- รายได้: 7.10 พันล้าน USD (+4%)
- กำไรสุทธิ (non-GAAP): 2.40 พันล้าน USD (+5%)
- กำไรต่อหุ้น (non-GAAP): 3.38 USD (+6%)
- กำไรจากการดำเนินงาน: 3.34 พันล้าน USD (+3%)
- รายได้จากร้านแฟรนไชส์: 4.39 พันล้าน USD (+4%)
- ค่าใช้จ่ายด้านสถานที่ของร้านแฟรนไชส์: 680 ล้าน USD (+4%)
- รายได้จากร้านที่บริษัทเป็นเจ้าของ: 2.53 พันล้าน USD (+3%)
- ค่าใช้จ่ายของร้านที่บริษัทเป็นเจ้าของ: 2.14 พันล้าน USD (+3%)
- รายได้อื่น: 182 ล้าน USD (+6%)
หลังจาก Q4 ปี 2025 ที่แข็งแกร่ง การเติบโตของยอดขายสาขาเดิมทั่วโลกเมื่อเทียบกับปีก่อนชะลอจาก 5.7% เป็น 3.8% ใน Q1 ปี 2026 และต่อมาเหลือ 1.3% ใน Q2 แนวโน้มในสหรัฐฯ อ่อนแอยิ่งกว่า โดยการเติบโตชะลอจาก 6.8% เป็น 3.9% และต่อมาเหลือ 0.8% ในช่วงสามไตรมาสเดียวกัน ตัวเลขเหล่านี้เปรียบเทียบแต่ละไตรมาสกับช่วงเดียวกันของปีก่อน และไม่ได้หมายถึงการเปลี่ยนแปลงของยอดขายจากไตรมาสก่อนหน้า ใน Q2 ร้านอาหารในสหรัฐฯ มีจำนวนลูกค้าเข้าใช้น้อยกว่าช่วงเดียวกันของปีก่อน ดังนั้นการฟื้นตัวของจำนวนลูกค้าที่เห็นใน Q4 ยังไม่ยั่งยืน
ฝ่ายบริหารระบุว่าความอ่อนแอในสหรัฐฯ มาจากพฤติกรรมผู้บริโภคที่ระมัดระวังและการดำเนินงานของบริษัทเอง เมนูใหม่ที่มีสินค้าราคาต่ำกว่า 3 USD ดึงดูดลูกค้าเพิ่มได้น้อยกว่าที่คาด ขณะเดียวกัน McDonald’s ลดโปรโมชั่นดิจิทัลและยุติข้อเสนอ Buy One, Add One for 1 USD ซึ่งเคยได้รับความนิยมในหมู่ลูกค้าประจำ บริษัทประเมินว่าข้อบกพร่องของข้อเสนอด้านความคุ้มค่าคิดเป็นประมาณสองในสามของจำนวนลูกค้าที่ต่ำกว่าคาด แรงกดดันเพิ่มเติมมาจากบริการที่ช้าลงเนื่องจากการเปิดตัวผลิตภัณฑ์ที่ซับซ้อนและแคมเปญโฆษณา FIFA ที่ทำผลงานต่ำกว่าคาด
นอกสหรัฐฯ การเติบโตก็ชะลอลงเช่นกัน แม้ว่าทั้งสองกลุ่มธุรกิจต่างประเทศยังคงมีแรงส่งเชิงบวก ยอดขายสาขาเดิมใน International Operated Markets เพิ่มขึ้น 1.5% หลังจากเติบโต 3.9% ใน Q1 เยอรมนี ออสเตรเลีย และสหราชอาณาจักรช่วยสนับสนุน ขณะที่ฝรั่งเศสยังคงอ่อนแอ ใน International Developmental Licensed Markets ยอดขายสาขาเดิมเพิ่มขึ้น 1.9% หลังจากเติบโต 3.4% ใน Q1
โมเดลแฟรนไชส์ของ McDonald’s ยังคงสนับสนุนความแข็งแกร่งทางการเงินของบริษัท รายได้จากร้านแฟรนไชส์เพิ่มขึ้น 4% ขณะที่กำไรของกลุ่มหลังหักค่าใช้จ่ายด้านสถานที่ก็เพิ่มขึ้น 4% เป็น 3.71 พันล้าน USD อย่างไรก็ตาม กำไรจากร้านที่บริษัทเป็นเจ้าของในสหรัฐฯ ลดลง 6% เหลือ 91 ล้าน USD ท่ามกลางแรงกดดันด้านต้นทุน ค่าใช้จ่ายด้านบริหารเพิ่มขึ้น 17% ส่งผลให้กำไรจากการดำเนินงานที่ปรับแล้วเพิ่มขึ้นเพียง 4% แม้ว่ากำไรต่อหุ้นที่ปรับแล้วจะเพิ่มขึ้น 6% กำไรจากการขายร้านที่สูงขึ้นยังช่วยสนับสนุนผลการดำเนินงาน ดังนั้นการเติบโตของกำไรต่อหุ้นเพียงอย่างเดียวจึงไม่สะท้อนภาพอุปสงค์พื้นฐานทั้งหมด
แนวโน้ม Q3 ปี 2026 แย่ลงหลังการประชุมนักลงทุนเมื่อวันที่ 23 กันยายน ตามข้อมูลจาก CFO ยอดขายสาขาเดิมในสหรัฐฯ ติดลบเล็กน้อยในเดือนกรกฎาคมและสิงหาคม บริษัทคาดว่าจะเติบโตในเดือนกันยายน แต่คาดว่าทั้งไตรมาสจะลดลงเล็กน้อย สิ่งนี้เพิ่มความกังวลว่าการฟื้นตัวของอุปสงค์หลัง Q2 ที่อ่อนแอจะใช้เวลานานขึ้น ขณะเดียวกัน McDonald’s ยังคงแผนเปิดร้านประมาณ 2,600 แห่งในปี 2026 และลงทุน 3.7–3.9 พันล้าน USD เป้าหมายการมีร้าน 50,000 แห่งถูกเลื่อนไปเป็นปี 2028 โครงการสนับสนุนแฟรนไชส์ใหม่มูลค่า 8.5 พันล้าน USD จะดำเนินไปจนถึงปี 2036 ขณะที่บริษัทตั้งเป้าเพิ่มอัตรากำไรจากการดำเนินงานให้สูงกว่า 50% ภายในปี 2030 ดังนั้นสัญญาณสำคัญของการฟื้นตัวในรายงานผลประกอบการครั้งต่อ ๆ ไปคือการกลับมาเติบโตของจำนวนลูกค้าและยอดขายสาขาเดิมในสหรัฐฯ
การวิเคราะห์ปัจจัยพื้นฐานของ MCD และปัจจัยขับเคลื่อนหลักของหุ้น McDonald’s
ในปี 2026 กรณีการลงทุนของ McDonald’s ขึ้นอยู่เป็นอย่างมากกับความสามารถของบริษัทในการรักษาการเติบโตของยอดขายในร้านเดิม ขยายเครือข่ายโดยไม่ลดประสิทธิภาพ และเปลี่ยนการเติบโตนี้เป็นกำไรและกระแสเงินสดอิสระ สามารถใช้ตัวชี้วัดหลักสี่รายการเพื่อประเมินแนวโน้มของบริษัท:
- การเติบโตของยอดขายสาขาเดิม
- การเติบโตของยอดขายทั้งระบบ
- อัตรากำไรจากการดำเนินงาน
- กระแสเงินสดอิสระ
การเติบโตของยอดขายสาขาเดิม วัดผลการดำเนินงานของยอดขายในร้านที่เปิดดำเนินการมาเป็นระยะเวลานาน จึงเป็นหนึ่งในตัวชี้วัดที่ดีที่สุดของอุปสงค์ตามธรรมชาติสำหรับ McDonald’s สำหรับนักลงทุน ผลการดำเนินงานในสหรัฐฯ มีความสำคัญเป็นพิเศษ เพราะเป็นตลาดที่ใหญ่และทำกำไรได้มากที่สุดของบริษัท การเร่งตัวของการเติบโตของยอดขายสาขาเดิม บ่งชี้ถึงจำนวนลูกค้าที่เพิ่มขึ้น ค่าใช้จ่ายเฉลี่ยต่อคนที่สูงขึ้น หรือทั้งสองอย่าง การชะลอตัวอย่างต่อเนื่อง โดยเฉพาะในสหรัฐฯ อาจเป็นสัญญาณแรกของอุปสงค์ผู้บริโภคที่อ่อนแอลง
การเติบโตของยอดขายทั้งระบบ สะท้อนการเปลี่ยนแปลงของยอดขายทั่วทั้งระบบ McDonald’s ในสกุลเงินคงที่ รวมถึงผลของการเปิดร้านใหม่ ตัวชี้วัดนี้ให้ภาพการเติบโตของทั้งระบบที่กว้างขึ้น แม้การเติบโตของยอดขายสาขาเดิม จะอยู่ในระดับปานกลาง บริษัทก็ยังสามารถรักษาการเติบโตของระบบให้แข็งแกร่งขึ้นได้ด้วยการขยายเครือข่ายร้าน การลดลงอย่างต่อเนื่องของการเติบโตของยอดขายทั้งระบบ จะบ่งชี้ว่าทั้งการเติบโตตามธรรมชาติและการเปิดร้านใหม่ไม่สามารถรักษาจังหวะการเติบโตเดิมไว้ได้
อัตรากำไรจากการดำเนินงาน แสดงให้เห็นว่า McDonald’s เปลี่ยนรายได้เป็นกำไรจากการดำเนินงานได้อย่างมีประสิทธิภาพเพียงใด เนื่องจากร้านส่วนใหญ่เป็นแฟรนไชส์ โมเดลธุรกิจของบริษัทควรรักษาความสามารถในการทำกำไรในระดับสูง ดังนั้นอัตรากำไรที่ทรงตัวหรือเพิ่มขึ้นจะยืนยันคุณภาพของการเติบโต หากยอดขายยังเพิ่มขึ้นแต่อัตรากำไรจากการดำเนินงานเริ่มลดลง อาจบ่งชี้ถึงต้นทุนที่สูงขึ้น แรงกดดันต่อแฟรนไชส์ หรือส่วนผสมทางธุรกิจที่แย่ลง
กระแสเงินสดอิสระ แสดงจำนวนเงินสดที่ McDonald’s สร้างได้หลังหักรายจ่ายลงทุน กระแสเงินสดนี้ช่วยให้บริษัทจ่ายเงินปันผล ซื้อหุ้นคืน ลดหนี้ และสนับสนุนการขยายเครือข่ายต่อไป สำหรับบริษัทที่เติบโตเต็มที่อย่าง McDonald’s FCF ที่ยั่งยืนมีความสำคัญเป็นพิเศษ เพราะยืนยันว่าการเติบโตของยอดขายและกำไรเปลี่ยนเป็นการสร้างเงินสดจริง
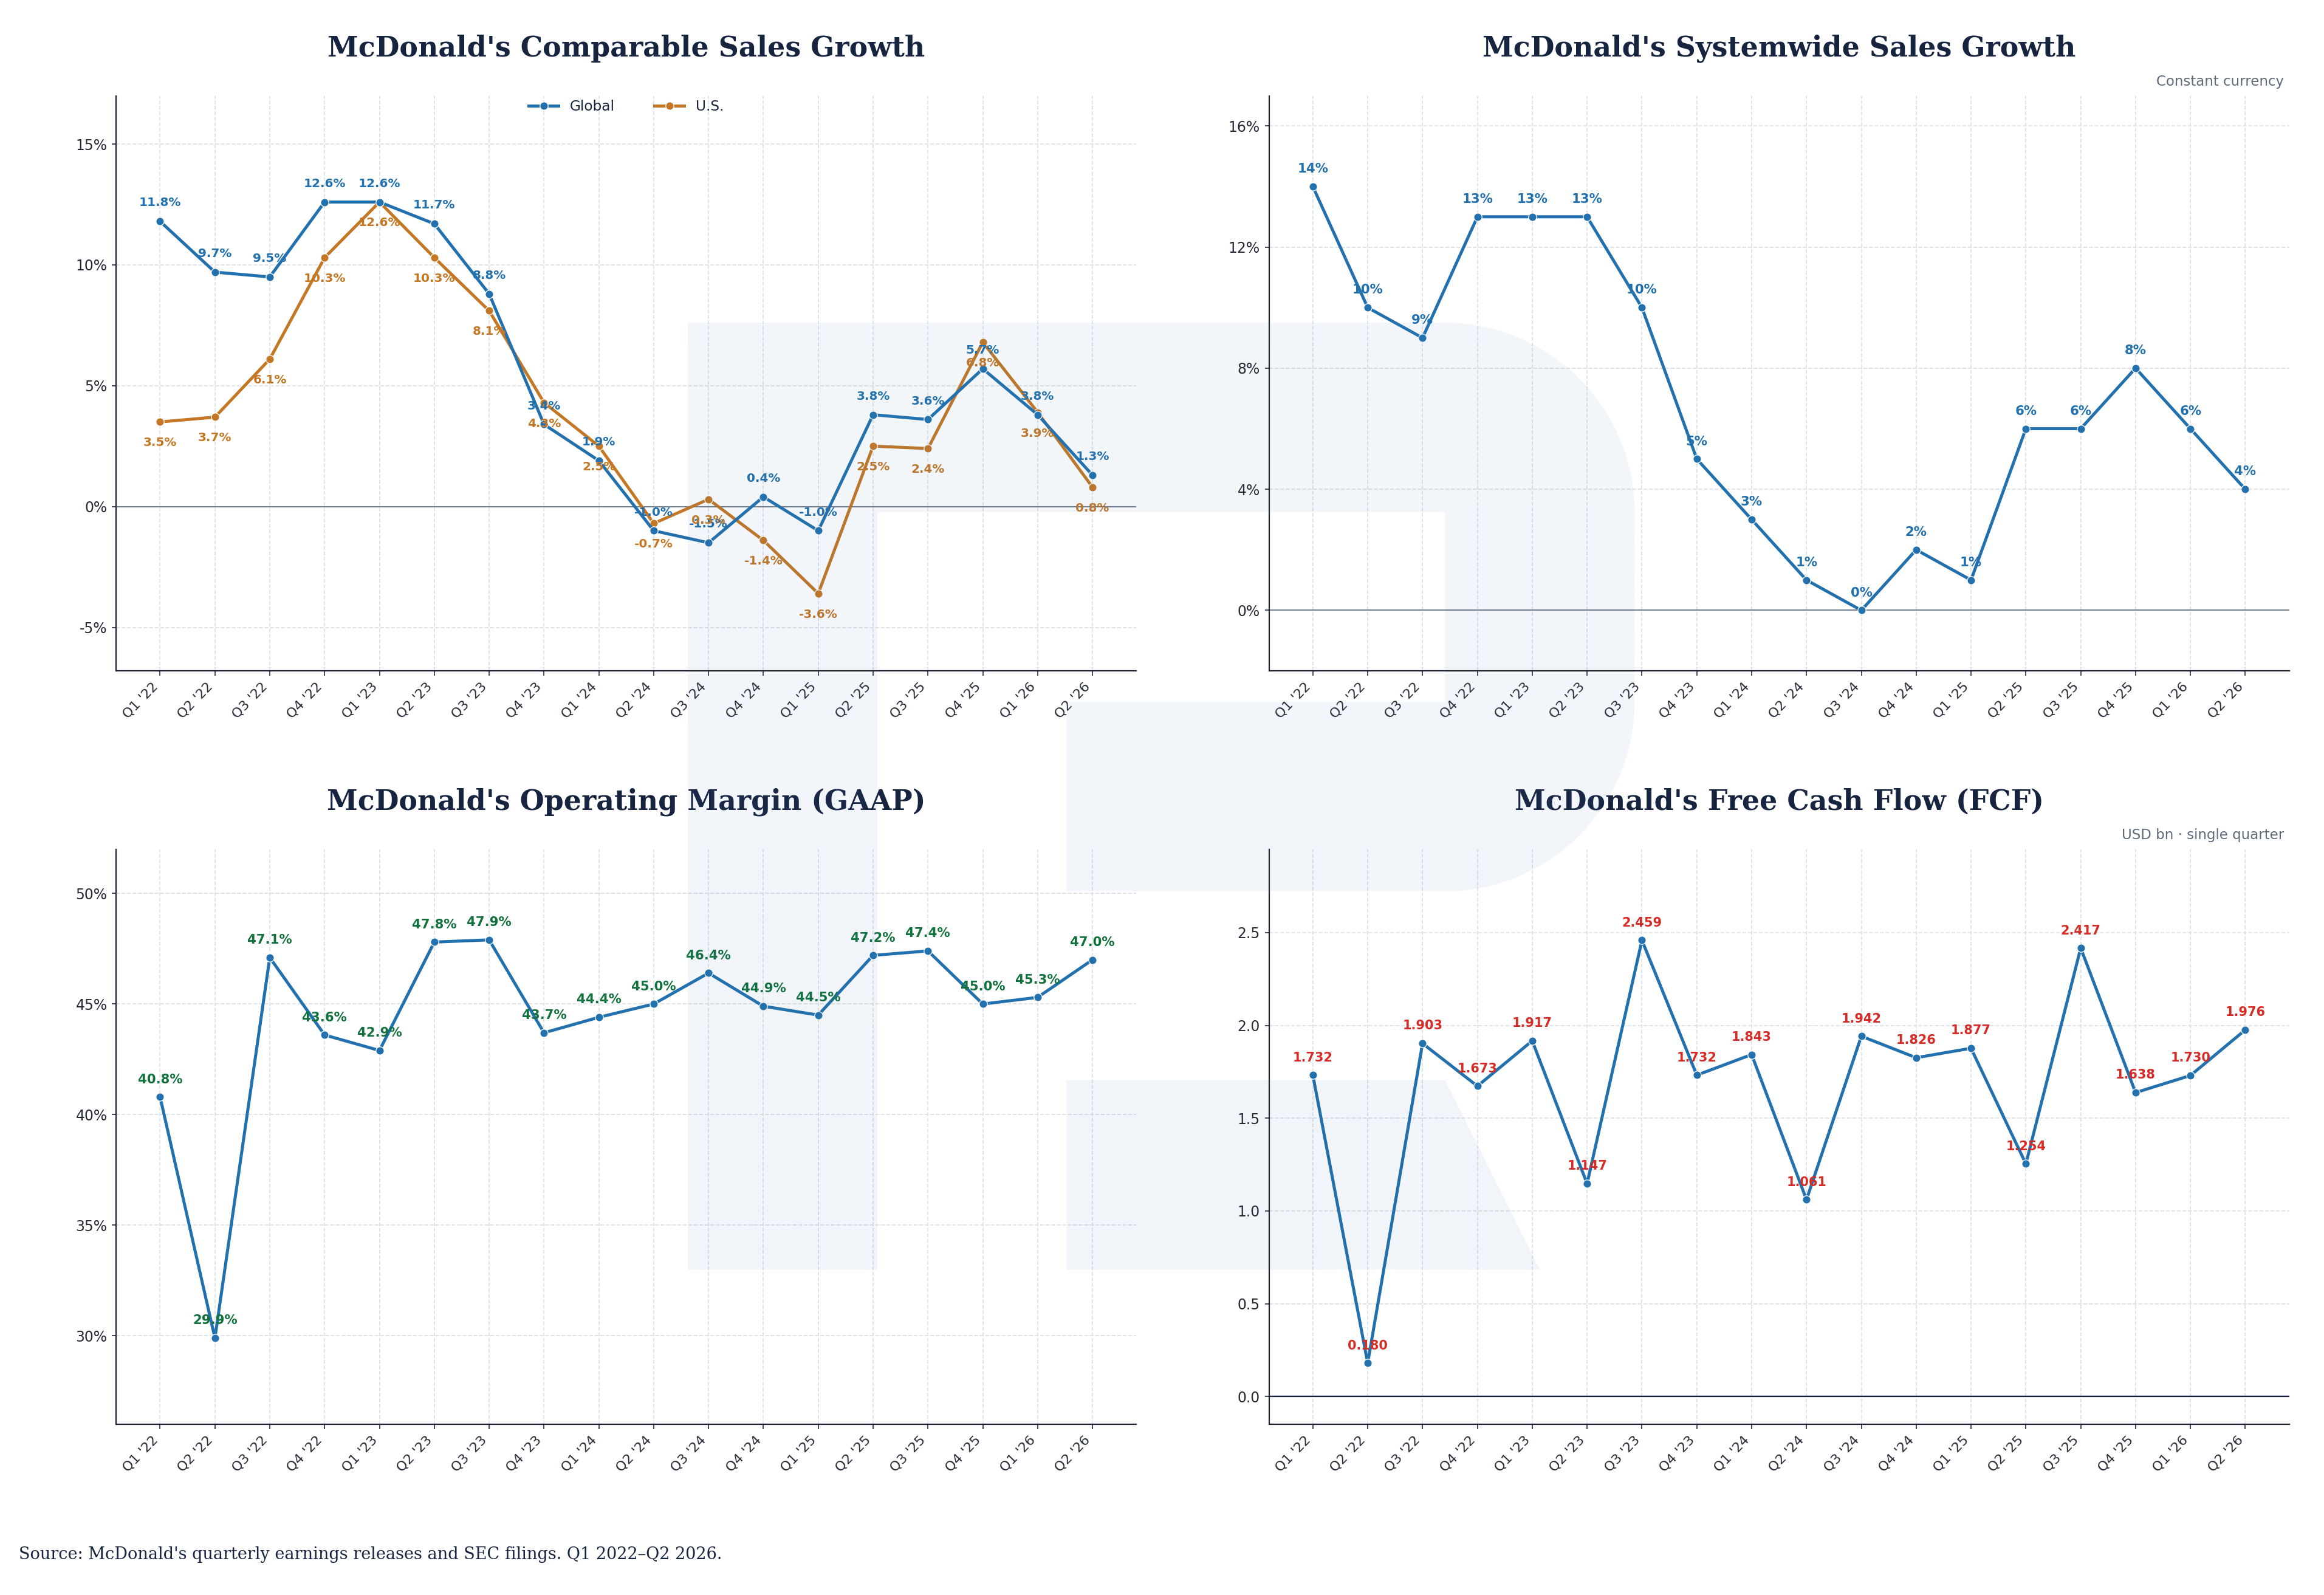
ตัวชี้วัดทั้งสี่รายการแสดงให้เห็นว่า McDonald’s ยังคงมีความสามารถในการทำกำไรสูง แต่อุปสงค์ในร้านเดิมกำลังอ่อนแอลง ใน Q2 ยอดขายสาขาเดิมเพิ่มขึ้น 1.3% ทั่วโลก และเพียง 0.8% ในสหรัฐฯ ยอดขายทั้งระบบเพิ่มขึ้น 4% โดยได้รับแรงหนุนบางส่วนจากการเปิดร้านใหม่ ขณะเดียวกัน ร้านในสหรัฐฯ มีจำนวนลูกค้าเข้าใช้น้อยกว่าช่วงเดียวกันของปีก่อน ฝ่ายบริหารคาดว่ายอดขายสาขาเดิมในสหรัฐฯ จะลดลงใน Q3
สถานะทางการเงินของบริษัทยังคงแข็งแกร่งในขณะนี้ McDonald’s ยังคงรักษาความสามารถในการทำกำไรสูง ขณะที่กระแสเงินสดอิสระในครึ่งปีแรกอยู่ที่ 3.71 พันล้าน USD เทียบกับ 3.13 พันล้าน USD ในปีก่อน อย่างไรก็ตาม การปรับตัวดีขึ้นบางส่วนของกระแสเงินสดมาจากการเปลี่ยนแปลงของเงินทุนหมุนเวียน ดังนั้นจึงต้องติดตามว่าจะรักษาไว้ได้ในไตรมาสต่อ ๆ ไปหรือไม่ นอกจากนี้ โครงการ NEXT ที่ประกาศไว้กำหนดการสนับสนุนแฟรนไชส์มูลค่า 8.5 พันล้าน USD จนถึงปี 2036 รวมถึงการลดค่าเช่าและเงินสมทบสำหรับรายจ่ายลงทุน ดังนั้นจึงสำคัญที่จะติดตามว่าต้นทุนเพิ่มเติมเหล่านี้ส่งผลต่อกระแสเงินสดอิสระในรายงานผลประกอบการในอนาคตอย่างไร
หุ้น McDonald’s ลดลงมาตั้งแต่ต้นปี 2026 และการลดลงเร่งขึ้นหลังความคิดเห็นล่าสุดของฝ่ายบริหาร นักลงทุนกังวลว่าร้านในสหรัฐฯ กำลังสูญเสียจำนวนลูกค้าและบริษัทคาดว่ายอดขายสาขาเดิมจะลดลงใน Q3 การเปิดร้านใหม่และความสามารถในการทำกำไรสูงยังไม่ได้เปลี่ยนภาพนี้ เพื่อให้แนวโน้มของ MCD ดีขึ้น สิ่งสำคัญคือต้องดูว่าลูกค้าจะกลับมาหรือไม่ และบริษัทจะเหลือเงินสดเท่าใดหลังการใช้จ่ายเพื่อปรับปรุงร้าน
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น McDonald’s ในปี 2026
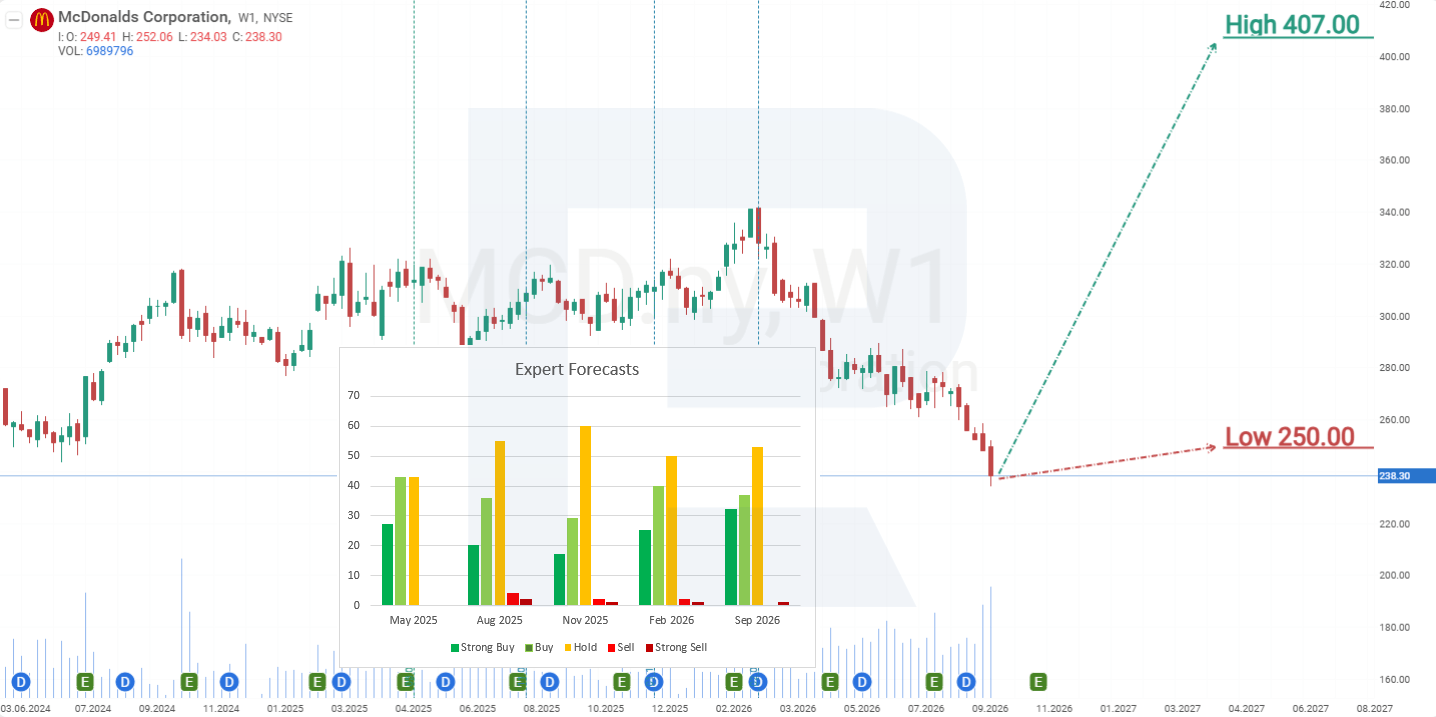
- Barchart : นักวิเคราะห์ 17 จาก 36 รายให้หุ้น McDonald’s เป็น ซื้ออย่างมาก, 2 รายเป็น ซื้อปานกลาง และ 17 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 390 USD และต่ำสุดที่ 268 USD
- MarketBeat : นักวิเคราะห์ 17 จาก 28 รายให้หุ้นเป็น ซื้อ และ 11 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 390 USD และต่ำสุดที่ 282 USD
- TipRanks : นักวิเคราะห์ 14 จาก 25 รายให้หุ้นเป็น ซื้อ และ 11 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 390 USD และต่ำสุดที่ 280 USD
- Stock Analysis : นักวิเคราะห์ 15 จาก 34 รายให้หุ้นเป็น ซื้ออย่างมาก, 4 รายเป็น ซื้อ, 14 รายเป็น ถือ และ 1 รายเป็น ขายอย่างมาก ราคาเป้าหมายสูงสุดอยู่ที่ 407 USD และต่ำสุดที่ 250 USD
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น McDonald’s ยังคงเป็นบวกเป็นส่วนใหญ่ จุดเด่นของการคาดการณ์ปัจจุบันคือ แม้แต่ราคาเป้าหมายต่ำสุดในแพลตฟอร์มหลักก็ยังสูงกว่าราคาหุ้นปัจจุบันที่ 239 USD ราคาเป้าหมายต่ำสุดอยู่ในช่วง 250–282 USD ขณะที่สูงสุดอยู่ในช่วง 390–407 USD สิ่งนี้บ่งชี้ว่าโดยทั่วไปนักวิเคราะห์มองการลดลงของ MCD ในปัจจุบันว่าเป็นแรงกดดันชั่วคราวต่อราคาหุ้น มากกว่าจะเป็นหลักฐานของการเสื่อมลงอย่างมีนัยสำคัญของแนวโน้มธุรกิจระยะยาวของบริษัท
การวิเคราะห์ทางเทคนิคของ MCD และคาดการณ์หุ้น McDonald’s ปี 2026
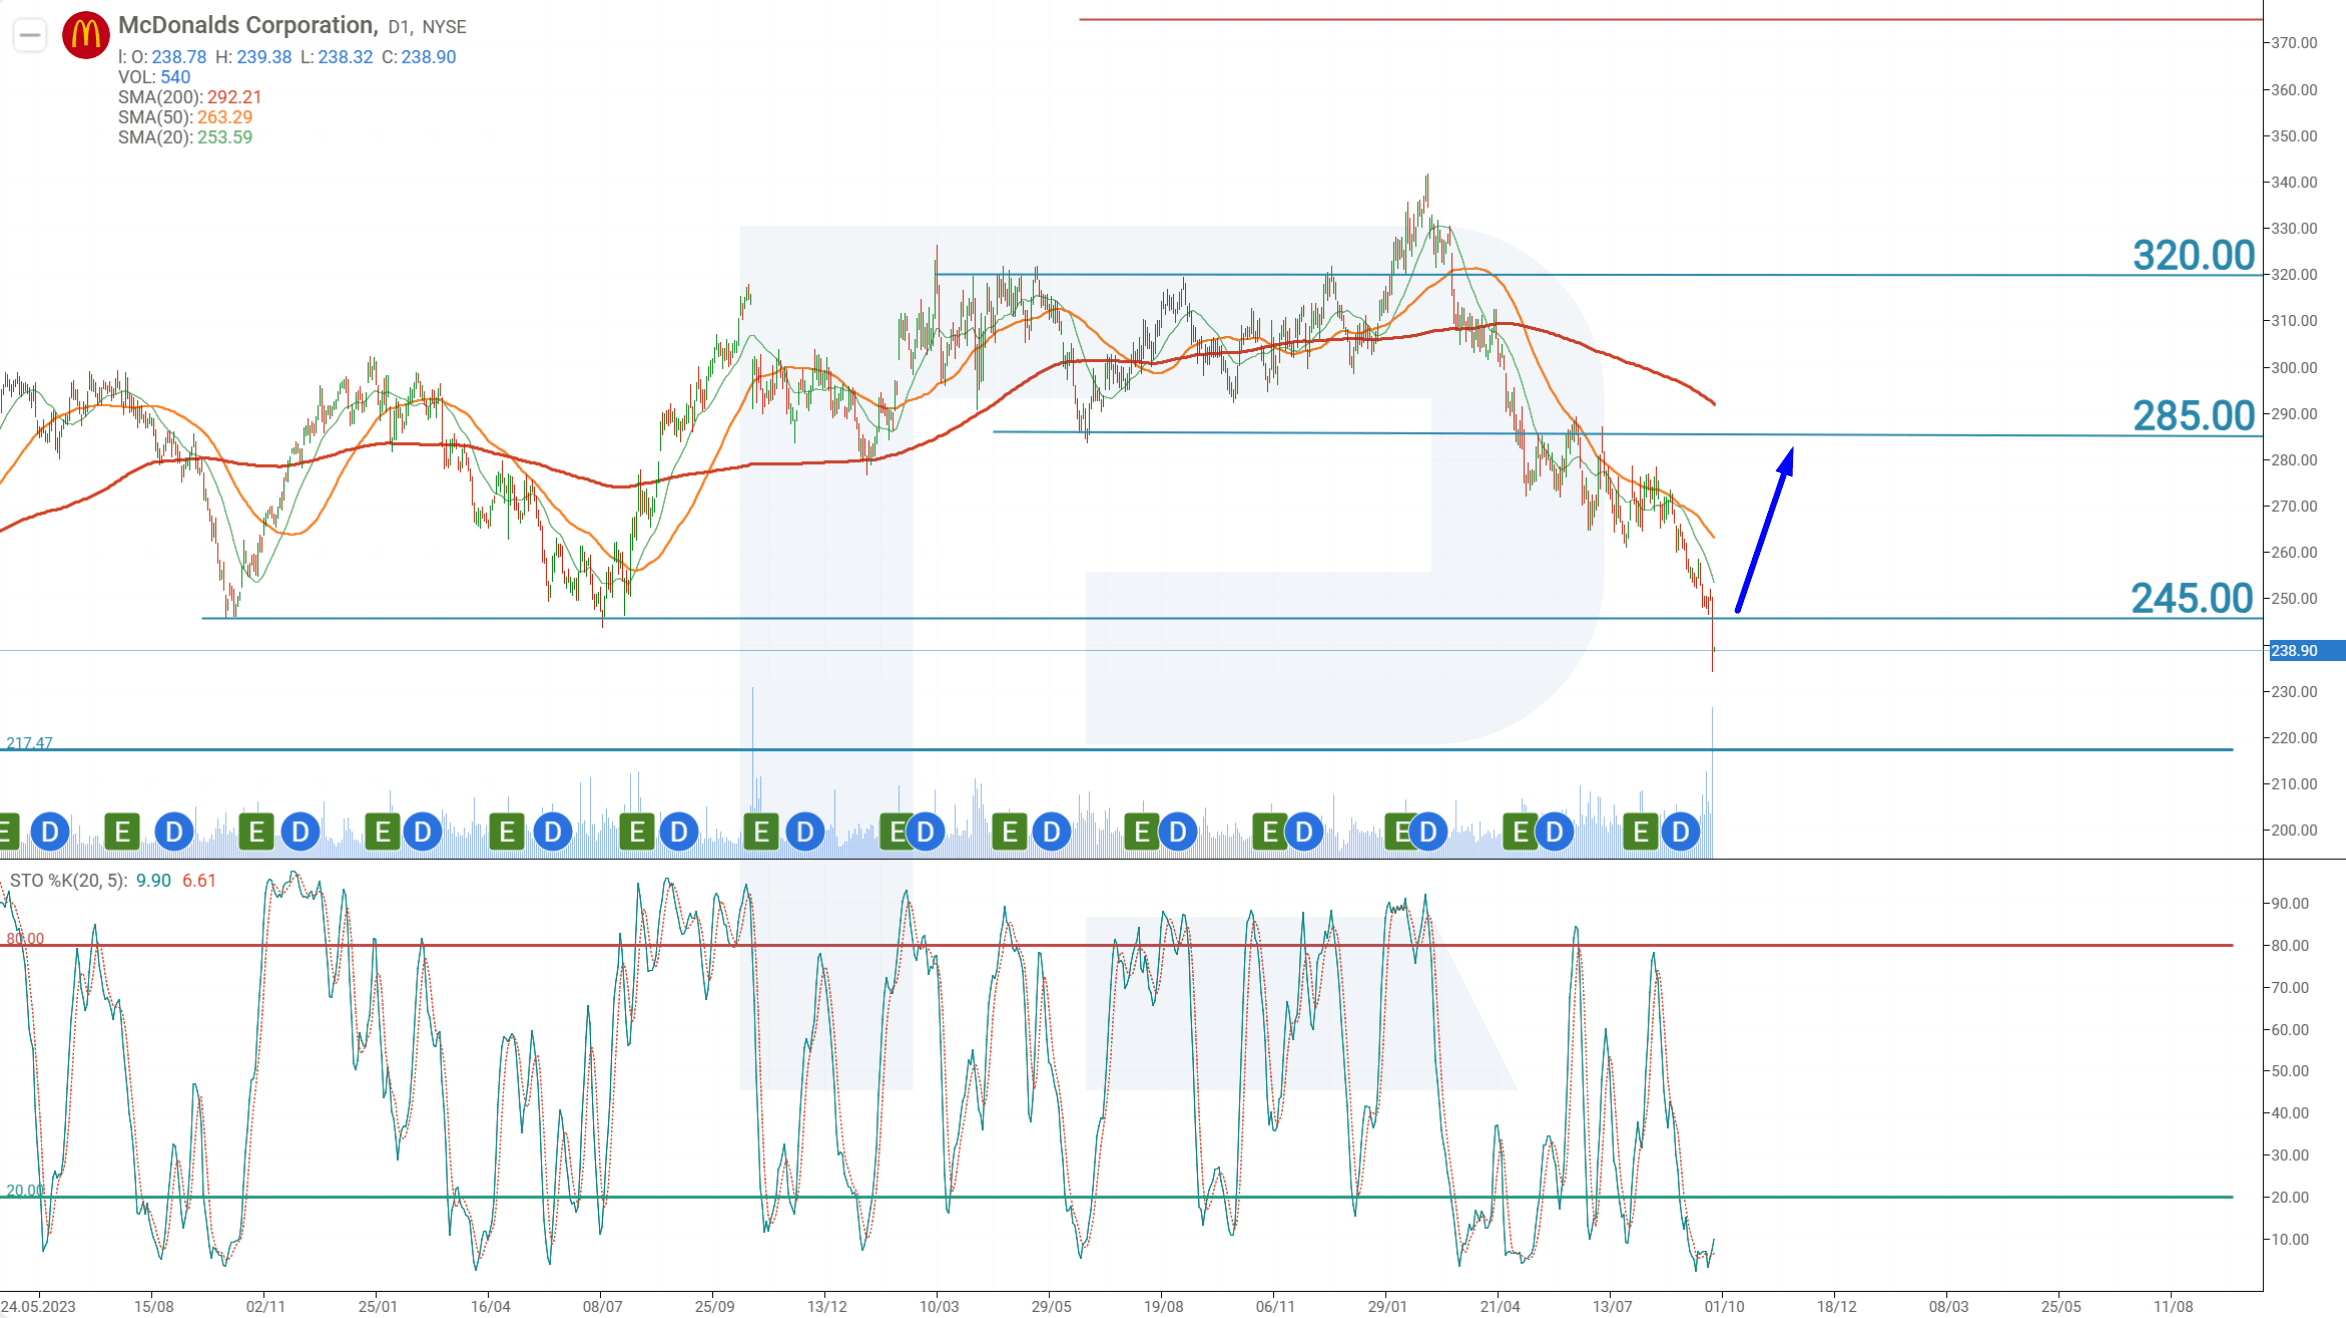
ณ เวลาที่จัดทำบทความ หุ้น MCD ซื้อขายอยู่ที่ 239 USD.
บนกราฟรายวัน หุ้น McDonald’s ซื้อขายต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลา ซึ่งบ่งชี้ว่าแนวโน้มขาลงยังคงเป็นแนวโน้มหลัก Stochastic oscillator อยู่ในเขตขายมากเกินไปอย่างมาก ซึ่งเปิดโอกาสให้หุ้น MCD ฟื้นตัวเชิงเทคนิคขึ้นได้
หลังจากฝ่ายบริหารแสดงความคิดเห็นเกี่ยวกับความเป็นไปได้ที่ยอดขายสาขาเดิมใน Q3 โดยรวมจะลดลง ผู้เข้าร่วมตลาดได้สะท้อนสถานการณ์เชิงลบเข้าไปในราคาหุ้นแล้ว ภายใต้เงื่อนไขนี้ การพยายาม “รับมีดที่กำลังตก” เพื่อหาจุดกลับตัวมีความเสี่ยงสูงเกินไป อย่างไรก็ตาม เมื่อพิจารณาภาวะขายมากเกินไป การขายหุ้นที่ระดับปัจจุบันก็ไม่เหมาะสมเช่นกัน
แนวทางที่ระมัดระวังกว่าคือรอให้ราคาทะลุแนวต้านใกล้ที่สุดที่ 245 USD และยืนเหนือระดับนี้ โมเดลธุรกิจที่แข็งแกร่งของ McDonald’s กระแสรายได้จากแฟรนไชส์ที่สม่ำเสมอ และปัจจัยพื้นฐานที่แข็งแกร่งช่วยปกป้องหุ้นจากการปรับตัวลงเป็นเวลานาน เนื่องจากราคาหุ้นปัจจุบันยังต่ำกว่าราคาเป้าหมายที่มองลบที่สุดของนักวิเคราะห์ การกลับเข้ามาของเงินทุนขนาดใหญ่ในหุ้นจึงเป็นเพียงเรื่องของเวลา
ดังนั้น แนวคิดการซื้อขายหุ้น MCD คือวางคำสั่ง Buy Stop ที่ 246 USD ตั้ง Take Profit ที่ 280 USD ต่ำกว่าแนวต้านที่ 285 USD เล็กน้อย และตั้ง Stop Loss ที่ 234 USD
Buy Stop – 246.00
Take Profit – 280.00
Stop Loss – 234.00
กฎการบริหารสถานะ เมื่อราคาเคลื่อนไหวไปแล้ว 70% ของระยะทางทั้งหมดสู่เป้าหมายในทิศทางตามการคาดการณ์ ให้ย้าย Stop Loss ไปยังระดับเข้า จากนั้นให้คำสั่งป้องกันเลื่อนตามราคาโดยรักษาระยะห่าง 10% ดำเนินการต่อจนกว่าสถานะจะปิดที่ Take Profit หรือ Stop Loss ขึ้นอยู่กับว่าระดับใดถูกแตะก่อน
ความเสี่ยงของการลงทุนในหุ้น McDonald's Corporation
เมื่อลงทุนในหุ้น McDonald's Corporation จำเป็นต้องพิจารณาความเสี่ยงที่บริษัทอาจเผชิญในปี 2025 ดังนี้:
- ปัญหาความปลอดภัยด้านอาหาร (Food safety issues): การตรวจพบเชื้อ E. coli ในผลิตภัณฑ์ของ McDonald's ในเดือนตุลาคม 2024 ส่งผลให้รายได้ใน Q4 ลดลง 0.3% และบั่นทอนความเชื่อมั่นของผู้บริโภค แม้ว่า FDA จะยืนยันว่าไม่มีปัญหาด้านความปลอดภัยของอาหารในผลิตภัณฑ์ McDonald's ในปัจจุบัน แต่เหตุการณ์นี้ได้สะท้อนถึงความเสี่ยงจากโรคที่เกิดจากอาหาร ซึ่งส่งผลกระทบต่อยอดขายและชื่อเสียงของแบรนด์
- การแข่งขันที่เพิ่มขึ้นและความชอบของผู้บริโภคที่เปลี่ยนไป (Increased competition and shifting consumer preferences): เมื่อมีคู่แข่งเพิ่มขึ้น และผู้บริโภคเปลี่ยนไปสู่ตัวเลือกอาหารที่สุขภาพดีกว่า McDonald's วางแผนที่จะขยายเมนูไก่ รวมถึงการนำสินค้ายอดนิยมอย่าง Snack Wrap กลับมา เพื่อให้ตอบสนองต่อความคาดหวังของผู้บริโภคที่เปลี่ยนแปลง
- ความท้าทายด้านการดำเนินงาน (Operational challenges): การเพิ่มเมนู Snack Wrap เข้ามา อาจช่วยกระตุ้นยอดขายในสหรัฐ แต่ก็อาจสร้างปัญหาในการดำเนินงาน เนื่องจากใช้เวลาในการเตรียมอาหารนานขึ้น ซึ่งอาจกระทบต่อความเร็วในการให้บริการและความพึงพอใจโดยรวมของลูกค้า
- ปัจจัยทางเศรษฐกิจ (Economic factors): เงินเฟ้อยังคงกดดันการใช้จ่ายของผู้บริโภค CEO Chris Kempczinski คาดการณ์ว่าปี 2025 จะเป็นปีที่ท้าทาย และระบุว่าลูกค้ารายได้ต่ำจะยังคงเผชิญกับปัญหาทางการเงิน ซึ่งอาจทำให้การใช้จ่ายเพื่อการรับประทานอาหารนอกบ้านลดลง
คำชี้แจง: บทความนี้ได้รับการแปลด้วยความช่วยเหลือจากเครื่องมือ AI แม้ว่าจะได้พยายามอย่างเต็มที่ในการรักษาความหมายดั้งเดิม แต่อาจมีความคลาดเคลื่อนหรือข้อบกพร่องบางประการ หากไม่มั่นใจ โปรดอ้างอิงจากต้นฉบับภาษาอังกฤษ
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้