
หุ้น JPMorgan ยังคงมีโอกาสปรับตัวขึ้นหลังประกาศผลประกอบการไตรมาส 3 ปี 2026
JPMorgan ยังคงเพิ่มรายได้ดอกเบี้ยสุทธิและการปล่อยสินเชื่อ แต่ค่าใช้จ่ายที่สูงขึ้นจำกัดการเติบโตของกำไร แนวโน้มที่แข็งแกร่งในปี 2027 ช่วยหนุนหุ้น JPM ขณะที่การทะลุแนวต้านที่ 344 USD อาจส่งสัญญาณถึงการปรับตัวขึ้นต่อไป
JPMorgan Chase & Co. (NYSE: JPM) ปิดไตรมาส 3 ปี 2026 ด้วยการเติบโตในธุรกิจหลัก รายได้เพิ่มขึ้น 8% เป็น 50.9 พันล้าน USD ขณะที่กำไรต่อหุ้นอยู่ที่ 5.57 USD หากไม่รวมผลขาดทุนพิเศษครั้งใหญ่ กำไรต่อหุ้นจะอยู่ที่ 5.75 USD ซึ่งต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ รายได้ดอกเบี้ยสุทธิที่สูงขึ้น การปล่อยสินเชื่อที่เพิ่มขึ้น และผลขาดทุนด้านสินเชื่อที่ลดลงช่วยสนับสนุนผลประกอบการ ขณะเดียวกันค่าใช้จ่ายด้านบุคลากร เทคโนโลยี และการตลาดเติบโตเร็วกว่ารายได้ จึงจำกัดการเติบโตของกำไร
ธนาคารคาดว่ารายได้ดอกเบี้ยสุทธิในปี 2027 จะอยู่ที่ประมาณ 107 พันล้าน USD สูงกว่าประมาณการที่เทียบเคียงกันได้สำหรับปี 2026 อยู่ 10%
บทความนี้นำเสนอภาพรวมของ JPMorgan Chase & Co. และการวิเคราะห์ปัจจัยพื้นฐานของหุ้น JPM โดยทบทวนผลประกอบการรายไตรมาสของธนาคารเพื่อเปรียบเทียบผลการดำเนินงานทางการเงินระหว่างช่วงเวลา อีกทั้งวิเคราะห์ความเคลื่อนไหวของหุ้น JPMorgan Chase & Co. และการวิเคราะห์ทางเทคนิคของ JPM ซึ่งเป็นพื้นฐานสำหรับการคาดการณ์ราคาหุ้น JPMorgan Chase & Co. ในช่วงครึ่งหลังของปี 2026
เกี่ยวกับ JPMorgan Chase & Co.
JPMorgan Chase & Co. มีจุดเริ่มต้นจาก Bank of the Manhattan Company ซึ่งก่อตั้งขึ้นในปี ค.ศ. 1799 กลุ่มธุรกิจยุคใหม่ของบริษัทได้ก่อตัวขึ้นผ่านประวัติศาสตร์การควบรวมกิจการที่ยาวนาน จนกระทั่งเกิดการควบรวมกิจการครั้งใหญ่ระหว่าง Chase Manhattan Corporation และ J.P. Morgan & Co. ในปี ค.ศ. 2000 บริษัทไม่ได้เสนอขายหุ้นต่อประชาชนทั่วไป (IPO) แต่เกิดขึ้นจากกระบวนการควบรวมและเข้าซื้อกิจการอย่างต่อเนื่อง อย่างไรก็ตาม หุ้นของ JPMorgan Chase มีการจดทะเบียนซื้อขายในตลาดหลักทรัพย์นิวยอร์กภายใต้สัญลักษณ์ “JPM”
JPMorgan Chase ให้บริการทางการเงินอย่างหลากหลาย ครอบคลุมบริการธนาคารเพื่อการลงทุนและการพาณิชย์ บริการธนาคารรายย่อย การบริหารจัดการสินทรัพย์และความมั่งคั่ง ตลอดจนโซลูชันด้านการจัดการความเสี่ยงและการชำระเงิน บริษัทเป็นธนาคารที่ใหญ่ที่สุดในสหรัฐอเมริกาตามขนาดสินทรัพย์ และเป็นหนึ่งในสถาบันการเงินชั้นนำทั้งในด้านการลงทุน การธนาคารพาณิชย์ และการธนาคารรายย่อย ในระดับโลก JPMorgan Chase มีบทบาทสำคัญในอุตสาหกรรมบริการการเงิน และได้รับการจัดประเภทให้เป็นสถาบันการเงินที่มีความสำคัญเชิงระบบ (Systemically Important Financial Institution)
แหล่งรายได้หลักของ JPMorgan Chase & Co.
รายได้ของ JPMorgan Chase & Co. มาจากแหล่งสำคัญหลายประการ:
- Consumer & Community Banking: กลุ่มรายได้ที่ใหญ่ที่สุด ประกอบด้วยรายได้จากธนาคารรายย่อย เช่น ดอกเบี้ยจากเงินกู้และเงินฝาก ค่าธรรมเนียมบัตรเครดิต ค่าธรรมเนียมจากตู้ ATM และบริการธนาคารอื่น ๆ สำหรับบุคคลทั่วไปและธุรกิจขนาดเล็ก
- Corporate & Investment Bank: รายได้จากบริการวาณิชธนกิจ เช่น ค่าคอมมิชชันจากการเสนอขายหุ้นและตราสารหนี้ ค่าธรรมเนียมที่ปรึกษาด้านการควบรวมและซื้อกิจการ และรายได้จากการซื้อขายในตลาดทุน รวมถึงตราสารหนี้และหุ้น
- Commercial Banking: รายได้จากบริการที่มอบให้กับธุรกิจขนาดกลางและใหญ่ เช่น สินเชื่อ การบริหารกระแสเงินสด และบริการธนาคารเชิงพาณิชย์อื่น ๆ
- Asset & Wealth Management: รายได้จากการบริหารเงินลงทุนให้กับลูกค้าสถาบันและรายบุคคล รวมถึงค่าธรรมเนียมการบริหารสินทรัพย์ การถอนเงินจากบัญชีเงินฝาก และรายได้ที่เกี่ยวข้องกับการลงทุนอื่น ๆ
- Net Interest Income: กำไรที่เกิดจากส่วนต่างระหว่างดอกเบี้ยที่ได้รับจากเงินกู้และการลงทุน กับดอกเบี้ยที่จ่ายให้กับเงินฝาก
รายได้ของ JPMorgan Chase มีความหลากหลายสูง ครอบคลุมบริการทางการเงินหลายประเภทตั้งแต่ธนาคารรายย่อยไปจนถึงวาณิชธนกิจ ความหลากหลายนี้ช่วยให้ธนาคารรักษารายได้ให้มั่นคง แม้ในสภาพตลาดที่เปลี่ยนแปลง
รายงานไตรมาส 3 ปี 2024 ของ JPMorgan Chase & Co.
โดยปกติแล้ว ธนาคารจะเป็นกลุ่มแรกที่รายงานผลประกอบการในช่วงปลายแต่ละไตรมาส ผลประกอบการ ของ JPMorgan Chase & Co. สำหรับไตรมาส 3 ปี 2024 มีรายละเอียดดังนี้ โดยเปรียบเทียบกับช่วงเวลาเดียวกันของปี 2023:
- รายได้: 43.3 พันล้านดอลลาร์สหรัฐ (+6%)
- กำไรสุทธิ: 12.9 พันล้านดอลลาร์สหรัฐ (-2%)
- กำไรต่อหุ้น (EPS): 4.37 ดอลลาร์สหรัฐ (+1%)
- รายได้ดอกเบี้ยสุทธิ: 23.5 พันล้านดอลลาร์สหรัฐ (+3%)
- รายได้จาก Consumer & Community Banking: 17.8 พันล้านดอลลาร์สหรัฐ (-3%)
- รายได้จาก Commercial & Investment Bank: 17.0 พันล้านดอลลาร์สหรัฐ (+8%)
- รายได้จาก Asset & Wealth Management: 5.4 พันล้านดอลลาร์สหรัฐ (+9%)
- รายได้จาก Corporate: 3.1 พันล้านดอลลาร์สหรัฐ (+97%)
- สินทรัพย์ภายใต้การจัดการ (AUM): 3.9 ล้านล้านดอลลาร์สหรัฐ (+23%)
- สินทรัพย์ของลูกค้า (Client Assets): 5.7 ล้านล้านดอลลาร์สหรัฐ (+23%)
ในคำชี้แจงประกอบผลประกอบการ ฝ่ายบริหารของ JPMorgan Chase เน้นว่าธนาคารยังคงแสดงผลการดำเนินงานที่มั่นคง แม้จะเผชิญกับสภาพแวดล้อมทางเศรษฐกิจที่ท้าทาย รายได้ในไตรมาส 3 ปี 2024 สูงกว่าที่คาดไว้ แม้ว่ากำไรสุทธิจะลดลงเล็กน้อยเนื่องจากมีการกันสำรองหนี้สูญเพิ่มขึ้น Jeremy Barnum ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ระบุว่า ผู้บริโภคยังคงมีสถานะทางการเงินที่แข็งแกร่ง และการเพิ่มขึ้นของเงินสำรองมาจากการเติบโตของพอร์ตสินเชื่อ ไม่ใช่จากคุณภาพเครดิตที่แย่ลง
ธนาคารคาดว่ารายได้ดอกเบี้ยสุทธิ (NII) จะค่อย ๆ ลดลงในไตรมาส 4 ปี 2024 และอาจถึงจุดต่ำสุดในช่วงกลางปี 2025 จากนั้นจะฟื้นตัวด้วยแรงสนับสนุนจากการขยายพอร์ตสินเชื่อและมูลค่าการใช้จ่ายผ่านบัตรเครดิตที่สูงขึ้น ปัจจัยเสี่ยงที่ถูกระบุไว้ ได้แก่ สถานการณ์ทางภูมิรัฐศาสตร์ที่แย่ลง การขาดดุลงบประมาณของสหรัฐฯ ในระดับสูง และความเปลี่ยนแปลงในข้อตกลงทางการค้าที่มีอยู่
รายงานไตรมาส 4 ปี 2024 ของ JPMorgan Chase & Co.
JPMorgan Chase & Co. ได้เผยแพร่ข้อมูลสถิติประจำไตรมาส 4 ปี 2024 เมื่อวันที่ 15 มกราคม 2025 ตามที่ฝ่ายบริหารของธนาคารคาดการณ์ไว้ รายได้ดอกเบี้ยสุทธิในไตรมาสนี้ลดลง 2% โดยไฮไลต์สำคัญของรายงานมีดังนี้ เทียบกับช่วงเวลาเดียวกันในปี 2023 (https://www.jpmorganchase.com/ir ):
- รายได้: 42.8 พันล้านดอลลาร์สหรัฐ (+11%)
- กำไรสุทธิ: 14.0 พันล้านดอลลาร์สหรัฐ (+50%)
- กำไรต่อหุ้น (EPS): 4.81 ดอลลาร์สหรัฐ (+58%)
- รายได้ดอกเบี้ยสุทธิ: 23.0 พันล้านดอลลาร์สหรัฐ (-2%)
- รายได้จาก Consumer & Community Banking: 18.4 พันล้านดอลลาร์สหรัฐ (-6%)
- รายได้จาก Commercial & Investment Bank: 17.6 พันล้านดอลลาร์สหรัฐ (+18%)
- รายได้จาก Asset & Wealth Management: 5.8 พันล้านดอลลาร์สหรัฐ (+13%)
- รายได้จาก Corporate: 2.0 พันล้านดอลลาร์สหรัฐ (+13%)
- สินทรัพย์ภายใต้การจัดการ: 4.0 ล้านล้านดอลลาร์สหรัฐ (+18%)
- สินทรัพย์ของลูกค้า: 5.9 ล้านล้านดอลลาร์สหรัฐ (+18%)
Jamie Dimon ประธานและซีอีโอของธนาคารกล่าวว่าทุกกลุ่มธุรกิจมีผลการดำเนินงานที่แข็งแกร่ง โดยฝ่าย Corporate and Investment Bank (CIB) มีการดำเนินงานของลูกค้าที่แข็งแกร่ง และค่าธรรมเนียมจากการชำระเงินเพิ่มขึ้นสองหลักต่อเนื่องเป็นไตรมาสที่สี่ ส่งผลให้มีรายได้จากการชำระเงินรายปีในระดับสูงเป็นประวัติการณ์ ธนาคารพาณิชย์ยังคงดึงดูดลูกค้าใหม่ในทุกพื้นที่ ตั้งแต่ธนาคารผู้บริโภคไปจนถึงการจัดการสินทรัพย์ โดยมีการเปิดบัญชีใหม่เกือบสองล้านบัญชีในปี 2024
Dimon ระบุว่าธนาคารยังคงมีงบดุลที่แข็งแกร่ง รวมถึงความสามารถในการรองรับความสูญเสีย 547 พันล้านดอลลาร์สหรัฐ และเงินสดกับหลักทรัพย์ที่สามารถซื้อขายได้รวมกัน 1.4 ล้านล้านดอลลาร์สหรัฐ เขาประเมินว่าเศรษฐกิจสหรัฐฯ ยังคงมีเสถียรภาพ โดยมีอัตราการว่างงานต่ำและการใช้จ่ายผู้บริโภคที่มั่นคง อย่างไรก็ตาม เขาเน้นถึงความเสี่ยงหลักสองประการ ได้แก่ ผลกระทบจากการใช้จ่ายภาครัฐในอนาคตที่อาจกระตุ้นเงินเฟ้อ และความไม่แน่นอนทางภูมิรัฐศาสตร์
JPMorgan Chase & Co. คาดการณ์ว่ารายได้ดอกเบี้ยสุทธิ (ไม่รวมตลาด) สำหรับปี 2025 จะอยู่ที่ประมาณ 90 พันล้านดอลลาร์สหรัฐ ลดลงจากปี 2024 ราว 2 พันล้านดอลลาร์สหรัฐ
ธนาคารยังคาดการณ์ว่ารายจ่ายในปี 2025 จะอยู่ที่ประมาณ 95.0 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 3.9 พันล้านดอลลาร์สหรัฐเมื่อเทียบกับปี 2024 โดยฝ่ายบริหารระบุว่าการเพิ่มขึ้นของต้นทุนเกิดจากภาวะเงินเฟ้อ
รายงานไตรมาส 1 ปี 2025 ของ JPMorgan Chase & Co.
เมื่อวันที่ 11 เมษายน 2025 JPMorgan Chase & Co. เผยแพร่ผลประกอบการไตรมาส 1 ปี 2025 ตัวเลขสำคัญเทียบกับช่วงเดียวกันของปี 2024 ได้แก่:
- รายได้: 45.3 พันล้าน USD (+8%)
- กำไรสุทธิ: 14.6 พันล้าน USD (+9%)
- กำไรต่อหุ้น (EPS): 5.07 USD (+14%)
- รายได้ดอกเบี้ยสุทธิ: 23.4 พันล้าน USD (+1%)
- รายได้ Consumer & Community Banking: 18.3 พันล้าน USD (+4%)
- รายได้ Commercial & Investment Bank: 19.7 พันล้าน USD (+12%)
- รายได้ Asset & Wealth Management: 5.7 พันล้าน USD (+12%)
- รายได้ Corporate: 2.3 พันล้าน USD (+5%)
- สินทรัพย์ภายใต้การบริหาร: 4.1 ล้านล้าน USD (+15%)
- สินทรัพย์ของลูกค้า: 6.0 ล้านล้าน USD (+15%)
JPMorgan Chase & Co. มีผลประกอบการไตรมาส 1 ปี 2025 ที่แข็งแกร่งเกินความคาดหมายของ Wall Street ธุรกิจวาณิชธนกิจและการซื้อขายหลักทรัพย์เป็นปัจจัยขับเคลื่อนหลัก โดยค่าธรรมเนียมวาณิชธนกิจเพิ่มขึ้น 12% รายได้จากการซื้อขายเพิ่มขึ้น 21% รวมถึงรายได้จากการซื้อขายหุ้นที่ทำสถิติสูงสุด 3.8 พันล้าน USD
ตั้งแต่เดือนมกราคมถึงเมษายน 2025 หุ้น JPM ลดลงมากกว่า 5% แม้ผลประกอบการแข็งแกร่ง สะท้อนความระมัดระวังของตลาด อย่างไรก็ตาม ยังมีหลายปัจจัยสนับสนุนการลงทุนระยะยาว
ประการแรก JPMorgan เป็นธนาคารที่มีความสำคัญเชิงระบบ มีเครือข่ายทั่วโลก กระแสเงินสดมั่นคง และรูปแบบธุรกิจหลากหลาย เป็นหนึ่งในธนาคารไม่กี่แห่งที่ทำกำไรได้ในหลายช่วงของวงจรเศรษฐกิจ ทั้งขยายตัว ชะงักงัน และถดถอย
ประการที่สอง อัตราผลตอบแทนเงินปันผลของ JPM อยู่ในระดับสูงอย่างต่อเนื่องประมาณ 2.5–3% ต่อปี ณ เดือนเมษายน 2025 ฝ่ายบริหารมีนโยบายเพิ่มเงินปันผลอย่างสม่ำเสมอ ทำให้หุ้นน่าสนใจสำหรับผู้ลงทุนที่เน้นรายได้
ประการที่สาม ธนาคารซื้อหุ้นคืนอย่างแข็งขัน ในไตรมาส 1 ปี 2025 JPMorgan Chase & Co. ยังคงดำเนินนโยบายคืนทุนให้ผู้ถือหุ้น โดยซื้อหุ้นคืนมูลค่า 7.1 พันล้าน USD
ผลประกอบการไตรมาส 2 ปี 2025 ของ JPMorgan Chase & Co.
เมื่อวันที่ 15 กรกฎาคม 2025 JPMorgan Chase & Co. ประกาศผลประกอบการไตรมาส 2 ปี 2025 ตัวเลขสำคัญเทียบกับช่วงเดียวกันของปี 2024 ได้แก่:
- รายได้: 45.7 พันล้าน USD (–10%)
- กำไรสุทธิ: 15.0 พันล้าน USD (–17%)
- กำไรต่อหุ้น (EPS): 5.24 USD (–14%)
- รายได้ดอกเบี้ยสุทธิ: 23.3 พันล้าน USD (+2%)
- รายได้ Consumer & Community Banking: 18.8 พันล้าน USD (+6%)
- รายได้ Commercial & Investment Bank: 19.5 พันล้าน USD (+9%)
- รายได้ Asset & Wealth Management: 5.8 พันล้าน USD (+10%)
- รายได้ Corporate: 1.5 พันล้าน USD (–85%)
- สินทรัพย์ภายใต้การบริหาร: 4.3 ล้านล้าน USD (+18%)
- สินทรัพย์ของลูกค้า: 6.4 ล้านล้าน USD (+19%)
แม้รายได้และกำไรสุทธิลดลง แต่ผลประกอบการไตรมาส 2 ปี 2025 ของ JPMorgan Chase & Co. สูงกว่าที่นักวิเคราะห์คาด ธนาคารมีกำไรสุทธิ 15.0 พันล้าน USD และกำไรต่อหุ้น 5.24 USD เทียบกับประมาณการ 4.96 USD ขณะที่รายได้ 45.7 พันล้าน USD สูงกว่าคาดการณ์เฉลี่ยเล็กน้อย สองธุรกิจโดดเด่นเป็นพิเศษ รายได้ Commercial & Investment Bank เพิ่มขึ้น 9% และกำไรสุทธิอยู่ที่ 6.7 พันล้าน USD โดยมีรายได้จากการซื้อขายเพิ่มขึ้น 15% และค่าธรรมเนียมวาณิชธนกิจเพิ่มขึ้น 7% ส่วน Asset & Wealth Management ยังเติบโตแข็งแกร่ง โดยสินทรัพย์ภายใต้การบริหารเพิ่มขึ้น 18% เป็น 4.3 ล้านล้าน USD และรายได้ค่าธรรมเนียมเติบโตเป็นตัวเลขสองหลัก สะท้อนการกระจายแหล่งรายได้นอกเหนือจากดอกเบี้ยสุทธิ
สัญญาณเชิงบวกสำคัญคือการปรับเพิ่มประมาณการรายได้ดอกเบี้ยสุทธิ (NII) ตลอดปี 2025 Jeremy Barnum ประธานเจ้าหน้าที่การเงิน เพิ่มคาดการณ์จาก 94.5 พันล้าน USD เป็น 95.5 พันล้าน USD โดยอ้างถึงการขยายสินเชื่อที่อยู่อาศัย รถยนต์ และบัตรเครดิตอย่างต่อเนื่อง คาดว่าอัตราหนี้สูญสุทธิของบัตรเครดิตจะอยู่ราว 3.6% บ่งชี้ว่าความเสี่ยงยังควบคุมได้และมีโอกาสที่ส่วนต่างดอกเบี้ยสุทธิจะเพิ่มขึ้น การเพิ่มเงินปันผลเป็น 1.50 USD ในไตรมาส 3 ยืนยันความเชื่อมั่นของฝ่ายบริหารต่อความมั่นคงของกระแสเงินสด
ผลประกอบการไตรมาส 3 ปี 2025 ของ JPMorgan Chase & Co.
เมื่อวันที่ 14 ตุลาคม 2025 JPMorgan Chase & Co. ประกาศผลประกอบการไตรมาส 3 ปี 2025 โดยมีตัวเลขสำคัญเทียบกับช่วงเดียวกันของปี 2024 ดังนี้:
- รายได้: 47.1 พันล้าน USD (+9%)
- กำไรสุทธิ: 14.4 พันล้าน USD (+12%)
- กำไรต่อหุ้น (EPS): 5.07 USD (+16%)
- รายได้ดอกเบี้ยสุทธิ: 24.1 พันล้าน USD (+2%)
- รายได้ Consumer & Community Banking: 19.5 พันล้าน USD (+9%)
- รายได้ Commercial & Investment Bank: 19.9 พันล้าน USD (+17%)
- รายได้ Asset & Wealth Management: 6.1 พันล้าน USD (+12%)
- รายได้ Corporate: 1.7 พันล้าน USD (–45%)
- สินทรัพย์ภายใต้การบริหาร: 4.6 ล้านล้าน USD (+18%)
- สินทรัพย์ของลูกค้า: 6.8 ล้านล้าน USD (+20%)
ผลประกอบการไตรมาส 3 ปี 2025 ของ JPMorgan สูงกว่าความคาดหมายของตลาด กำไรสุทธิอยู่ที่ 14.4 พันล้าน USD และกำไรต่อหุ้น 5.07 USD เทียบกับที่คาดไว้ประมาณ 4.85 USD รายได้อยู่ที่ 47.1 พันล้าน USD เพิ่มขึ้น 9% เมื่อเทียบรายปี ธุรกิจซื้อขายหลักทรัพย์และวาณิชธนกิจเป็นปัจจัยหนุนหลัก เมื่อเทียบกับไตรมาสก่อน กำไรสุทธิลดลงเล็กน้อย 4% โดยหลักมาจากค่าใช้จ่ายและการตั้งสำรองหนี้สูญที่อาจเกิดขึ้นเพิ่มขึ้น
ธนาคารยังคืนเงินทุนให้ผู้ถือหุ้นอย่างต่อเนื่อง โดยจ่ายเงินปันผล 4.1 พันล้าน USD และซื้อหุ้นคืน 8 พันล้าน USD ระหว่างไตรมาส ผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่มีตัวตน (ROTCE) อยู่ที่ 20% บ่งชี้ถึงประสิทธิภาพธุรกิจที่แข็งแกร่ง
ฝ่ายบริหารเพิ่มคาดการณ์รายได้ดอกเบี้ยสุทธิปี 2025 เป็น 95.8 พันล้าน USD สำหรับไตรมาส 4 ธนาคารคาดรายได้ดอกเบี้ยสุทธิราว 25 พันล้าน USD และค่าใช้จ่ายประมาณ 24.5 พันล้าน USD แนวโน้มการตัดหนี้สูญจากบัตรเครดิตก็ดีขึ้นเล็กน้อย
ความท้าทายหลักของไตรมาส 3 มาจากต้นทุนสินเชื่อที่สูงขึ้นถึง 3.4 พันล้าน USD รวมการตัดหนี้สูญและการตั้งสำรองเพิ่มเติม ต้นทุนบางส่วนสะท้อนผลขาดทุนราว 170 ล้าน USD หลังจาก Tricolor ผู้ให้สินเชื่อรถยนต์ล้มละลาย
JPMorgan Chase & Co. ผลประกอบการทางการเงินไตรมาส 4 ปี 2025
เมื่อวันที่ 13 มกราคม 2026 JPMorgan Chase & Co. เผยแพร่ผลประกอบการไตรมาส 4 ปี 2025 โดยมีตัวเลขเทียบกับช่วงเดียวกันของปี 2024 ดังนี้:
- รายได้: 46.8 พันล้าน USD (+7%)
- กำไรสุทธิ: 13.0 พันล้าน USD (–7%)
- กำไรต่อหุ้น (EPS): 4.63 USD (–4%)
- รายได้ดอกเบี้ยสุทธิ: 25.1 พันล้าน USD (+7%)
- รายได้ Consumer & Community Banking: 19.4 พันล้าน USD (+6%)
- รายได้ Commercial & Investment Bank: 19.4 พันล้าน USD (+10%)
- รายได้ Asset & Wealth Management: 6.5 พันล้าน USD (+13%)
- รายได้ Corporate: 1.5 พันล้าน USD (–26%)
- สินทรัพย์ภายใต้การบริหาร: 4.8 ล้านล้าน USD (+18%)
- สินทรัพย์ของลูกค้า: 7.1 ล้านล้าน USD (+20%)
JPMorgan Chase มีรายได้แข็งแกร่งในไตรมาส 4 ปี 2025 แต่การตั้งสำรองพิเศษจากธุรกรรม Apple Card กดดันกำไรโดยรวม กำไรสุทธิอยู่ที่ 13.0 พันล้าน USD กำไรต่อหุ้น 4.63 USD และรายได้ตามรายงาน 45.8 พันล้าน USD ส่วนรายได้ตามเกณฑ์บริหารอยู่ที่ 46.8 พันล้าน USD เพิ่มขึ้น 7% เมื่อเทียบรายปี
หากไม่รวมรายการพิเศษ ผลประกอบการจะแข็งแกร่งกว่ามาก ธนาคารตั้งสำรอง 2.2 พันล้าน USD ที่เกี่ยวข้องกับแผนซื้อพอร์ต Apple Card ทำให้กำไรต่อหุ้นลดลง 0.60 USD หากไม่มีรายการนี้ กำไรต่อหุ้นจะอยู่ที่ 5.23 USD สูงกว่าที่ตลาดคาด ส่วนรายได้ใกล้เคียงประมาณการเฉลี่ย
ตัวชี้วัดสินเชื่อดูอ่อนแอลง แต่ส่วนใหญ่เป็นผลจากรายการครั้งเดียว ต้นทุนสินเชื่อรวม 4.7 พันล้าน USD และยอดหนี้สูญสุทธิ 2.5 พันล้าน USD โดยการตั้งสำรอง Apple Card มูลค่า 2.2 พันล้าน USD เป็นสาเหตุหลักของการเพิ่มขึ้น พอร์ตบัตรเครดิตเดิมยังคงทรงตัว โดยอัตราหนี้สูญสุทธิอยู่ที่ 3.14%
ธนาคารยังคืนทุนให้ผู้ถือหุ้นอย่างต่อเนื่อง โดยจ่ายเงินปันผล 4.1 พันล้าน USD หรือ 1.50 USD ต่อหุ้น และซื้อหุ้นคืน 7.9 พันล้าน USD ในไตรมาสนี้
แนวโน้มปี 2026 ชี้ว่ารายได้เติบโตต่อเนื่องควบคู่กับค่าใช้จ่ายที่เพิ่มขึ้น JPMorgan คาดรายได้ดอกเบี้ยสุทธิราว 103 พันล้าน USD ค่าใช้จ่าย 105 พันล้าน USD และอัตราหนี้สูญสุทธิของบัตรเครดิตประมาณ 3.4% ซึ่งบ่งชี้ว่ารายได้จะยังแข็งแกร่ง แม้มีต้นทุนที่สูงขึ้นรวมอยู่ในประมาณการแล้ว
ผลประกอบการไตรมาส 1 ปี 2026 ของ JPMorgan Chase & Co.
เมื่อวันที่ 14 เมษายน 2026 JPMorgan Chase & Co. ประกาศผลประกอบการไตรมาส 1 ปี 2026 ตัวเลขหลักเทียบกับช่วงเดียวกันของปี 2025 ได้แก่:
- รายได้: 50.5 พันล้าน USD (+10%)
- กำไรสุทธิ: 16.5 พันล้าน USD (+13%)
- กำไรต่อหุ้น (EPS): 5.94 USD (+17%)
- รายได้ดอกเบี้ยสุทธิ: 25.5 พันล้าน USD (+7%)
- รายได้ Consumer & Community Banking: 19.6 พันล้าน USD (+7%)
- รายได้ Commercial & Investment Bank: 23.4 พันล้าน USD (+19%)
- รายได้ Asset & Wealth Management: 6.4 พันล้าน USD (+11%)
- รายได้ Corporate: 1.2 พันล้าน USD (–47%)
- สินทรัพย์ภายใต้การบริหาร: 4.8 ล้านล้าน USD (+16%)
- สินทรัพย์ของลูกค้า: 7.1 ล้านล้าน USD (+18%)
JPMorgan Chase & Co. มีผลประกอบการไตรมาส 1 ปี 2026 ที่แข็งแกร่ง โดยตัวเลขสะท้อนผลการดำเนินงานปกติมากกว่าไตรมาสก่อน ต่างจากไตรมาส 4 ปี 2025 ที่กำไรถูกกดดันจากการตั้งสำรอง 2.2 พันล้าน USD สำหรับธุรกรรมพอร์ต Apple Card คราวนี้ไม่มีผลกระทบพิเศษที่เทียบเคียงกัน กำไรสุทธิอยู่ที่ 16.5 พันล้าน USD กำไรต่อหุ้น 5.94 USD และรายได้ 50.5 พันล้าน USD เพิ่มขึ้น 10% เมื่อเทียบรายปี ผลประกอบการสูงกว่าที่ตลาดคาด โดยนักวิเคราะห์คาดกำไรต่อหุ้น 5.45 USD และรายได้ 49.2 พันล้าน USD
คุณภาพสินเชื่อยังคงแข็งแกร่ง ต้นทุนสินเชื่อรวม 2.5 พันล้าน USD เทียบกับ 3.3 พันล้าน USD ในปีก่อน ยอดหนี้สูญสุทธิเกือบไม่เปลี่ยนแปลงที่ 2.3 พันล้าน USD ส่วนการเพิ่มเงินสำรองหนี้สูญสุทธิลดจาก 973 ล้าน USD เหลือ 191 ล้าน USD อัตราหนี้สูญสุทธิของ Card Services อยู่ที่ประมาณ 3.46–3.47%
ธนาคารยังคืนทุนให้ผู้ถือหุ้นอย่างต่อเนื่อง โดยจ่ายเงินปันผล 4.1 พันล้าน USD หรือ 1.50 USD ต่อหุ้น และซื้อหุ้นคืนมูลค่า 8.1 พันล้าน USD ในไตรมาสนี้
แนวโน้มปี 2026 ยังแข็งแกร่งแต่รอบคอบขึ้น ธนาคารคาดรายได้ดอกเบี้ยสุทธิราว 103 พันล้าน USD และราว 95 พันล้าน USD หากไม่รวม Markets คาดอัตราหนี้สูญสุทธิของบัตรเครดิต 3.4% และค่าใช้จ่ายที่ปรับปรุงแล้วราว 105 พันล้าน USD แสดงว่าฝ่ายบริหารคาดว่ารายได้จะยังสูง ขณะเดียวกันก็รวมต้นทุนที่เพิ่มขึ้นไว้ในประมาณการและยังระมัดระวังต่อสภาวะตลาดและอัตราดอกเบี้ย
ผลประกอบการทางการเงินไตรมาส 2 ปี 2026 ของ JPMorgan Chase & Co.
เมื่อวันที่ 14 กรกฎาคม 2026 JPMorgan Chase & Co. เผยแพร่ผลประกอบการไตรมาส 2 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน ตัวเลขสำคัญเทียบกับช่วงเดียวกันของปี 2025 ได้แก่:
- รายได้: 58.0 พันล้าน USD (+27%)
- กำไรสุทธิ: 21.2 พันล้าน USD (+41%)
- กำไรต่อหุ้น (EPS): 7.70 USD (+47%)
- รายได้ดอกเบี้ยสุทธิ: 25.6 พันล้าน USD (+10%)
- รายได้ Consumer & Community Banking: 20.3 พันล้าน USD (+8%)
- รายได้ Commercial & Investment Bank: 24.9 พันล้าน USD (+27%)
- รายได้ Asset & Wealth Management: 6.9 พันล้าน USD (+19%)
- รายได้ Corporate: 6.0 พันล้าน USD (+293%)
- สินทรัพย์ภายใต้การบริหาร: 5.1 ล้านล้าน USD (+18%)
- สินทรัพย์ของลูกค้า: 7.7 ล้านล้าน USD (+18%)
JPMorgan Chase & Co. มีผลประกอบการไตรมาส 2 ปี 2026 แข็งแกร่งกว่าไตรมาสก่อนอีก แต่การเติบโตบางส่วนมาจากรายการพิเศษ ในไตรมาสนี้ธนาคารบันทึกกำไรสุทธิ 4.6 พันล้าน USD จากธุรกรรมหุ้น Visa และกำไรจากการลงทุนในหุ้นบางรายการอีกประมาณ 1.0 พันล้าน USD หากไม่รวมรายการสำคัญเหล่านี้ กำไรสุทธิจะอยู่ที่ 16.9 พันล้าน USD และกำไรต่อหุ้นที่ 6.14 USD
คุณภาพสินเชื่อยังทรงตัว ต้นทุนสินเชื่ออยู่ที่ 2.5 พันล้าน USD ไม่เปลี่ยนแปลงจากไตรมาส 1 ขณะที่อัตราหนี้สูญสุทธิของบัตรเครดิตลดจาก 3.46% ในไตรมาสก่อนเหลือ 3.34%
ธนาคารยังคืนทุนให้ผู้ถือหุ้นอย่างแข็งขัน โดยจ่ายเงินปันผล 4.0 พันล้าน USD หรือ 1.50 USD ต่อหุ้น และซื้อหุ้นคืน 6.2 พันล้าน USD ในไตรมาส อัตราส่วน CET1 ยังคงสูงที่ 14.1% ส่วนมูลค่าตามบัญชีต่อหุ้นเพิ่มขึ้นเป็น 133.01 USD
แนวโน้มปี 2026 ดีขึ้นเล็กน้อยสำหรับรายได้ดอกเบี้ยสุทธิ แต่ระมัดระวังมากขึ้นด้านค่าใช้จ่าย JPMorgan เพิ่มคาดการณ์รายได้ดอกเบี้ยสุทธิไม่รวม Markets เป็น 105.5 พันล้าน USD และเพิ่มคาดการณ์ค่าใช้จ่ายเป็น 107.5 พันล้าน USD สะท้อนว่าธนาคารคาดกิจกรรมทางธุรกิจยังแข็งแกร่ง แต่ต้นทุนที่เพิ่มขึ้นจะยังจำกัดประสิทธิภาพ
ผลประกอบการทางการเงินไตรมาส 3 ปี 2026 ของ JPMorgan Chase & Co.
เมื่อวันที่ 13 ตุลาคม 2026 JPMorgan Chase & Co. ประกาศผลประกอบการไตรมาส 3 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน ตัวเลขสำคัญเทียบกับช่วงเดียวกันของปี 2025 ได้แก่:
- รายได้: 50.9 พันล้าน USD (+8%)
- กำไรสุทธิ: 15.3 พันล้าน USD (+6%)
- กำไรต่อหุ้น (EPS): 5.57 USD (+10%)
- รายได้ดอกเบี้ยสุทธิ: 27.1 พันล้าน USD (+13%)
- รายได้ Consumer & Community Banking: 21.2 พันล้าน USD (+9%)
- รายได้ Commercial & Investment Bank: 22.7 พันล้าน USD (+14%)
- รายได้ Asset & Wealth Management: 6.9 พันล้าน USD (+14%)
- รายได้ Corporate: 0.093 พันล้าน USD (–95%)
- สินทรัพย์ภายใต้การบริหาร: 5.2 ล้านล้าน USD (+13%)
- สินทรัพย์ของลูกค้า: 7.9 ล้านล้าน USD (+15%)
JPMorgan ปิดไตรมาส 3 ปี 2026 ด้วยรายได้ที่เพิ่มขึ้นและพอร์ตสินเชื่อที่แข็งแกร่ง แต่การเปลี่ยนการเติบโตของธุรกิจให้เป็นกำไรเพิ่มเติมกลับยากขึ้น รายได้ตามเกณฑ์บริหารเพิ่มขึ้น 8% เป็น 50.9 พันล้าน USD ส่วนกำไรสุทธิเพิ่มขึ้น 6% เป็น 15.3 พันล้าน USD กำไรต่อหุ้นอยู่ที่ 5.57 USD ผลลัพธ์สะท้อนว่าธนาคารยังขยายธุรกิจ แต่รายได้เติบโตเร็วกว่ากำไร
รายได้ดอกเบี้ยสุทธิที่สูงขึ้นเป็นแรงหนุนหลักของผลประกอบการ ธนาคารได้รับผลตอบแทนจากส่วนต่างระหว่างดอกเบี้ยที่รับจากสินเชื่อและสินทรัพย์อื่นกับดอกเบี้ยที่จ่ายแก่ผู้ฝากเงินและเจ้าหนี้ รายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 13% เป็น 27.1 พันล้าน USD หากไม่รวม Markets การเติบโตอยู่ที่ 6% เป็น 24.7 พันล้าน USD ยอดสินเชื่อเฉลี่ยเพิ่มขึ้น 10% ส่วนเงินฝากเพิ่มขึ้น 8%
ธุรกิจลูกค้ารายย่อยยังสะท้อนความแข็งแกร่งของฐานลูกค้า รายได้ Consumer & Community Banking เพิ่มขึ้น 9% เป็น 21.2 พันล้าน USD กำไรสุทธิเพิ่มขึ้น 13% เป็น 5.7 พันล้าน USD ยอดใช้จ่ายผ่านบัตรเดบิตและเครดิตเพิ่มขึ้น 10% ธนาคารยังมีบัญชีกระแสรายวันใหม่สุทธิมากกว่า 650,000 บัญชี ซึ่งเพิ่มโอกาสสร้างรายได้จากบริการธนาคารประจำวัน การปล่อยสินเชื่อ และบริการลงทุน
ธุรกิจธนาคารสำหรับองค์กรและวาณิชธนกิจมีผลลัพธ์ผสมผสาน รายได้จากการซื้อขายหุ้นเพิ่มขึ้น 49% แต่รายได้จากตราสารหนี้ลดลง 4% ค่าธรรมเนียมวาณิชธนกิจเพิ่มขึ้น 14% เมื่อเทียบรายปี แต่ลดลง 8% จากไตรมาส 2 สะท้อนว่าลูกค้ายังคงทำธุรกรรมในระดับสูง แม้แรงส่งชะลอลงหลังครึ่งปีแรกที่แข็งแกร่ง
ธุรกิจบริหารสินทรัพย์และความมั่งคั่งช่วยเสริมความมั่นคง รายได้เพิ่มขึ้น 14% เป็น 6.9 พันล้าน USD และสินทรัพย์ภายใต้การบริหารอยู่ที่ 5.2 ล้านล้าน USD การเติบโตมาจากเงินลงทุนสุทธิไหลเข้าจากลูกค้าและมูลค่าการลงทุนที่เพิ่มขึ้น ธนาคารเก็บค่าธรรมเนียมการบริหารสินทรัพย์เหล่านี้ การเพิ่มขึ้นของสินทรัพย์ลูกค้าจึงเป็นพื้นฐานรายได้ในอนาคต อย่างไรก็ตาม ยังมีความเสี่ยงจากตลาดหุ้น เนื่องจากมูลค่าพอร์ตที่ลดลงอาจทำให้รายได้ค่าธรรมเนียมลดลง แม้ลูกค้าจะไม่ถอนเงิน
จุดอ่อนหลักคือค่าใช้จ่ายเพิ่มเร็วกว่ารายได้ โดยเพิ่มขึ้น 12% เป็น 27.3 พันล้าน USD ปัจจุบันธนาคารใช้จ่ายดำเนินงานราว 54 USD ต่อรายได้ 100 USD เทียบกับ 52 USD ในปีก่อน กำไรก่อนหักผลขาดทุนด้านสินเชื่อเพิ่มขึ้นเพียงราว 3% ดังนั้นการขยายธุรกิจจึงมาพร้อมต้นทุนที่เพิ่มขึ้นอย่างชัดเจน
ประเด็นที่น่ายินดีที่สุดคือแนวโน้มรายได้ดอกเบี้ยสุทธิ คำแนะนำของฝ่ายบริหารบ่งชี้รายได้ราว 106.2 พันล้าน USD สำหรับปี 2026 รวม Markets ส่วนประมาณการเบื้องต้นสำหรับปี 2027 อยู่ที่ราว 107 พันล้าน USD ไม่รวม Markets สูงกว่าประมาณการเทียบเคียงในปี 2026 ประมาณ 10%
โดยรวม รายงานยังสนับสนุนมุมมองเชิงบวกต่อ JPMorgan ฐานลูกค้าขยายตัว รายได้ดอกเบี้ยและค่าธรรมเนียมเพิ่มขึ้น และผลขาดทุนสินเชื่อยังจัดการได้ การขึ้นของราคาหุ้นต่อไปขึ้นอยู่กับการบรรลุเป้าหมายปี 2027 และควบคุมค่าใช้จ่าย หากรายได้ที่เพิ่มขึ้นส่งผลต่อกำไรได้มากขึ้น ความน่าสนใจในการลงทุนจะสูงขึ้น
การวิเคราะห์ปัจจัยพื้นฐานของ JPM และปัจจัยขับเคลื่อนสำคัญของ JPMorgan Chase
ในปี 2026 ความน่าสนใจในการลงทุนของ JPMorgan ขึ้นอยู่กับการเติบโตของรายได้ดอกเบี้ยสุทธิ คุณภาพสินเชื่อ และความสามารถในการควบคุมค่าใช้จ่าย ธนาคารยังขยายฐานลูกค้าและการปล่อยสินเชื่อ แต่การเติบโตของธุรกิจจะสร้างมูลค่าให้ผู้ถือหุ้นมากขึ้นเมื่อมาพร้อมกับความสามารถในการทำกำไรที่ดีขึ้น ตัวชี้วัดสำคัญสี่รายการใช้ประเมินแนวโน้มหุ้น JPM ได้แก่
- รายได้ดอกเบี้ยสุทธิไม่รวม Markets
- ผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่มีตัวตน – ROTCE
- อัตราหนี้สูญสุทธิของ Card Services
- อัตราส่วนค่าใช้จ่ายดำเนินงานต่อรายได้ที่ปรับปรุงแล้ว
รายได้ดอกเบี้ยสุทธิไม่รวม Markets แสดงรายได้จากสินทรัพย์ที่ก่อให้เกิดดอกเบี้ยหลังหักต้นทุนเงินทุน โดยไม่นับ Markets ในไตรมาส 3 ปี 2026 ตัวเลขนี้เพิ่มขึ้น 6% เป็น 24.7 พันล้าน USD การเติบโตต่อเนื่องพร้อมรักษาคุณภาพสินเชื่อจะช่วยหนุนกำไรและหุ้น JPM
ผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่มีตัวตน – ROTCE แสดงประสิทธิภาพการใช้เงินทุนของผู้ถือหุ้น ในไตรมาส 3 ปี 2026 อยู่ที่ 20% ต่อปี การรักษาระดับสูงอย่างต่อเนื่องช่วยเพิ่มความน่าสนใจของหุ้น ส่วนการเพิ่มขึ้นจากรายได้พิเศษครั้งเดียวของ Visa ควรประเมินแยกต่างหาก
อัตราหนี้สูญสุทธิของ Card Services สะท้อนความสูญเสียจากบัตรเครดิตหลังหักยอดเงินที่เรียกคืนได้ ในปี 2026 อัตราต่อปีลดจาก 3.47% ในไตรมาส 1 เหลือ 2.91% ในไตรมาส 3 หนี้สูญที่ลดลงช่วยหนุนกำไร ส่วนการเพิ่มขึ้นจะบ่งชี้ว่าผู้กู้เผชิญแรงกดดันทางการเงินมากขึ้น
อัตราส่วนค่าใช้จ่ายดำเนินงานต่อรายได้ที่ปรับปรุงแล้ว แสดงสัดส่วนรายได้ที่ใช้ไปกับค่าใช้จ่ายดำเนินงาน ในไตรมาส 3 ปี 2026 อัตรานี้อยู่ที่ 54% เทียบกับ 52% ในปีก่อน อัตราที่ลดลงบ่งชี้ถึงประสิทธิภาพที่ดีขึ้น แต่หากเพิ่มขึ้นอีกก็จะจำกัดการเติบโตของกำไรแม้รายได้ยังเพิ่มขึ้น
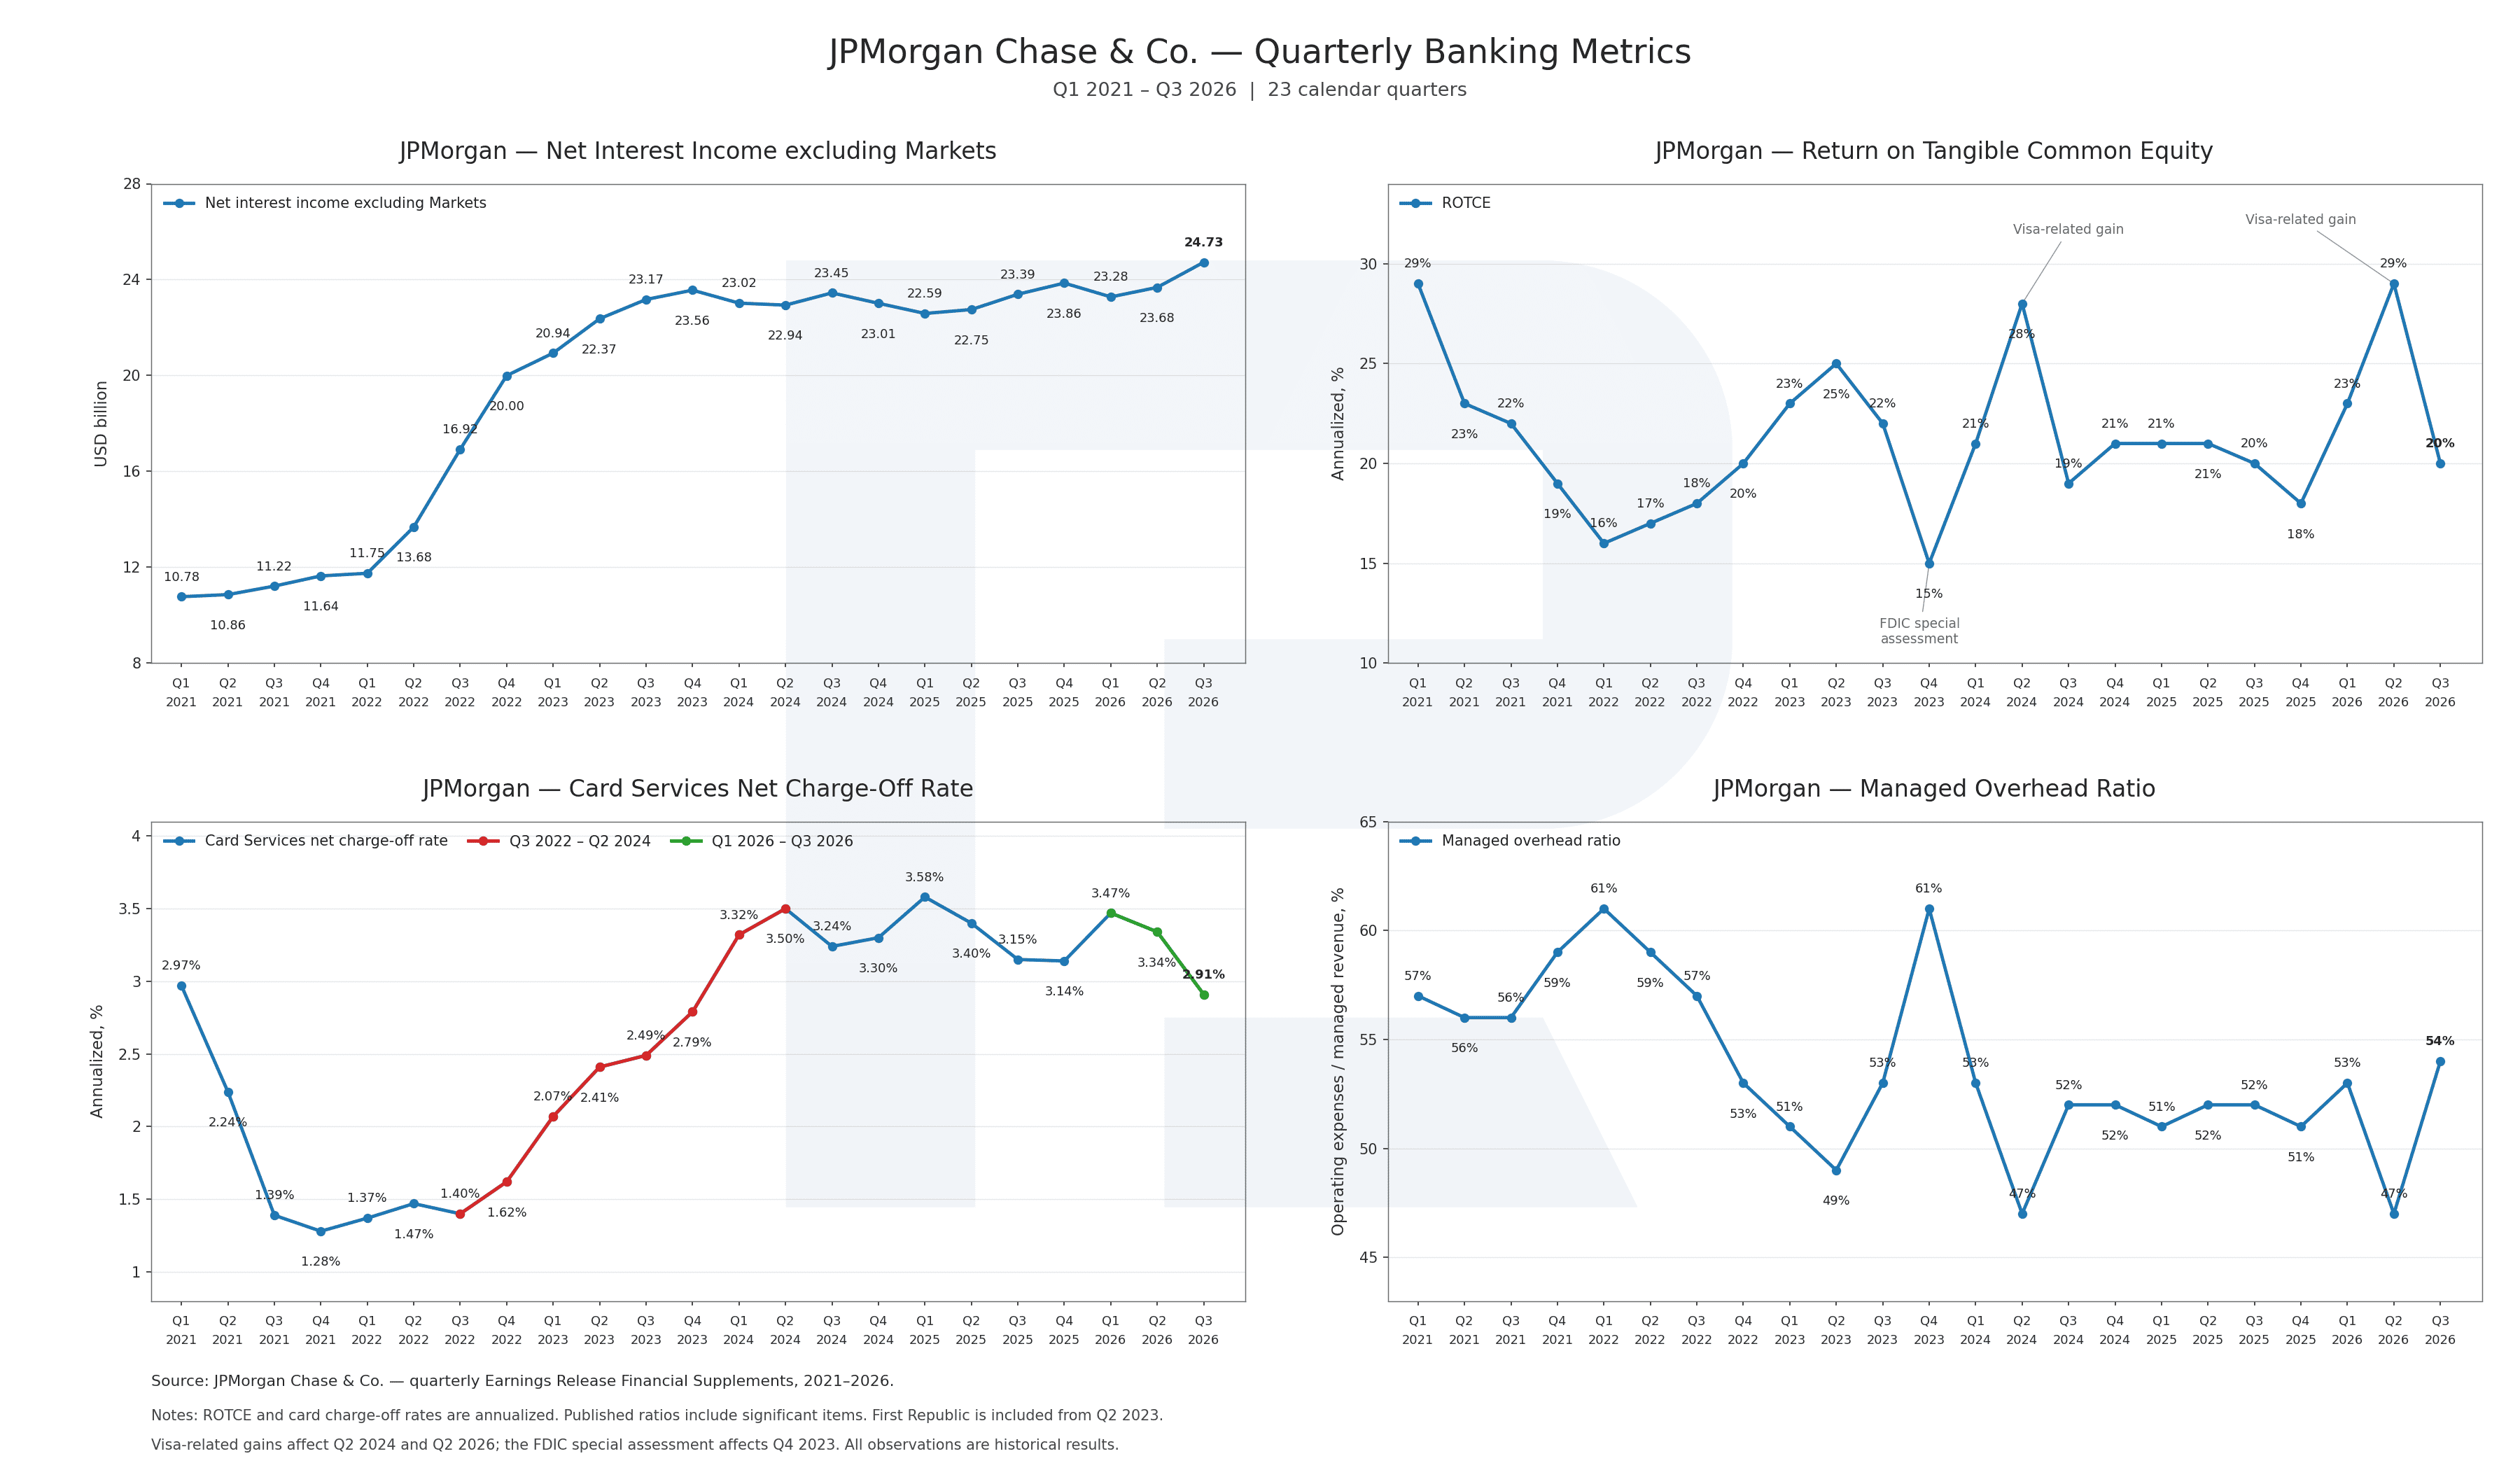
การวิเคราะห์ปัจจัยพื้นฐานของ JPM ชี้ว่าธุรกิจหลักของธนาคารยังคงแข็งแกร่ง หลังจากผลประกอบการค่อนข้างทรงตัวในปี 2024–2025 รายได้ดอกเบี้ยสุทธิแตะระดับสูงสุดใหม่ที่ 24.73 พันล้าน USD ในไตรมาส 3 ปี 2026 ขณะเดียวกันอัตราหนี้สูญสุทธิของบัตรเครดิตลดลงเหลือ 2.91% ซึ่งช่วยหนุนกำไร ผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่มีตัวตนยังอยู่ในระดับสูงที่ 20% ต่อปี
ค่าใช้จ่ายยังเป็นข้อจำกัดหลัก สัดส่วนค่าใช้จ่ายต่อรายได้เพิ่มเป็น 54% จาก 52% ในปีก่อน หมายความว่ารายได้ที่เติบโตยังไม่ส่งผลให้ประสิทธิภาพดีขึ้นในระดับใกล้เคียงกัน ขณะเดียวกัน ROTCE ลดลงจากจุดสูงสุดในไตรมาส 2 ปี 2026 ส่วนหนึ่งเพราะไม่มีรายได้พิเศษครั้งใหญ่จาก Visa เหมือนเดิม แนวโน้มเหล่านี้สนับสนุนมุมมองเชิงบวกต่อธุรกิจของ JPMorgan แต่การปรับขึ้นของราคาหุ้นต่อไปจะขึ้นอยู่กับความสามารถในการเพิ่มกำไรและควบคุมต้นทุน
แนวทางคาดการณ์ของฝ่ายบริหารชี้ถึงการเติบโตต่อเนื่องของรายได้ดอกเบี้ยสุทธิ สำหรับไตรมาส 4 ปี 2026 คาดว่าค่าใช้จ่ายดำเนินงานที่ปรับปรุงแล้ว ไม่รวมค่าใช้จ่ายทางกฎหมาย จะอยู่ที่ 27.5 พันล้าน USD และคาดว่าอัตราหนี้สูญสุทธิของบัตรเครดิตตลอดปี 2026 จะอยู่ที่ 3.2%
สำหรับปี 2027 JPMorgan ให้กรณีฐานเบื้องต้นว่ารายได้ดอกเบี้ยสุทธิไม่รวม Markets จะอยู่ที่ประมาณ 107 พันล้าน USD สูงกว่าประมาณการเทียบเคียงสำหรับปี 2026 ราว 10% ซึ่งเป็นพื้นฐานสำหรับการเติบโตของกำไรต่อไป หากสามารถควบคุมค่าใช้จ่ายและความสูญเสียด้านสินเชื่อที่เพิ่มขึ้นได้
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น JPMorgan Chase & Co. ในปี 2026
การคาดการณ์ของนักวิเคราะห์ต่อไปนี้อิงระยะเวลา 12 เดือน โดยขอบเขตบนและล่างที่แสดงคือราคาเป้าหมายของหุ้น JPM ในช่วงเวลาดังกล่าว
- Barchart : นักวิเคราะห์ 11 คนจาก 26 คนให้คำแนะนำซื้ออย่างมากสำหรับหุ้น JPMorgan Chase & Co. อีก 2 คนแนะนำซื้อระดับปานกลาง และ 13 คนแนะนำถือ ราคาเป้าหมายสูงสุดอยู่ที่ 425 USD และต่ำสุดที่ 310 USD
- MarketBeat : นักวิเคราะห์ 14 คนจาก 27 คนแนะนำซื้อหุ้น ส่วนอีก 13 คนแนะนำถือ ราคาเป้าหมายสูงสุดคือ 425 USD และต่ำสุดคือ 310 USD
- TipRanks : นักวิเคราะห์ 10 คนจาก 19 คนแนะนำซื้อ และ 9 คนแนะนำถือ ราคาเป้าหมายสูงสุดคือ 425 USD และต่ำสุดคือ 312 USD
- Stock Analysis : นักวิเคราะห์ 9 คนจาก 25 คนแนะนำซื้ออย่างมาก 4 คนแนะนำซื้อ และ 12 คนแนะนำถือ ราคาเป้าหมายสูงสุดคือ 425 USD และต่ำสุดคือ 312 USD
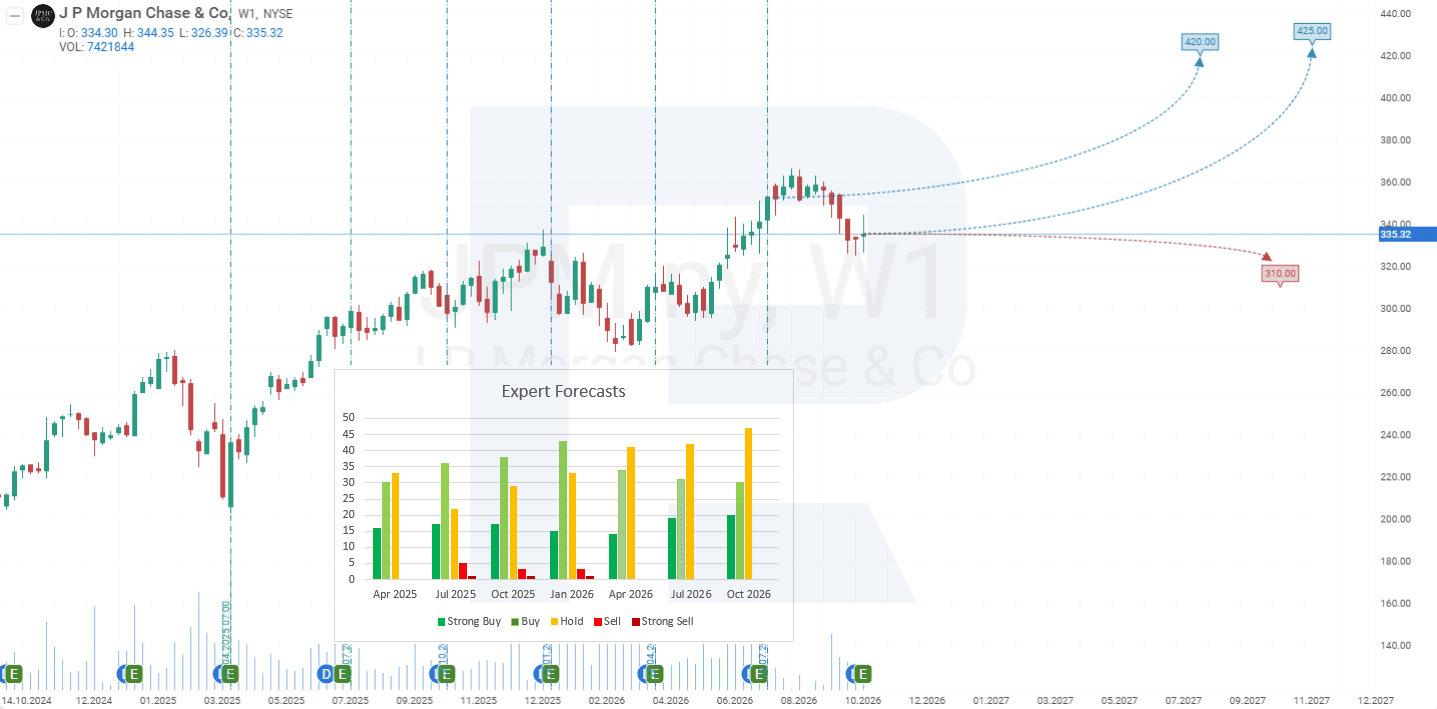
คาดการณ์ราคาหุ้น JPMorgan Chase & Co. สำหรับปี 2026
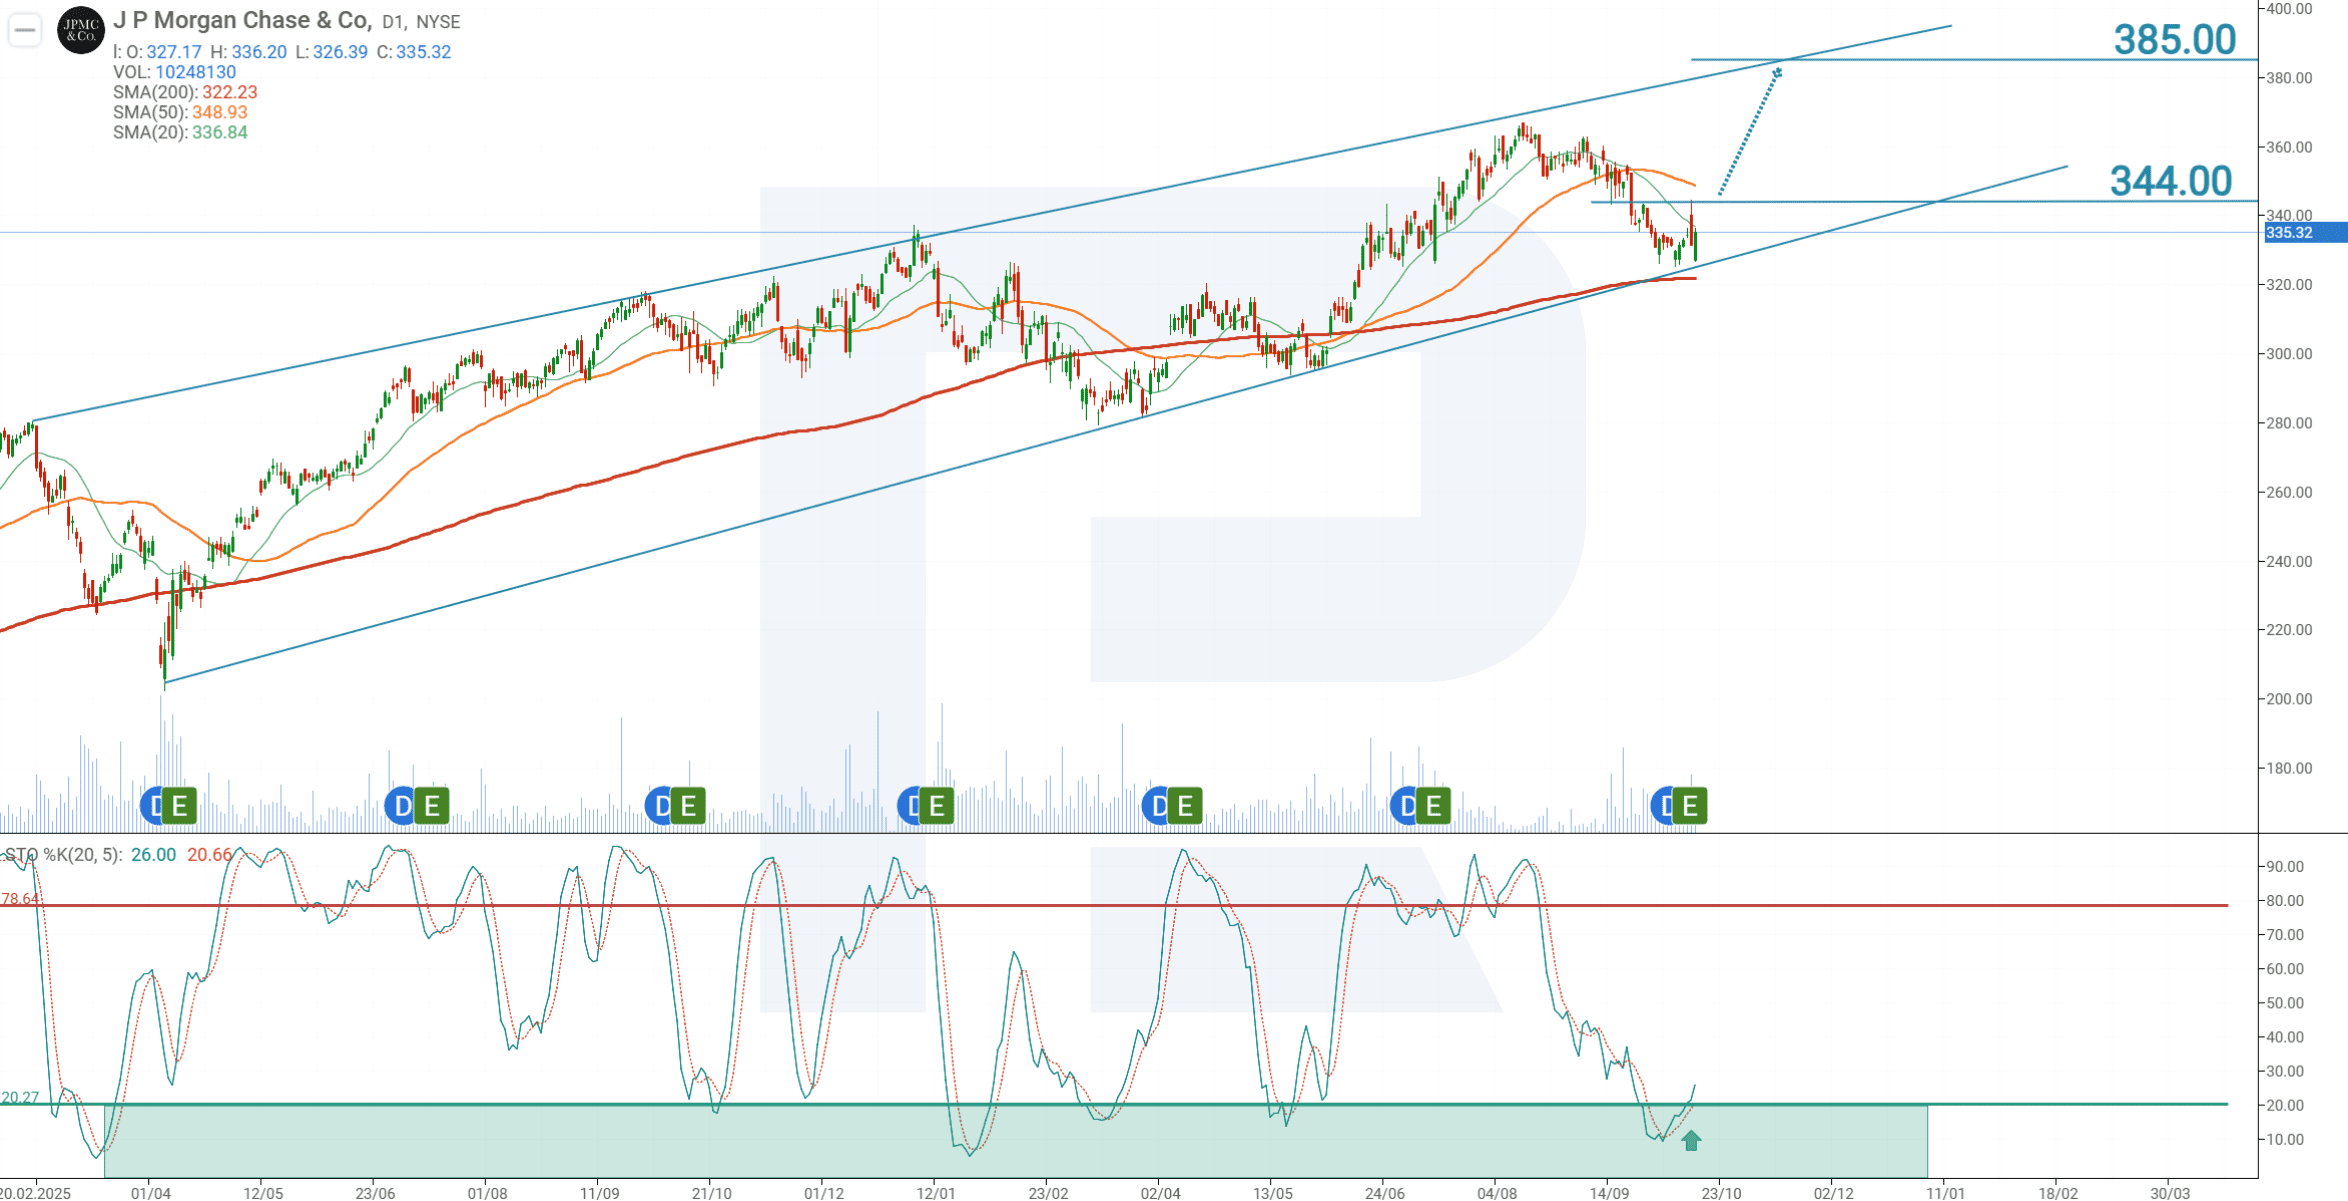
ขณะเขียนบทความนี้ หุ้น JPM ซื้อขายอยู่ที่ 335 USD
บนกราฟรายวัน หุ้น JPMorgan ยังคงอยู่ในแนวโน้มขาขึ้น โดย JPM ซื้อขายเหนือเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลา ออสซิลเลเตอร์ Stochastic ออกจากเขตขายมากเกินไปแล้ว บ่งชี้ว่าการปรับฐานลงอาจใกล้สิ้นสุด และอาจเกิดคลื่นขาขึ้นรอบใหม่ภายในแนวโน้มหลัก
จากการวิเคราะห์ทางเทคนิคของ JPM แนวคิดการเทรดคือการวางคำสั่ง Buy Stop ล่วงหน้าที่ 346 USD คำสั่งจะทำงานเมื่อราคาทะลุแนวต้านที่ 344 USD ซึ่งเป็นสัญญาณเพิ่มเติมของการปรับตัวขึ้นต่อไป กำหนด Take Profit ใกล้แนวต้านที่ 384 USD และควรวาง Stop Loss ที่ 329 USD
Buy Stop – 346.00
Take Profit – 384.00
Stop Loss – 329.00
กฎการบริหารสถานะ เมื่อราคาเคลื่อนที่ไปถึง 70% ของระยะทางทั้งหมดสู่เป้าหมายที่คาดการณ์ ให้ย้าย Stop Loss มาที่ระดับราคาเข้า จากนั้นปรับคำสั่งป้องกันตามการเคลื่อนไหวของราคา โดยรักษาระยะห่างไว้ที่ 7% ทำเช่นนี้ต่อไปจนกว่าสถานะจะปิดที่ Take Profit หรือ Stop Loss แล้วแต่ว่าราคาจะถึงระดับใดก่อน
ความเสี่ยงในการลงทุนในหุ้น JPMorgan Chase & Co.
ความเสี่ยงในการลงทุนในหุ้นของ JPMorgan Chase ประกอบด้วยปัจจัยต่อไปนี้:
- เงินเฟ้อที่กลับมาอีกครั้ง: หากอัตราเงินเฟ้อเริ่มเพิ่มขึ้นอีกครั้ง ธนาคารกลางสหรัฐ (Fed) อาจจำเป็นต้องชะลอการปรับลดอัตราดอกเบี้ย หรือแย่กว่านั้น อาจต้องปรับขึ้นอัตราดอกเบี้ยอีก สิ่งนี้อาจนำไปสู่ยอดผิดนัดชำระหนี้เพิ่มขึ้น ทำให้ธนาคารต้องตั้งสำรองหนี้สูญมากขึ้น และมีการตัดจำหน่ายหนี้เพิ่มขึ้นในหมวดค่าใช้จ่ายนี้
- อัตราดอกเบี้ยเงินฝากที่เพิ่มขึ้น: หากอัตราดอกเบี้ยนโยบายเพิ่มขึ้น ธนาคารก็จำเป็นต้องปรับเพิ่มอัตราดอกเบี้ยเงินฝากเพื่อให้สามารถแข่งขันได้ มิฉะนั้นอาจสูญเสียลูกค้า การเพิ่มขึ้นของดอกเบี้ยที่ต้องจ่ายให้กับเงินฝากจะส่งผลกระทบในทางลบต่อความสามารถในการทำกำไรของธนาคาร
- การลดลงของดัชนีหุ้น: เนื่องจากธุรกิจวาณิชธนกิจ (Investment Banking) กำลังเป็นแหล่งรายได้หลักของการเติบโต หากดัชนีหุ้นปรับตัวลดลง อาจส่งผลกระทบต่อรายได้จากการดำเนินงานของ JPMorgan ในภาคส่วนนี้ นอกจากนี้ยังอาจส่งผลต่อภาคสินเชื่อ เพราะหุ้นมักถูกใช้เป็นหลักทรัพย์ค้ำประกันเงินกู้
- สงครามการค้า: อัตราภาษีนำเข้าที่กำหนดโดยรัฐบาลทรัมป์อาจส่งผลกระทบในทางลบต่อรายได้ของ JPMorgan การขึ้นภาษีนำเข้ามักนำไปสู่ต้นทุนธุรกิจที่เพิ่มขึ้น ความต้องการบริโภคลดลง และกิจกรรมทางเศรษฐกิจชะลอตัว ซึ่งจะทำให้ความต้องการใช้บริการของธนาคารลดลง เนื่องจากบริษัทต่าง ๆ จะระมัดระวังมากขึ้น ลดกิจกรรมในตลาดทุน และชะลอแผนควบรวมกิจการ ซึ่งจะส่งผลกระทบต่อรายได้ค่าธรรมเนียมของ JPMorgan นอกจากนี้ หากความตึงเครียดทางการค้ายังคงดำเนินต่อไป ลูกค้าระดับโลกของธนาคารอาจลดแผนการลงทุน หยุดชะงักกระแสการส่งออก และลดกิจกรรมโดยรวมลง ซึ่งจะส่งผลกระทบต่อทุกด้านของการดำเนินงานของธนาคาร ตั้งแต่การป้องกันความเสี่ยง อัตราแลกเปลี่ยน ไปจนถึงสินเชื่อแบบดั้งเดิม
ความเสี่ยงที่เกี่ยวข้องกับเงินเฟ้อ อัตราดอกเบี้ย และสงครามการค้า ล้วนเป็นปัจจัยที่ส่งผลกระทบอย่างมีนัยสำคัญต่อรายได้ของ JPMorgan Chase ปัจจัยเหล่านี้ควรได้รับการพิจารณาอย่างรอบคอบเมื่อประเมินความน่าดึงดูดของการลงทุนในหุ้นของธนาคารแห่งนี้
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้