
Walmart ยังคงมีธุรกิจที่แข็งแกร่ง แต่หุ้น WMT อาจปรับตัวลงต่อ
ธุรกิจของ Walmart ยังคงแข็งแกร่ง แต่การเติบโตของธุรกิจค้าปลีกในสหรัฐฯ ที่ชะลอลง แนวโน้ม Q3 ที่อ่อนแอ และมูลค่าหุ้นที่สูง ทำให้มีความเสี่ยงที่จะปรับตัวลงต่อ บทความนี้วิเคราะห์ว่าเหตุใด WMT อาจลดลงสู่ 95 USD และการปรับฐานดังกล่าวอาจสร้างโอกาสซื้อระยะยาวที่น่าสนใจหรือไม่
Walmart Inc. (NASDAQ: WMT) รายงานผลประกอบการทางการเงิน Q2 ปี 2027 ที่แข็งแกร่ง รายได้เพิ่มขึ้น 5.9% กำไรต่อหุ้นที่ปรับแล้วเพิ่มขึ้น 19.1% และฝ่ายบริหารปรับเพิ่มประมาณการทั้งปี อย่างไรก็ตาม การเติบโตของธุรกิจค้าปลีกหลักของ Walmart ในสหรัฐฯ กำลังชะลอตัว ขณะที่การเติบโตที่แข็งแกร่งของกำไรจากการดำเนินงานได้รับแรงหนุนบางส่วนจากการคืนภาษีนำเข้าครั้งเดียว
สำหรับ Q3 Walmart คาดว่ายอดขายจะเติบโต 3–3.75% กำไรจากการดำเนินงานที่ปรับแล้วเติบโต 2–4% และกำไรต่อหุ้นอยู่ที่ 0.62–0.64 USD ผลประกอบการอาจอ่อนแอกว่าไตรมาสก่อน แม้ว่ายังไม่บ่งชี้ถึงการเสื่อมลงอย่างมีนัยสำคัญของธุรกิจ
ภายใต้การเติบโตที่ชะลอลง มูลค่าที่สูง และแนวโน้มขาลงที่ยังคงเด่นชัด WMT อาจยังคงอยู่ภายใต้แรงกดดันจนถึงรายงานผลประกอบการครั้งถัดไป
บทความนี้วิเคราะห์หุ้น Walmart หลังผลประกอบการ Q2 ปี 2027 และตรวจสอบปัจจัยขับเคลื่อนธุรกิจหลักและความคาดหวังสำหรับไตรมาสถัดไป นอกจากนี้ยังนำเสนอการวิเคราะห์ปัจจัยพื้นฐานของ WMT และวิเคราะห์หุ้นในมุมมองทางเทคนิค ซึ่งเป็นพื้นฐานสำหรับการคาดการณ์หุ้น Walmart ในช่วงครึ่งหลังของปี 2026
เกี่ยวกับ Walmart Inc.
Walmart Inc. เป็นบริษัทค้าปลีกของสหรัฐฯ ที่ก่อตั้งในปี 1962 เมื่อ Sam Walton เปิดร้านแห่งแรกใน Rogers รัฐ Arkansas บริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์ในปี 1970 และใช้ชื่อปัจจุบันในปี 2018 หุ้นของบริษัทซื้อขายใน Nasdaq ภายใต้ ticker WMT (https://corporate.walmart.com/about/history )
Walmart จำหน่ายสินค้าอุปโภคบริโภค ของใช้ประจำวัน เสื้อผ้า อิเล็กทรอนิกส์ และสินค้าอื่น ๆ ผ่านร้านค้า สาขา Sam’s Club และแพลตฟอร์มออนไลน์ บริษัทยังขยายบริการจัดส่ง marketplace ธุรกิจโฆษณา และการสมัครสมาชิก Walmart+ ซึ่งมอบสิทธิประโยชน์เพิ่มเติมแก่ลูกค้า ความได้เปรียบในการแข่งขันอยู่ที่การผสานราคาต่ำ เครือข่ายร้านค้าขนาดใหญ่ และความสามารถในการจัดส่งคำสั่งซื้อออนไลน์ได้อย่างรวดเร็ว ตามข้อมูลของ Walmart การดำเนินงานใน 19 ประเทศให้บริการลูกค้าและสมาชิกประมาณ 280 ล้านคนต่อสัปดาห์
ผลประกอบการทางการเงิน Q2 ปี 2027 ของ Walmart
เมื่อวันที่ 20 สิงหาคม 2026 Walmart เผยแพร่ผลประกอบการทางการเงิน Q2 ปี 2027 สำหรับไตรมาสสิ้นสุดวันที่ 31 กรกฎาคม เมื่อเทียบกับไตรมาสเดียวกันของปีก่อน บริษัทมีผลดังต่อไปนี้
- รายได้: 187.94 พันล้าน USD (+5.9%)
- กำไรสุทธิ (ปรับแล้ว): 6.46 พันล้าน USD (+18.6%)
- กำไรต่อหุ้น (ปรับแล้ว): 0.81 USD (+19.1%)
- กำไรจากการดำเนินงาน (ปรับแล้ว): 9.38 พันล้าน USD (+19.1%)
- กระแสเงินสดอิสระ: 7.48 พันล้าน USD (+14.7%)
ผลประกอบการทางการเงิน Q2 ปี 2027 ของ Walmart ยืนยันว่าธุรกิจยังคงแข็งแกร่ง แม้ว่ารายงานจะกระตุ้นปฏิกิริยาเชิงลบจากนักลงทุน หุ้นถูกกดดันจากหลายปัจจัย ได้แก่ ยอดขายสาขาเดิมของ Walmart U.S. ที่ชะลอลง แนวโน้ม Q3 ที่อ่อนแอลง และมูลค่าหุ้นที่สูง ซึ่งทำให้มีพื้นที่น้อยสำหรับผลประกอบการที่ต่ำกว่าคาด รายได้เพิ่มขึ้น 5.9% เป็น 187.9 พันล้าน USD ขณะที่กำไรต่อหุ้นที่ปรับแล้วเพิ่มจาก 0.68 USD เป็น 0.81 USD ในขณะเดียวกัน Walmart ยังคงขยายธุรกิจ eCommerce โฆษณา marketplace และโปรแกรมสมาชิกอย่างรวดเร็ว ซึ่งกำลังช่วยปรับปรุงความสามารถในการทำกำไรของธุรกิจอย่างค่อยเป็นค่อยไป
เหตุผลหลักที่ต้องระมัดระวังคือการชะลอตัวของ Walmart U.S. ยอดขายสาขาเดิมไม่รวมเชื้อเพลิงเพิ่มขึ้น 2.6% เทียบกับ 4.1% ใน Q1 และ 4.6% ในปีก่อน ผลลัพธ์น่าจะแข็งแกร่งกว่านี้หากไม่มีผลกระทบเชิงลบจากราคายาที่ลดลง ดังนั้นในตอนนี้ สิ่งนี้ชี้ถึงการเติบโตที่ชะลอลงมากกว่าการเสื่อมลงอย่างมีนัยสำคัญของธุรกิจ ขณะเดียวกัน eCommerce ในสหรัฐฯ เติบโต 24% ขณะที่โฆษณาและ marketplace ยังคงเติบโตอย่างแข็งแกร่ง
กำไรจากการดำเนินงานแข็งแกร่ง แม้ว่าส่วนหนึ่งของการเติบโตจะมาจากการคืนภาษีนำเข้าที่เคยชำระไปแล้ว สินค้าคงคลังที่เพิ่มขึ้นยังคงเป็นความเสี่ยงเพิ่มเติม โดยเพิ่มขึ้น 6.7% เร็วกว่ารายได้รวมเล็กน้อย Walmart ระบุว่าเกิดจากเงินเฟ้อและการเพิ่มสินค้าคงคลังเพื่อสนับสนุนโครงการเชิงกลยุทธ์ ดังนั้นสถานการณ์ยังไม่ดูเป็นปัญหา อย่างไรก็ตาม หากยอดขายสาขาเดิมยังคงชะลอลง ขณะที่สินค้าคงคลังเติบโตเร็วกว่ารายได้ บริษัทอาจต้องพึ่งพาการลดราคามากขึ้น ซึ่งจะกดดันอัตรากำไร ดังนั้นแนวโน้มยอดขายสาขาเดิมของ Walmart U.S. และสินค้าคงคลังจึงยังคงเป็นหนึ่งในตัวชี้วัดที่สำคัญที่สุดของสุขภาพธุรกิจค้าปลีก
กระแสเงินสดอิสระฟื้นตัวจาก Q1 ที่อ่อนแอ แต่ยังคงอยู่ภายใต้แรงกดดันในครึ่งปีแรกเนื่องจากรายจ่ายลงทุนที่สูงขึ้น Walmart ยังคงลงทุนอย่างมากในระบบอัตโนมัติ โลจิสติกส์ และ eCommerce ดังนั้นในตอนนี้ การลดลงของ FCF ดูเหมือนจะเกิดจากวัฏจักรการลงทุนมากกว่าการเสื่อมลงของธุรกิจหลัก
แนวโน้มของบริษัทก็ยังไม่ชี้ถึงการเสื่อมลงอย่างมีนัยสำคัญ Walmart ปรับเพิ่มประมาณการการเติบโตของยอดขายทั้งปี 2027 จาก 3.5–4.5% เป็น 4–5% ปรับเพิ่มประมาณการการเติบโตของกำไรจากการดำเนินงานที่ปรับแล้วจาก 6–8% เป็น 7–8.5% และปรับเพิ่มประมาณการกำไรต่อหุ้นที่ปรับแล้วจาก 2.75–2.85 USD เป็น 2.80–2.87 USD การปรับเพิ่มแนวโน้มทั้งปีหลังครึ่งปีแรกแสดงให้เห็นว่าฝ่ายบริหารยังคงมั่นใจว่าธุรกิจจะเติบโตต่อเนื่อง
อย่างไรก็ตาม Q3 มีแนวโน้มอ่อนแอกว่า Q2 อย่างชัดเจน Walmart คาดว่ายอดขายจะเติบโต 3–3.75% กำไรจากการดำเนินงานที่ปรับแล้วเติบโตเพียง 2–4% และ EPS อยู่ที่ 0.62–0.64 USD ส่วนหนึ่งของการชะลอตัวเกิดจาก Flipkart Big Billion Days ย้ายจาก Q3 ไป Q4 ซึ่งจะลดการเติบโตของยอดขาย Q3 มากกว่าหนึ่งจุดเปอร์เซ็นต์ การลงทุนเพิ่มเติมในราคาที่ต่ำลง ซึ่งได้รับเงินทุนบางส่วนจากการคืนภาษีนำเข้า จะกดดันกำไร ดังนั้นแนวโน้ม Q3 ที่อ่อนแอลงจึงไม่ควรถูกตีความโดยตรงว่าเป็นการเสื่อมลงอย่างรุนแรงของธุรกิจ ฝ่ายบริหารแนะนำให้ประเมิน Q2 และ Q3 ร่วมกัน เนื่องจากกำไรที่สูงขึ้นบางส่วนใน Q2 กำลังถูกนำไปใช้กับราคาที่ต่ำลงและการลงทุนเพื่อการเติบโตของยอดขายในไตรมาสถัดไป
โดยรวม ปัจจัยพื้นฐานของ Walmart ยังคงแข็งแกร่ง แม้ว่ารายงานล่าสุดจะไม่ได้แสดงให้เห็นการเร่งตัวของธุรกิจ ยอดขายยังคงเติบโต ขณะที่ eCommerce โฆษณา marketplace และโปรแกรมสมาชิกยังคงมีอัตราการเติบโตที่แข็งแกร่ง แต่การเติบโตของ eCommerce และธุรกิจค้าปลีกหลักชะลอลง กระแสเงินสดอิสระดีขึ้นจาก Q1 ที่อ่อนแอ แต่ในครึ่งปีแรกยังต่ำกว่าระดับของปีก่อนเนื่องจากรายจ่ายลงทุนที่สูงขึ้น การปรับเพิ่มแนวโน้มทั้งปียืนยันว่าฝ่ายบริหารไม่คาดว่าจะเกิดการเสื่อมลงอย่างมีนัยสำคัญ แม้ Walmart ยังต้องพิสูจน์ว่ากำไรสามารถเติบโตได้อย่างสม่ำเสมอโดยไม่พึ่งปัจจัยครั้งเดียว
สำหรับการคาดการณ์หุ้น Walmart ปัจจัยสำคัญยังคงเป็นทิศทางในอนาคตของยอดขายสาขาเดิมในสหรัฐฯ จังหวะการเติบโตของกำไรจากการดำเนินงาน และความสามารถของบริษัทในการรักษากระแสเงินสดอิสระท่ามกลางรายจ่ายลงทุนที่เพิ่มขึ้น
การวิเคราะห์ปัจจัยพื้นฐานของ WMT และปัจจัยขับเคลื่อนหลักของหุ้น Walmart
ในปี 2026 กรณีการลงทุนของ Walmart ขึ้นอยู่เป็นอย่างมากกับความสำเร็จของบริษัทในการเปลี่ยนธุรกิจค้าปลีกแบบดั้งเดิมขนาดใหญ่ให้เป็นแพลตฟอร์มที่เป็นดิจิทัลมากขึ้นและมีอัตรากำไรสูงขึ้น สามารถใช้ตัวชี้วัดหลักสี่รายการเพื่อประเมินแนวโน้มของบริษัท:
- การเติบโตของ eCommerce ทั่วโลก
- การเติบโตของธุรกิจโฆษณาทั่วโลก
- การเติบโตของรายได้จากค่าธรรมเนียมสมาชิก
- การเติบโตของกำไรจากการดำเนินงานที่ปรับแล้ว
การเติบโตของ eCommerce ทั่วโลก แสดงให้เห็นว่า Walmart เพิ่มยอดขายผ่านช่องทางดิจิทัลและขยายฐานผู้ใช้ออนไลน์ได้รวดเร็วเพียงใด สิ่งนี้มีความสำคัญไม่เพียงต่อการเติบโตของยอดขาย เพราะการขยาย eCommerce ยังสร้างความต้องการเพิ่มเติมต่อโฆษณา marketplace การจัดส่ง และบริการอื่น ๆ
การเติบโตของธุรกิจโฆษณาทั่วโลก สะท้อนการพัฒนาของหนึ่งในธุรกิจที่มีอัตรากำไรสูงที่สุดของ Walmart การเติบโตของรายได้โฆษณาช่วยให้บริษัทเพิ่มกำไรได้เร็วกว่ายอดขายค้าปลีกแบบดั้งเดิม เนื่องจากการสร้างรายได้โฆษณาไม่จำเป็นต้องเพิ่มสินค้าคงคลังตามสัดส่วนหรือเปิดร้านใหม่
การเติบโตของรายได้จากค่าธรรมเนียมสมาชิก สะท้อนการพัฒนาธุรกิจสมัครสมาชิกและสมาชิกของ Walmart ผ่าน Walmart+ และ Sam’s Club ค่าธรรมเนียมสมาชิกสร้างรายได้ที่คาดการณ์ได้มากกว่าและมีอัตรากำไรสูงกว่า พร้อมทั้งช่วยเสริมความภักดีของลูกค้าต่อระบบนิเวศของ Walmart
การเติบโตของกำไรจากการดำเนินงานที่ปรับแล้ว แสดงให้เห็นว่าการขยาย eCommerce โฆษณา และโปรแกรมสมาชิกกำลังเปลี่ยนเป็นการเติบโตของกำไรหรือไม่ สถานการณ์ที่แข็งแกร่งที่สุดสำหรับ Walmart ยังคงเป็นกรณีที่กำไรจากการดำเนินงานเติบโตเร็วกว่ารายได้รวมอย่างต่อเนื่อง ซึ่งจะบ่งชี้ว่าการผสมผสานธุรกิจของบริษัทค่อย ๆ ดีขึ้นและธุรกิจที่ทำกำไรได้มากขึ้นมีส่วนร่วมมากขึ้น
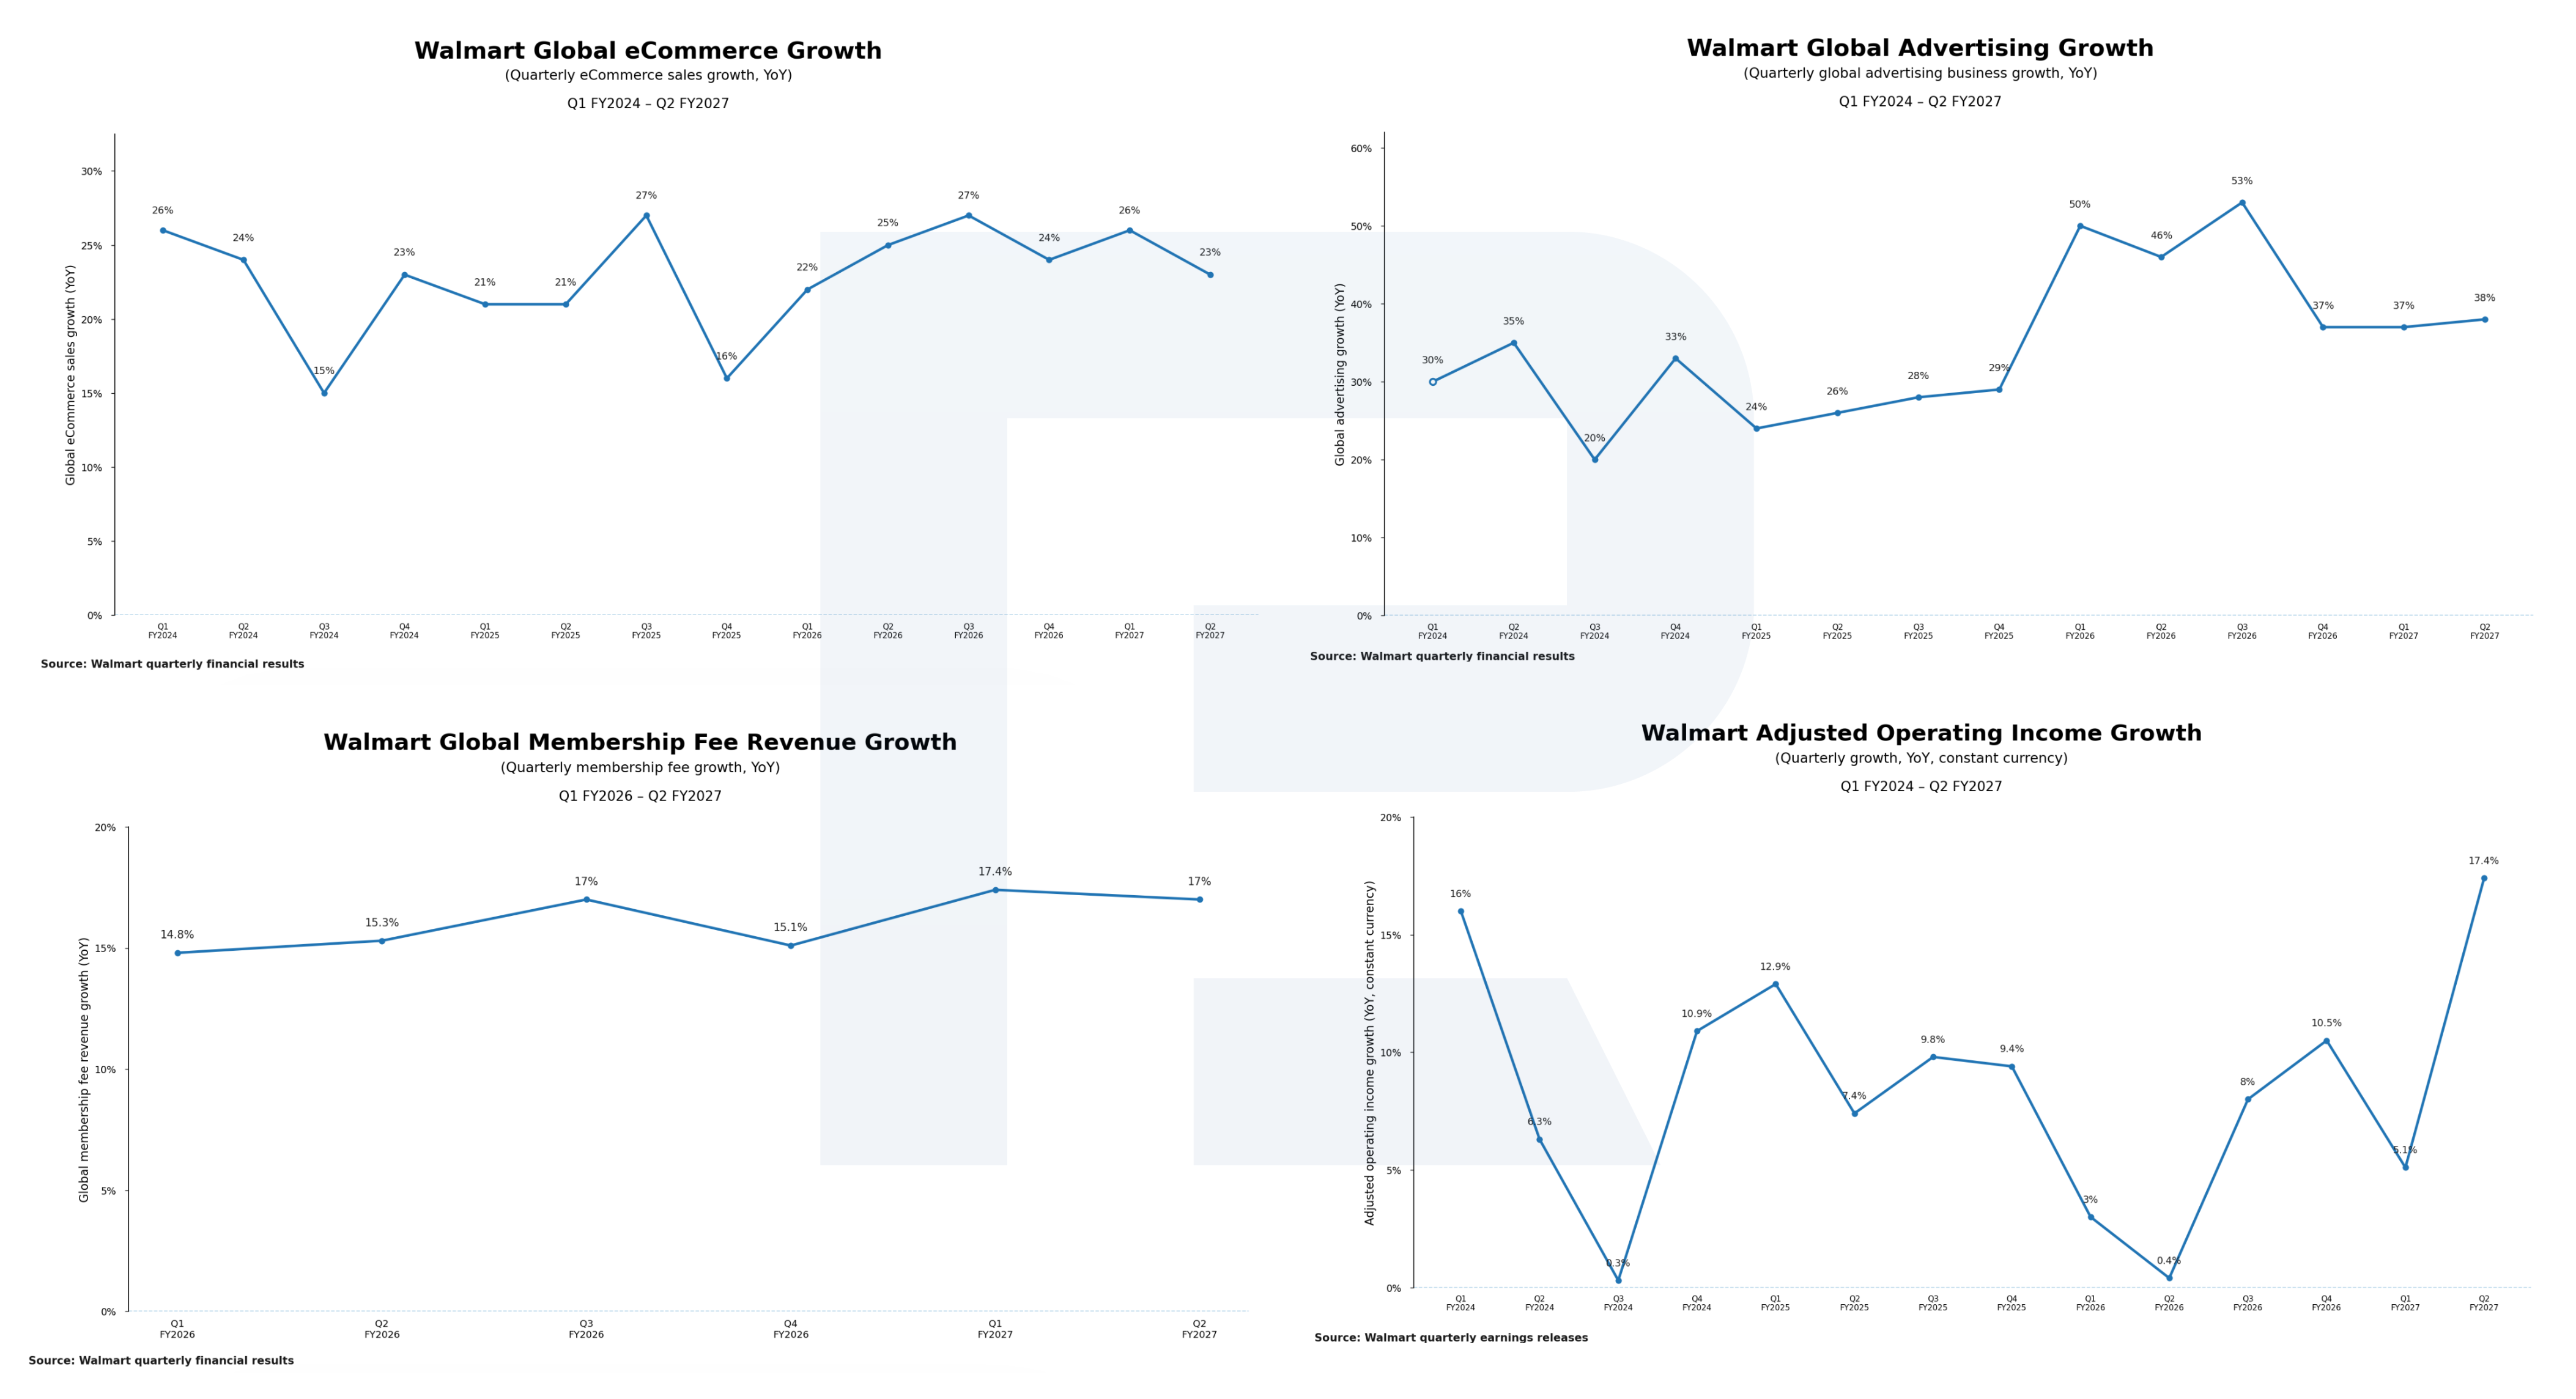
ผลการเคลื่อนไหวของหุ้น Walmart ในปัจจุบันบ่งชี้ว่านักลงทุนกำลังให้ความสำคัญกับการเติบโตที่ชะลอลงและมูลค่าหุ้นที่สูงมากกว่าความแข็งแกร่งของธุรกิจหลัก Walmart ยังคงเป็นบริษัทขนาดใหญ่ แข็งแกร่ง และทำกำไรได้ แต่การเติบโตกำลังค่อย ๆ ชะลอลง ยอดขายออนไลน์ โฆษณา และโปรแกรมสมาชิกยังคงเติบโตอย่างรวดเร็ว แม้จะไม่เร็วเท่าเดิม ยอดขายสาขาเดิมในสหรัฐฯ ก็เติบโตช้าลงเช่นกัน สิ่งนี้ยังไม่ได้หมายความว่า Walmart กำลังเผชิญปัญหาร้ายแรง แต่รายงานล่าสุดไม่ได้ให้หลักฐานว่าการเติบโตของธุรกิจกำลังเร่งตัวขึ้น
กำไรจากการดำเนินงานเพิ่มขึ้น 17.4% ใน Q2 แม้ว่าส่วนหนึ่งของการเติบโตนี้มาจากการคืนภาษีนำเข้าครั้งเดียว หากไม่รวมผลดังกล่าว กำไรจากการดำเนินงานเพิ่มขึ้นประมาณ 9.9% สำหรับไตรมาสถัดไป Walmart คาดว่ากำไรจากการดำเนินงานจะเติบโตเพียง 2–4% เนื่องจากบริษัทวางแผนใช้เงินบางส่วนที่ได้รับเพื่อลดราคา ดังนั้น Q2 จึงดูแข็งแกร่งผิดปกติ ขณะที่ Q3 อาจอ่อนแอลงอย่างเห็นได้ชัด ภาพที่ชัดเจนขึ้นจะเกิดขึ้นเมื่อสามารถประเมินผลของทั้งสองไตรมาสร่วมกันได้
ประเด็นหลักสำหรับนักลงทุนคือมูลค่าหุ้น ที่ประมาณ 110 USD นักลงทุนกำลังจ่ายจริงราว 38–39 USD ต่อทุก 1 USD ของกำไรประจำปีที่ Walmart คาดว่าจะทำได้ ซึ่งถือเป็นมูลค่าที่สูงสำหรับบริษัทที่คาดว่ากำไรจากการดำเนินงานจะเติบโต 7–8.5% หากหุ้นจะปรับขึ้นอย่างต่อเนื่อง Walmart จำเป็นต้องแสดงให้เห็นว่ากำไรสามารถเติบโตได้อย่างสม่ำเสมอโดยไม่พึ่งการคืนภาษีนำเข้าครั้งเดียว
โดยรวม Walmart ยังคงเป็นธุรกิจที่แข็งแกร่ง แต่หุ้นยังไม่ถูก การลดลงหลังประกาศผลประกอบการดูเหมือนจะเกิดจากมูลค่าที่สูงและความคาดหวังของนักลงทุนที่สูงมากกว่าปัญหาร้ายแรงในธุรกิจ ผู้ถือหุ้นเดิมอาจยังถือหุ้นต่อได้ตราบใดที่ยอดขาย ความสามารถในการทำกำไร และกระแสเงินสดไม่ได้เริ่มแย่ลงพร้อมกัน สำหรับนักลงทุนที่กำลังพิจารณาเปิดสถานะใหม่ การรอราคาหุ้นที่ต่ำลงหรือรายงานผลประกอบการเพิ่มเติมที่ยืนยันการเติบโตของกำไรอย่างยั่งยืนโดยไม่มีปัจจัยครั้งเดียวอาจเป็นแนวทางที่รอบคอบกว่า
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น Walmart ในปี 2026
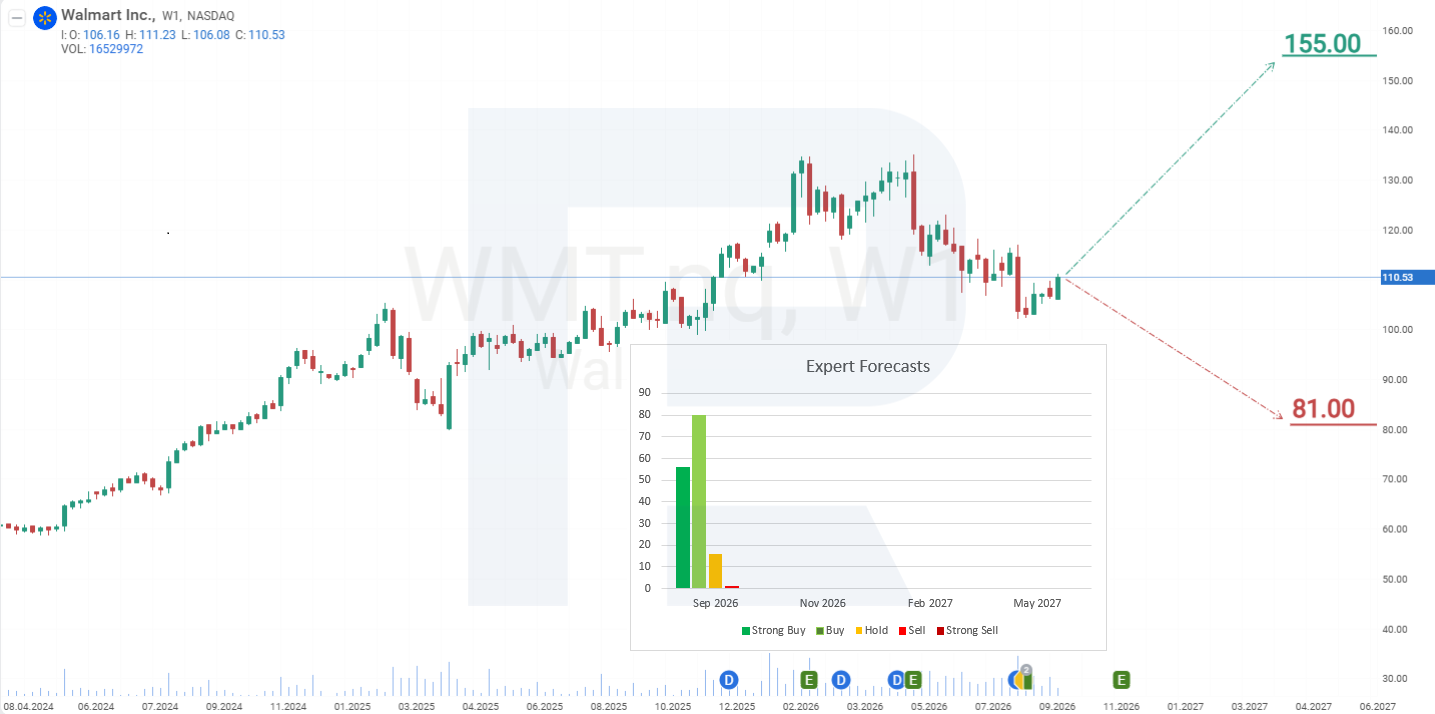
- Barchart : นักวิเคราะห์ 29 จาก 39 รายให้หุ้น Walmart Inc. เป็น ซื้ออย่างมาก, 6 รายเป็น ซื้อปานกลาง และ 4 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 155 USD และต่ำสุดที่ 110 USD
- MarketBeat : นักวิเคราะห์ 35 จาก 39 รายให้หุ้นเป็น ซื้อ และ 4 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 155 USD และต่ำสุดที่ 113 USD
- TipRanks : นักวิเคราะห์ 29 จาก 32 รายให้หุ้นเป็น ซื้อ และ 3 รายเป็น ถือ ราคาเป้าหมายสูงสุดอยู่ที่ 155 USD และต่ำสุดที่ 110 USD
- Stock Analysis : นักวิเคราะห์ 27 จาก 43 รายให้หุ้นเป็น ซื้ออย่างมาก, 10 รายเป็น ซื้อ, 5 รายเป็น ถือ และ 1 รายเป็น ขาย ราคาเป้าหมายสูงสุดอยู่ที่ 155 USD และต่ำสุดที่ 81 USD
การคาดการณ์ของนักวิเคราะห์สำหรับหุ้น Walmart ยังคงเป็นบวกโดยรวมในช่วง 12 เดือนข้างหน้า นักวิเคราะห์ส่วนใหญ่แนะนำให้ซื้อหุ้น แม้ว่าช่วงราคาเป้าหมายที่กว้างจะสะท้อนความแตกต่างอย่างมากในการประเมินศักยภาพการปรับขึ้นต่อของ WMT ซึ่งมีความสำคัญเป็นพิเศษเมื่อพิจารณาการเติบโตระยะสั้นของบริษัทที่ชะลอลงและมูลค่าหุ้นที่สูง
การวิเคราะห์ทางเทคนิคของ WMT และคาดการณ์หุ้น Walmart ปี 2026
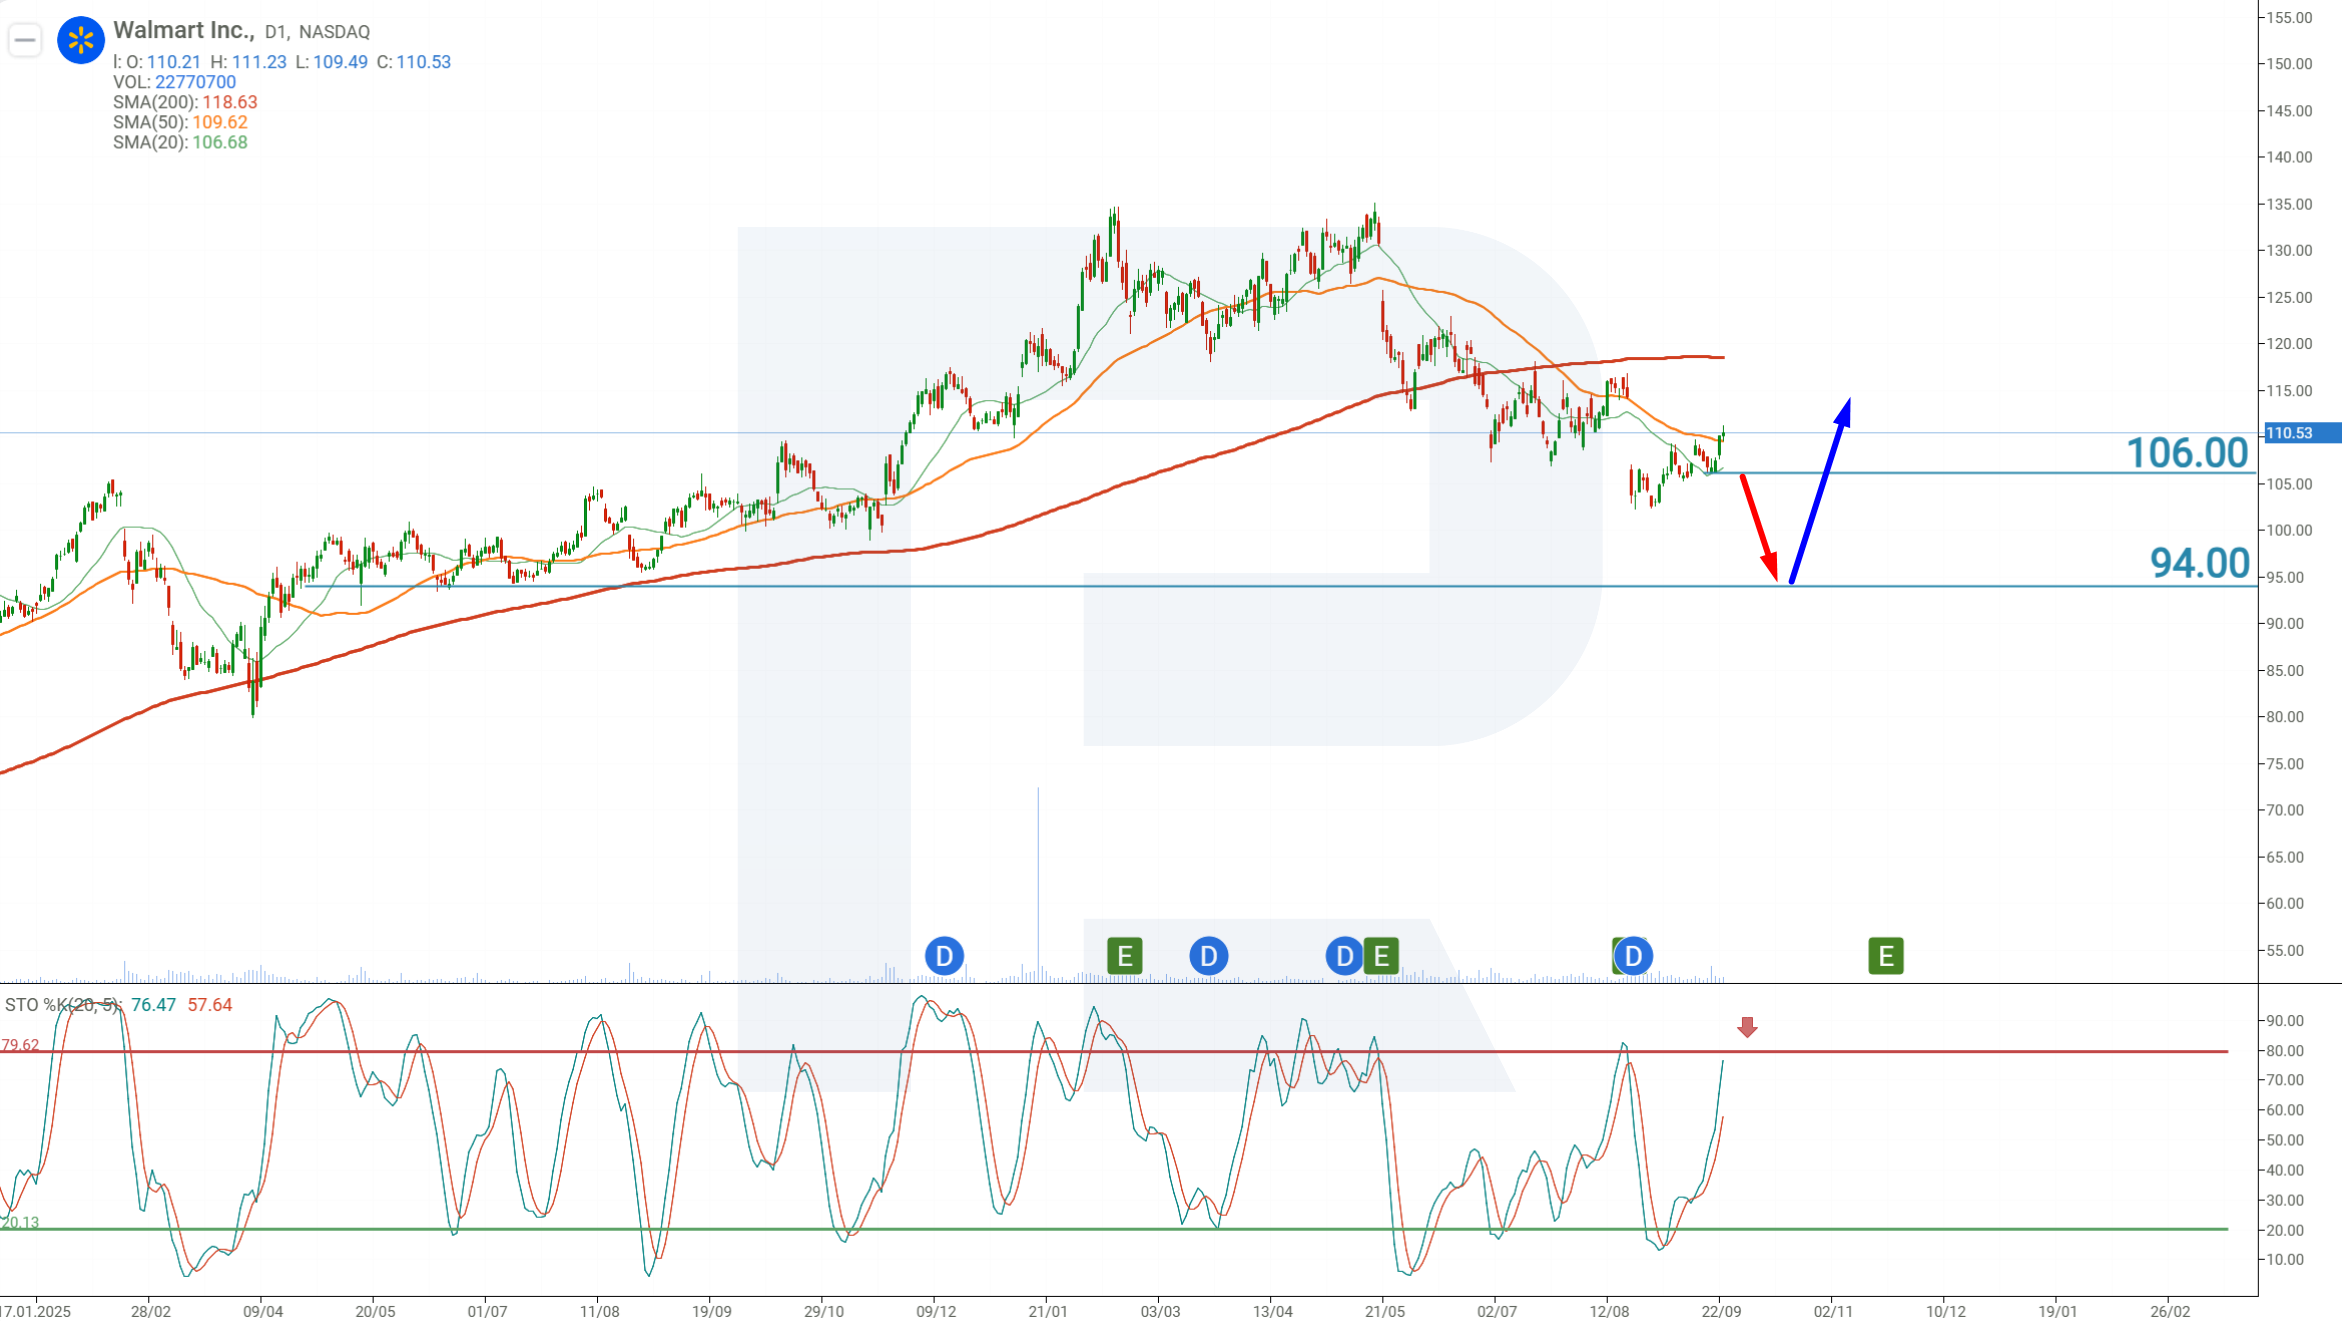
ณ เวลาที่จัดทำบทความ หุ้น WMT ซื้อขายอยู่ที่ 110 USD.
บนกราฟรายวัน หุ้น WMT ซื้อขายต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลา ซึ่งบ่งชี้ว่าแนวโน้มขาลงยังคงเป็นแนวโน้มหลัก Stochastic oscillator กำลังเข้าใกล้เขตซื้อมากเกินไป ซึ่งเพิ่มโอกาสที่การฟื้นตัวเชิงเทคนิคจะสิ้นสุดลงและแนวโน้มขาลงจะกลับมาอีกครั้ง
การวิเคราะห์ปัจจัยพื้นฐานยังชี้ถึงความเสี่ยงที่หุ้นจะยังคงถูกกดดัน สำหรับ Q3 ปี 2027 Walmart คาดว่ายอดขายจะเติบโต 3–3.75% และกำไรจากการดำเนินงานที่ปรับแล้วจะเติบโต 2–4% อัตราการเติบโตเหล่านี้ต่ำกว่า Q2 และช่วงเดียวกันของปีก่อนอย่างชัดเจน เนื่องจากผู้เข้าร่วมตลาดมักสะท้อนผลประกอบการที่คาดไว้ล่วงหน้า ราคาหุ้นอาจเริ่มลดลงก่อนที่รายงานผลประกอบการจะเผยแพร่ ดังนั้นภาพทางเทคนิคและแนวโน้มของบริษัทจึงชี้ถึงความเสี่ยงที่เพิ่มขึ้นของการปรับตัวลงระยะสั้น
ขณะเดียวกัน ปัจจุบันยังไม่มีเหตุผลที่จะคาดว่าธุรกิจของ Walmart จะเสื่อมลงอย่างมีนัยสำคัญ นโยบายการเงินที่เข้มงวดขึ้นอาจทำให้ผู้บริโภคลดการใช้จ่าย แต่ในสภาพแวดล้อมเช่นนี้ Walmart มักดึงดูดลูกค้าใหม่ที่ย้ายมาจากผู้ค้าปลีกที่มีราคาแพงกว่า ดังนั้นการลดลงของราคาหุ้นที่อาจเกิดขึ้นสามารถมองเป็นโอกาสในการทยอยสร้างสถานะได้ ตราบใดที่ยอดขาย อัตรากำไร และกระแสเงินสดของบริษัทยังคงแข็งแกร่ง
ภายใต้เงื่อนไขปัจจุบัน แนวคิดการซื้อขายหุ้น WMT คือเปิดสถานะขายหากราคาลดลงต่ำกว่าแนวรับที่ 106 USD วางคำสั่ง Sell Stop ที่ 105 USD ตั้ง Take Profit ที่ 95 USD สูงกว่าแนวรับที่ 94 USD เล็กน้อย และตั้ง Stop Loss ที่ 109 USD
Sell Stop – 105.00
Take Profit – 95.00
Stop Loss – 109.00
กฎการบริหารสถานะ เมื่อราคาเคลื่อนไหวไปแล้ว 70% ของระยะทางทั้งหมดสู่เป้าหมายในทิศทางตามการคาดการณ์ ให้ย้าย Stop Loss ไปยังระดับเข้า จากนั้นให้คำสั่งป้องกันเลื่อนตามราคาโดยรักษาระยะห่าง 5% ดำเนินการต่อจนกว่าสถานะจะปิดที่ Take Profit หรือ Stop Loss ขึ้นอยู่กับว่าระดับใดถูกแตะก่อน
แนวโน้มหุ้น Walmart
การวิเคราะห์แสดงให้เห็นว่าปัญหาหลักของ Walmart คือมูลค่าหุ้นที่สูง แม้ว่าราคาหุ้นจะลดลงตั้งแต่ต้นปีก็ตาม บริษัทยังคงเติบโตและขยายธุรกิจ eCommerce โฆษณา และสมาชิก แต่ระดับการเติบโตในปัจจุบันยังไม่เพียงพอที่จะรองรับความคาดหวังของนักลงทุนได้อย่างเต็มที่
แนวโน้ม Q3 ที่อ่อนแอลงและแนวโน้มขาลงที่ยังคงเด่นชัดเพิ่มความเป็นไปได้ที่ราคาจะลดลงสู่ 95 USD หากทะลุต่ำกว่าแนวรับที่ 106 USD อย่างไรก็ตาม สถานการณ์ดังกล่าวไม่ได้หมายความว่า Walmart กำลังเข้าสู่ปัญหาร้ายแรง ตรงกันข้าม การปรับฐานอาจทำให้หุ้นน่าสนใจมากขึ้นในมุมมองการลงทุน และเป็นจุดเข้าได้ดีกว่าสำหรับนักลงทุนระยะยาว ตราบใดที่ยอดขาย อัตรากำไร และกระแสเงินสดของบริษัทยังคงแข็งแกร่ง
คำชี้แจง: บทความนี้ได้รับการแปลด้วยความช่วยเหลือจากเครื่องมือ AI แม้ว่าจะได้พยายามอย่างเต็มที่ในการรักษาความหมายดั้งเดิม แต่อาจมีความคลาดเคลื่อนหรือข้อบกพร่องบางประการ หากไม่มั่นใจ โปรดอ้างอิงจากต้นฉบับภาษาอังกฤษ
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้