
Bank of America ส่งสัญญาณผลประกอบการไตรมาส 4 ที่ดีขึ้น – คาดการณ์หุ้น BAC หลังรายงานไตรมาส 3 ปี 2026
Bank of America มีรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น แต่ค่าใช้จ่ายด้านกฎระเบียบและค่าใช้จ่ายที่เพิ่มขึ้นอย่างรวดเร็วทำให้กำไรลดลง ฝ่ายบริหารคาดว่าจะดีขึ้นตั้งแต่ไตรมาส 4 ขณะที่การทะลุแนวต้าน 52.60 USD จะเป็นสัญญาณสำคัญสำหรับหุ้น BAC
Bank of America Corporation (NYSE: BAC) ปิดไตรมาส 3 ปี 2026 ด้วยรายได้เพิ่มขึ้น 3% แต่กำไรลดลง ค่าใช้จ่ายพิเศษด้านกฎระเบียบ 1.2 พันล้าน USD ส่งผลกระทบต่อกำไรสุทธิอย่างมาก
ธุรกิจรับดอกเบี้ยแบบดั้งเดิมเป็นปัจจัยหนุนหลัก โดยรายได้เพิ่มขึ้นจากการเติบโตอย่างแข็งแกร่งของพอร์ตสินเชื่อและผลตอบแทนจากสินทรัพย์ที่สูงขึ้น ขณะเดียวกันรายได้ค่าธรรมเนียมวาณิชธนกิจที่ลดลงและรายได้จากการซื้อขายในตลาดการเงินที่หดตัวจำกัดการเติบโตของรายได้โดยรวมอย่างเห็นได้ชัด เมื่อรวมกับต้นทุนที่สูงขึ้น นักลงทุนจึงกังวลมากขึ้นว่าธนาคารจะสามารถรักษาการเติบโตของกำไรอย่างสม่ำเสมอได้หรือไม่ แม้ความต้องการบริการยังแข็งแกร่ง
ฝ่ายบริหารคาดว่าความสัมพันธ์ระหว่างรายได้กับค่าใช้จ่ายจะดีขึ้นตั้งแต่ไตรมาสหน้า พร้อมการเติบโตเพิ่มเติมของธุรกิจดอกเบี้ยในปี 2027 ภายใต้สภาวะปัจจุบัน แนวโน้มหุ้น BAC จะขึ้นอยู่โดยตรงกับการเกิดขึ้นจริงของการคาดการณ์เหล่านี้ หากบรรลุเป้าหมายที่ฝ่ายบริหารคาดไว้ ก็จะช่วยฟื้นความเชื่อมั่นของตลาดและสนับสนุนการฟื้นตัวอย่างแข็งแกร่งของราคาหุ้น
บทความนี้วิเคราะห์หุ้น Bank of America หลังรายงานไตรมาส 3 ปี 2026 โดยพิจารณาแหล่งรายได้หลักและตัวชี้วัดธุรกิจสำคัญ พร้อมการวิเคราะห์ปัจจัยพื้นฐานของ BAC และประเมินระดับราคาทางเทคนิคสำคัญซึ่งเป็นพื้นฐานของการคาดการณ์หุ้น Bank of America ปี 2026
เกี่ยวกับบริษัท Bank of America Corporation
Bank of America Corporation เป็นหนึ่งในสถาบันการเงินที่ใหญ่ที่สุดในโลก โดยให้บริการด้านการธนาคารและบริการที่เกี่ยวข้องอย่างหลากหลาย Amadeo Giannini ก่อตั้งธนาคารแห่งนี้ในปี 1904 ที่เมืองซานฟรานซิสโก ประเทศสหรัฐอเมริกา ภายใต้ชื่อ Bank of Italy ก่อนจะเปลี่ยนชื่อเป็น Bank of America ในปี 1930 บริษัทในรูปแบบปัจจุบันก่อตั้งขึ้นในปี 1998 หลังจากการควบรวมกิจการกับ NationsBank
Bank of America ให้บริการที่หลากหลาย ครอบคลุมการธนาคารสำหรับบุคคลและภาคธุรกิจ ผลิตภัณฑ์ด้านการลงทุนและประกันภัย การบริหารสินทรัพย์ และบริการสินเชื่อและจำนอง สำนักงานใหญ่ตั้งอยู่ที่เมืองชาร์ลอตต์ รัฐนอร์ทแคโรไลนา ประเทศสหรัฐอเมริกา
การเสนอขายหุ้นต่อประชาชนครั้งแรก (IPO) ของธนาคารเกิดขึ้นในปี 1957 โดยหุ้นเริ่มซื้อขายในตลาดหลักทรัพย์นิวยอร์กภายใต้ตัวย่อ BAC ปัจจุบัน Bank of America เป็นหนึ่งในธนาคารที่ใหญ่ที่สุดทั้งในสหรัฐอเมริกาและระดับโลก โดยให้บริการลูกค้าในกว่า 35 ประเทศ และบริหารจัดการสินทรัพย์รวมกว่า 3.4 ล้านล้านดอลลาร์สหรัฐ
แหล่งรายได้หลักของ Bank of America Corporation
กิจกรรมทางการเงินหลักที่สร้างรายได้ให้ Bank of America ครอบคลุมธุรกิจหลายด้าน รวมถึงบริการธนาคารรายย่อย ธุรกิจองค์กร และการลงทุน โดยแบ่งเป็นประเภทดังนี้:
รายได้ดอกเบี้ยสุทธิ: เกิดจากส่วนต่างระหว่างดอกเบี้ยที่ได้รับจากสินเชื่อกับดอกเบี้ยที่จ่ายให้ลูกค้าสำหรับเงินฝากและแหล่งเงินทุนอื่น Bank of America มีผลิตภัณฑ์การเงินหลากหลาย เช่น สินเชื่อที่อยู่อาศัย สินเชื่อธุรกิจและรถยนต์ รวมถึงบัตรเครดิต
รายได้ค่าธรรมเนียม: รายได้จากค่าธรรมเนียมการให้บริการธุรกรรมแก่ลูกค้า รวมถึงบริการบัญชี การชำระเงิน การโอนเงิน และค่าธรรมเนียมบริหารสินทรัพย์
รายได้วาณิชธนกิจ: ค่าธรรมเนียมการให้คำปรึกษาด้านควบรวมและซื้อกิจการ รายได้จากการเสนอขายหุ้นและพันธบัตร รวมถึงการซื้อขายตราสารการเงิน เช่น หลักทรัพย์ เงินตรา และอนุพันธ์
การบริหารสินทรัพย์และบริการลงทุน: ค่าธรรมเนียมการบริหารสินทรัพย์ของลูกค้าบุคคลและสถาบัน บริการนายหน้าซื้อขายหลักทรัพย์ และบริการลงทุนอื่น
การซื้อขายและกิจกรรมตลาด: รายได้จากธุรกรรมหลักทรัพย์ เงินตรา และอนุพันธ์
แหล่งรายได้อื่น: ค่าธรรมเนียมเช่าตู้นิรภัย การลงทุนในโครงการด้านความยั่งยืนและโครงสร้างพื้นฐาน และรายได้จากการถือพันธบัตรรัฐบาลและบริษัท
ธุรกิจเหล่านี้ช่วยกระจายแหล่งรายได้ของธนาคาร เพิ่มความทนทานต่อภาวะเศรษฐกิจถดถอย และทำให้ Bank of America แข่งขันในตลาดโลกได้อย่างมีประสิทธิภาพ
จุดแข็งและจุดอ่อนของบริษัท Bank of America Corporation
จุดแข็งของ Bank of America ได้แก่:
แหล่งรายได้ที่หลากหลาย: ธนาคารมีบริการทางการเงินที่หลากหลาย ทั้งธนาคารรายย่อย บริการด้านการลงทุน การบริหารสินทรัพย์ การธนาคารสำหรับภาคธุรกิจ และประกันภัย ความหลากหลายนี้ช่วยเสริมความสามารถในการรับมือกับความผันผวนของตลาดในหลายภาคส่วน และสามารถสร้างรายได้จากแหล่งต่าง ๆ ได้อย่างมั่นคง
นวัตกรรมด้านดิจิทัล: ธนาคารมุ่งเน้นการนำเทคโนโลยีดิจิทัลมาใช้ เช่น แอปพลิเคชันมือถือ และผู้ช่วยเสมือน Erica ซึ่งช่วยยกระดับคุณภาพการบริการ เพิ่มประสิทธิภาพในการดำเนินงาน และดึงดูดลูกค้าใหม่
ความแข็งแกร่งในด้านวาณิชธนกิจและการบริหารสินทรัพย์: ความได้เปรียบในการแข่งขันในด้านการลงทุนและการธนาคารส่วนบุคคล รวมถึงการบริหารสินทรัพย์อย่างมีประสิทธิภาพ ทำให้ธนาคารครองตำแหน่งผู้นำทั้งในสหรัฐอเมริกาและระดับนานาชาติ ส่งผลให้สามารถให้บริการคุณภาพสูงแก่ลูกค้าที่มีสินทรัพย์สูงและองค์กรขนาดใหญ่ทั่วโลก
เครือข่ายขนาดใหญ่และการเข้าถึงทั่วโลก: ธนาคารมีสำนักงานตัวแทนในกว่า 35 ประเทศ ทำให้สามารถให้บริการแก่ลูกค้าไม่ว่าจะอยู่ที่ใดก็ตาม โดยธนาคารครองตำแหน่งผู้นำทั้งในตลาดภายในประเทศและระหว่างประเทศ
เงินทุนและสินทรัพย์สภาพคล่องในระดับสูง: ด้วยทรัพยากรทางการเงินที่มั่นคงและสินทรัพย์ที่มีสภาพคล่องสูง ธนาคารมีความพร้อมในการจัดการความเสี่ยงและรักษาเสถียรภาพในช่วงเศรษฐกิจตกต่ำได้อย่างมีประสิทธิภาพ
จุดอ่อนของ Bank of America ได้แก่:
ความอ่อนไหวต่ออัตราดอกเบี้ย: แหล่งรายได้หลักของธนาคารมาจากส่วนต่างระหว่างดอกเบี้ยจากสินเชื่อและดอกเบี้ยที่จ่ายจากเงินฝาก ทำให้มีความอ่อนไหวต่อการเปลี่ยนแปลงนโยบายการเงินของธนาคารกลางและความผันผวนของอัตราดอกเบี้ย หากอัตราดอกเบี้ยอยู่ในระดับต่ำ กำไรมักจะลดลงตามไปด้วย
ต้นทุนการดำเนินงานสูง: แม้จะมีขนาดองค์กรใหญ่และการปรับใช้เทคโนโลยีดิจิทัลในระดับสูง ธนาคารยังมีต้นทุนที่สูงเมื่อเทียบกับคู่แข่งอย่าง JPMorgan Chase (NYSE: JPM) และ Wells Fargo (NYSE: WFC) ซึ่งส่งผลกระทบในทางลบต่อความสามารถในการทำกำไรโดยรวมของการดำเนินธุรกิจ
จุดอ่อนในบางภาคส่วนของธนาคารรายย่อย: แม้ธนาคารจะมีส่วนแบ่งตลาดที่สำคัญในสหรัฐอเมริกา แต่ยังล้าหลังคู่แข่งอย่าง JPMorgan Chase และ Wells Fargo ในภาคส่วนธนาคารรายย่อยและบัตรเครดิต ซึ่งสองธนาคารนี้มีฐานลูกค้าที่ใหญ่กว่าและเครือข่ายการให้บริการที่พัฒนามากกว่า
โดยรวมแล้ว Bank of America เป็นผู้เล่นที่แข็งแกร่งในตลาดการเงินด้วยความหลากหลายและนวัตกรรม แต่ยังเผชิญกับความท้าทายจากปัจจัยมหภาคและต้นทุนการดำเนินงานที่สูง
รายงานผลประกอบการไตรมาส 3 ปี 2024 ของ Bank of America Corporation
ในเดือนตุลาคม Bank of America ได้เผยแพร่รายงานประจำไตรมาสที่ 3 ปี 2024 ซึ่งสิ้นสุดเมื่อวันที่ 30 กันยายน โดยมีข้อมูลสำคัญดังนี้:
รายได้: 25.30 พันล้านดอลลาร์สหรัฐ (+1%)
กำไรสุทธิ: 6.90 พันล้านดอลลาร์สหรัฐ (-12%)
กำไรต่อหุ้น: 0.81 ดอลลาร์สหรัฐ (-10%)
รายได้ดอกเบี้ยสุทธิ: 14.0 พันล้านดอลลาร์สหรัฐ (-3%)
รายได้ตามกลุ่มธุรกิจ:
ธุรกิจธนาคารรายย่อย: 10.40 พันล้านดอลลาร์สหรัฐ (-1%)
การบริหารความมั่งคั่งและการลงทุนทั่วโลก: 5.80 พันล้านดอลลาร์สหรัฐ (+8%)
ธุรกิจธนาคารทั่วโลก: 5.83 พันล้านดอลลาร์สหรัฐ (-6%)
ตลาดโลก: 5.60 พันล้านดอลลาร์สหรัฐ (+14%)
กำไรสุทธิตามกลุ่มธุรกิจ:
ธุรกิจธนาคารรายย่อย: 2.70 พันล้านดอลลาร์สหรัฐ (-6%)
การบริหารความมั่งคั่งและการลงทุนทั่วโลก: 1.10 พันล้านดอลลาร์สหรัฐ (+1%)
ธุรกิจธนาคารทั่วโลก: 1.90 พันล้านดอลลาร์สหรัฐ (-27%)
ตลาดโลก: 1.50 พันล้านดอลลาร์สหรัฐ (+25%)
ผู้ถือหุ้นได้รับเงินเกือบ 5.60 พันล้านดอลลาร์สหรัฐ ซึ่งรวมถึงเงินปันผล 2.00 พันล้านดอลลาร์ และการซื้อหุ้นคืน 3.50 พันล้านดอลลาร์
แม้ว่ารายได้รวมจะเพิ่มขึ้น 1% แต่กำไรสุทธิลดลง 12% โดยกำไรจากการดำเนินงานธนาคารทั้งในตลาดโลกและตลาดผู้บริโภคสหรัฐฯ ลดลง อย่างไรก็ตาม เช่นเดียวกับไตรมาสก่อน เซกเมนต์การลงทุนยังคงแสดงโมเมนตัมเชิงบวก ช่วยชดเชยผลกระทบเชิงลบจากภาคบริการธนาคาร
รายงานผลประกอบการไตรมาส 4 ปี 2024 ของ Bank of America Corporation
Bank of America Corporation เผยแพร่สถิติประจำไตรมาส 4 ปี 2024 เมื่อวันที่ 16 มกราคม 2025 โดยข้อมูลสำคัญเมื่อเปรียบเทียบกับช่วงเวลาเดียวกันในปี 2023 มีดังนี้:
รายได้: 25.3 พันล้านดอลลาร์สหรัฐ (+15%)
กำไรสุทธิ: 6.7 พันล้านดอลลาร์สหรัฐ (+112%)
กำไรต่อหุ้น: 0.82 ดอลลาร์สหรัฐ (+134%)
รายได้ดอกเบี้ยสุทธิ: 14.4 พันล้านดอลลาร์สหรัฐ (+3%)
รายได้ตามกลุ่มธุรกิจ:
ธุรกิจธนาคารรายย่อย: 10.6 พันล้านดอลลาร์สหรัฐ (+3%)
การบริหารความมั่งคั่งและการลงทุนทั่วโลก: 6.0 พันล้านดอลลาร์สหรัฐ (+15%)
ธุรกิจธนาคารทั่วโลก: 6.1 พันล้านดอลลาร์สหรัฐ (+3%)
ตลาดโลก: 4.8 พันล้านดอลลาร์สหรัฐ (+20%)
กำไรสุทธิตามกลุ่มธุรกิจ:
ธุรกิจธนาคารรายย่อย: 2.8 พันล้านดอลลาร์สหรัฐ (+2%)
การบริหารความมั่งคั่งและการลงทุนทั่วโลก: 1.2 พันล้านดอลลาร์สหรัฐ (+14%)
ธุรกิจธนาคารทั่วโลก: 2.1 พันล้านดอลลาร์สหรัฐ (-13%)
ตลาดโลก: 941 ล้านดอลลาร์สหรัฐ (+27%)
ในรายงานผลประกอบการไตรมาส 4 ปี 2024 ฝ่ายบริหารของ Bank of America แสดงความเชื่อมั่นในผลการดำเนินงานและแนวโน้มของบริษัท โดยระบุว่าแต่ละกลุ่มธุรกิจมีส่วนร่วมมากขึ้นต่อรายได้ และมีการเพิ่มขึ้นของเงินฝากและจำนวนเงินให้กู้ยืมเกินค่าเฉลี่ยของอุตสาหกรรม รายได้จากดอกเบี้ยสุทธิถูกคาดการณ์ว่าจะอยู่ระหว่าง 14.5 ถึง 14.6 พันล้านดอลลาร์สหรัฐในไตรมาส 1 ปี 2025 โดยมีแนวโน้มเติบโตอย่างต่อเนื่องไปถึงประมาณ 15.5-15.7 พันล้านดอลลาร์สหรัฐในไตรมาส 4 ปี 2025 ครึ่งหลังของปี 2025 ถูกคาดการณ์ว่าจะเติบโตแข็งแกร่งกว่าครึ่งแรก ซึ่งจะสร้างความได้เปรียบในการดำเนินงานตลอดทั้งปี
รายงานผลประกอบการไตรมาส 1 ปี 2025 ของ Bank of America Corporation
เมื่อวันที่ 15 เมษายน Bank of America ประกาศผลประกอบการไตรมาส 1 ปี 2025 สิ้นสุดวันที่ 31 มีนาคม โดยมีข้อมูลสำคัญดังนี้:
รายได้: 27.37 พันล้าน USD (+6%)
กำไรสุทธิ: 7.40 พันล้าน USD (+11%)
กำไรต่อหุ้น: 0.90 USD (+18%)
รายได้ดอกเบี้ยสุทธิ: 14.44 พันล้าน USD (+3%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 10.49 พันล้าน USD (+3%)
Global Wealth and Investment Management: 6.02 พันล้าน USD (+7%)
Global Banking: 5.97 พันล้าน USD (0%)
Global Markets: 6.58 พันล้าน USD (+12%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 2.53 พันล้าน USD (–4%)
Global Wealth and Investment Management: 1.00 พันล้าน USD (0%)
Global Banking: 1.91 พันล้าน USD (–3%)
Global Markets: 1.94 พันล้าน USD (+13%)
Bank of America มีผลประกอบการไตรมาส 1 ปี 2025 แข็งแกร่งเกินความคาดหมายของ Wall Street และทำให้นักลงทุนมองบวกอย่างระมัดระวัง รายได้จากการซื้อขายเป็นแรงขับเคลื่อนหลักของกำไร โดยเฉพาะหุ้นที่รายได้เพิ่มขึ้น 17% ท่ามกลางกิจกรรมในตลาดที่เพิ่มขึ้นของธนาคารชั้นนำในสหรัฐฯ
ในไตรมาส 1 ปี 2025 Bank of America เพิ่มเงินสำรองสำหรับผลขาดทุนสินเชื่อที่อาจเกิดขึ้นจาก 1.3 พันล้าน USD เป็น 1.5 พันล้าน USD สะท้อนท่าทีระมัดระวังต่อความเสี่ยงสินเชื่อท่ามกลางความไม่แน่นอนทางเศรษฐกิจ
ฝ่ายบริหารไม่ได้ให้คาดการณ์เฉพาะสำหรับไตรมาส 2 ปี 2025 แต่คาดว่ารายได้ดอกเบี้ยสุทธิจะเติบโต 6–7% ในปี 2025 และแตะ 15.5–15.7 พันล้าน USD ภายในไตรมาส 4 ปี 2025 โดยยืนยันประมาณการที่ระบุในรายงานไตรมาส 4 ปี 2024 ธุรกิจลูกค้ารายย่อยถูกระบุเป็นแรงขับเคลื่อนหลักของรายได้ดอกเบี้ยสุทธิ
รายงานผลประกอบการไตรมาส 2 ปี 2025 ของ Bank of America Corporation
เมื่อวันที่ 16 กรกฎาคม Bank of America เผยแพร่ผลประกอบการไตรมาส 2 ปี 2025 สิ้นสุดวันที่ 30 มิถุนายน โดยตัวเลขเทียบกับช่วงเดียวกันของปีก่อนมีดังนี้:
รายได้: 27.51 พันล้าน USD (+4%)
กำไรสุทธิ: 7.11 พันล้าน USD (+3%)
กำไรต่อหุ้น: 0.89 USD (+7%)
รายได้ดอกเบี้ยสุทธิ: 14.67 พันล้าน USD (+7%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 10.81 พันล้าน USD (+6%)
Global Wealth and Investment Management: 5.93 พันล้าน USD (+7%)
Global Banking: 5.69 พันล้าน USD (–7%)
Global Markets: 6.01 พันล้าน USD (+10%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 2.97 พันล้าน USD (+14%)
Global Wealth and Investment Management: 0.99 พันล้าน USD (–3%)
Global Banking: 1.70 พันล้าน USD (–19%)
Global Markets: 1.56 พันล้าน USD (+10%)
Bank of America รายงานผลประกอบการไตรมาส 2 ปี 2025 ที่แข็งแกร่ง โดยกำไรสุทธิเพิ่มขึ้นเป็น 7.1 พันล้าน USD หรือ 0.89 USD ต่อหุ้น เพิ่มขึ้น 3% เมื่อเทียบรายปีและสูงกว่าที่นักวิเคราะห์คาด แม้รายได้ต่ำกว่าประมาณการเล็กน้อย ปัจจัยหนุนหลักคือรายได้ดอกเบี้ยสุทธิสูงสุดเป็นประวัติการณ์ที่ 14.7 พันล้าน USD (+7%) และรายได้จากการซื้อขายเพิ่มขึ้นมากเป็น 5.3 พันล้าน USD (+14%) ท่ามกลางความผันผวนของตลาดและความไม่แน่นอนทางภูมิรัฐศาสตร์
ประธานเจ้าหน้าที่ฝ่ายการเงินเน้นว่ารายได้ดอกเบี้ยสุทธิจะเติบโตต่อและอาจแตะ 15.5–15.7 พันล้าน USD ภายในไตรมาส 4 ธนาคารคาดว่าสินเชื่อจะเติบโตเป็นตัวเลขหลักเดียวระดับกลางที่ประมาณ 4–6% และค่าใช้จ่ายจะทรงตัวหรือลดลงจนสิ้นปี 2025 คาดว่ารายได้จากการซื้อขายยังเติบโตในอัตราหลักเดียวระดับกลาง ต่อเนื่องเป็นไตรมาสที่ 13 ที่มีการเติบโตเป็นบวก วาณิชธนกิจยังเป็นจุดอ่อน โดยค่าธรรมเนียมลดลงราว 9% เมื่อเทียบรายปี แม้ฝ่ายบริหารคาดว่ากิจกรรมการทำข้อตกลงจะฟื้นขึ้นช่วงปลายปี
ผลประกอบการไตรมาส 3 ปี 2025 ของ Bank of America Corporation
เมื่อวันที่ 15 ตุลาคม Bank of America เผยแพร่ผลประกอบการไตรมาส 3 ปี 2025 สิ้นสุดวันที่ 30 กันยายน โดยตัวเลขสำคัญเทียบกับช่วงเดียวกันของปีก่อน ได้แก่:
รายได้: 28.08 พันล้าน USD (+11%)
กำไรสุทธิ: 8.46 พันล้าน USD (+23%)
กำไรต่อหุ้น: 1.06 USD (+31%)
รายได้ดอกเบี้ยสุทธิ: 15.23 พันล้าน USD (+9%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 11.16 พันล้าน USD (+7%)
Global Wealth and Investment Management: 6.31 พันล้าน USD (+10%)
Global Banking: 6.26 พันล้าน USD (+7%)
Global Markets: 6.22 พันล้าน USD (+10%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 3.44 พันล้าน USD (+28%)
Global Wealth and Investment Management: 1.27 พันล้าน USD (+20%)
Global Banking: 2.13 พันล้าน USD (+11%)
Global Markets: 1.65 พันล้าน USD (+4%)
Bank of America รายงานผลประกอบการไตรมาส 3 ปี 2025 สูงกว่าคาด รายได้อยู่ที่ 28.1 พันล้าน USD กำไรสุทธิ 8.5 พันล้าน USD และกำไรต่อหุ้น 1.06 USD ผลตอบแทนต่อส่วนของผู้ถือหุ้นแตะ 15.4% สูงกว่าที่นักวิเคราะห์คาด ปัจจัยหลักคือรายได้ดอกเบี้ยสุทธิที่ทำสถิติสูงสุดและการฟื้นตัวชัดเจนของค่าธรรมเนียมวาณิชธนกิจ
ผลประกอบการดีขึ้นจากไตรมาส 2 ปี 2025 เงินสำรองสำหรับผลขาดทุนสินเชื่อที่อาจเกิดขึ้นลดจาก 1.6 พันล้าน USD เหลือ 1.3 พันล้าน USD ขณะที่ยอดหนี้ที่ตัดจำหน่ายลดลงราว 10% สะท้อนว่าคุณภาพสินเชื่อเริ่มทรงตัว
ผลประกอบการดีขึ้นมากเมื่อเทียบรายปี โดยรายได้เพิ่มขึ้น 11% กำไรต่อหุ้นเพิ่มจาก 0.81 USD เป็น 1.06 USD รายได้ดอกเบี้ยสุทธิแตะ 15.2 พันล้าน USD (+9%) จากสินเชื่อและเงินฝากที่เพิ่มขึ้น ค่าธรรมเนียมวาณิชธนกิจเพิ่ม 43% เป็น 2.0 พันล้าน USD ขณะที่รายได้จากการซื้อขายเพิ่ม 9% ยอดใช้จ่ายผ่านบัตรของลูกค้าเพิ่มขึ้น 6% สะท้อนฐานะทางการเงินของผู้บริโภคที่ยังดี
ฝ่ายบริหารคาดว่ารายได้ดอกเบี้ยสุทธิจะอยู่ที่ 15.6–15.7 พันล้าน USD ในไตรมาส 4 ปี 2025 หรือเพิ่ม 8% เมื่อเทียบรายปี ธนาคารวางแผนควบคุมค่าใช้จ่ายและคืนทุนให้ผู้ถือหุ้นต่อเนื่อง พร้อมรักษาเงินกองทุนให้แข็งแกร่ง
ผลประกอบการ Bank of America Corporation ไตรมาส 4 ปี 2025
เมื่อวันที่ 14 มกราคม 2026 Bank of America ประกาศผลประกอบการไตรมาส 4 ปี 2025 สิ้นสุดวันที่ 31 ธันวาคม ตัวเลขเทียบกับช่วงเดียวกันของปีก่อน ได้แก่:
รายได้: 28.39 พันล้าน USD (+7%)
กำไรสุทธิ: 7.60 พันล้าน USD (+12%)
กำไรต่อหุ้น: 0.98 USD (+18%)
รายได้ดอกเบี้ยสุทธิ: 15.89 พันล้าน USD (+9%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 12.53 พันล้าน USD (+7%)
Global Wealth and Investment Management: 6.73 พันล้าน USD (+9%)
Global Banking: 6.18 พันล้าน USD (+7%)
Global Markets: 5.64 พันล้าน USD (+8%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 3.24 พันล้าน USD (+14%)
Global Wealth and Investment Management: 1.49 พันล้าน USD (+20%)
Global Banking: 2.00 พันล้าน USD (+5%)
Global Markets: 1.33 พันล้าน USD (+9%)
Bank of America มีผลประกอบการไตรมาส 4 ปี 2025 แข็งแกร่ง สูงกว่าที่ตลาดคาดทั้งรายได้และกำไร รายได้แตะ 28.4 พันล้าน USD สูงกว่าประมาณการเฉลี่ยของนักวิเคราะห์ที่ 27.5–27.8 พันล้าน USD เล็กน้อย กำไรสุทธิอยู่ที่ 7.6 พันล้าน USD เพิ่มขึ้น 12% เมื่อเทียบรายปี กำไรต่อหุ้น 0.98 USD สูงกว่าคาดการณ์ 0.96 USD รายได้ดอกเบี้ยสุทธิที่แข็งแกร่งเป็นแรงหนุนหลัก เพิ่มขึ้น 9% เป็น 15.89 พันล้าน USD แสดงถึงความสามารถในการทำกำไรของธนาคารในสภาพแวดล้อมดอกเบี้ยสูง
กิจกรรมตลาดและการซื้อขายมีส่วนสำคัญต่อกำไร ธุรกิจการลงทุนและการซื้อขายเติบโตอย่างแข็งแกร่ง โดยรายได้จากการซื้อขายหลักทรัพย์และเงินตราเพิ่มขึ้นมาก ขณะที่รายได้ค่าธรรมเนียมและการบริหารสินทรัพย์ที่สูงขึ้นช่วยเสริมความแข็งแกร่งของผลประกอบการ
คุณภาพสินเชื่อของลูกค้ายังคงทรงตัว แม้เศรษฐกิจชะลอตัวและอัตราดอกเบี้ยสูง สินเชื่อเฉลี่ยเพิ่มขึ้น 8% บ่งชี้ว่าความต้องการสินเชื่อจากบุคคลและธุรกิจยังต่อเนื่อง
ฝ่ายบริหารเพิ่มคาดการณ์รายได้ดอกเบี้ยสุทธิปี 2026 โดยคาดว่าจะเติบโต 5–7% อัตราดอกเบี้ยสูงคาดว่าจะยังช่วยหนุนธุรกิจนี้ แม้เศรษฐกิจที่อาจชะลอตัวและค่าใช้จ่ายที่เพิ่มขึ้นอาจจำกัดกำไรระยะยาว แนวโน้มไตรมาสถัดไปยังค่อนข้างเป็นบวก ธนาคารวางแผนควบคุมค่าใช้จ่ายและคืนทุนแก่ผู้ถือหุ้นต่อเนื่อง รวมถึงปันผลและซื้อหุ้นคืน
ผลประกอบการทางการเงินไตรมาส 1 ปี 2026 ของ Bank of America Corporation
เมื่อวันที่ 15 เมษายน 2026 Bank of America เผยแพร่ผลประกอบการไตรมาส 1 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 31 มีนาคม โดยตัวเลขสำคัญเทียบกับช่วงเดียวกันของปีก่อนมีดังนี้:
รายได้: 30.27 พันล้าน USD (+7%)
กำไรสุทธิ: 8.58 พันล้าน USD (+17%)
กำไรต่อหุ้น: 1.11 USD (+25%)
รายได้ดอกเบี้ยสุทธิ: 15.75 พันล้าน USD (+9%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 11.05 พันล้าน USD (+5%)
Global Wealth and Investment Management: 6.71 พันล้าน USD (+12%)
Global Banking: 6.29 พันล้าน USD (+5%)
Global Markets: 7.11 พันล้าน USD (+8%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 3.06 พันล้าน USD (+21%)
Global Wealth and Investment Management: 1.33 พันล้าน USD (+32%)
Global Banking: 2.09 พันล้าน USD (+8%)
Global Markets: 2.01 พันล้าน USD (+3%)
Bank of America รายงานผลประกอบการไตรมาส 1 ปี 2026 ที่แข็งแกร่ง โดยกำไรสูงกว่าความคาดหมายของตลาด รายได้เพิ่มขึ้นเป็น 30.3 พันล้าน USD กำไรสุทธิแตะ 8.6 พันล้าน USD และกำไรต่อหุ้นอยู่ที่ 1.11 USD เพิ่มจาก 0.89 USD ในปีก่อน
คุณภาพสินเชื่อยังคงแข็งแกร่ง เงินสำรองสำหรับผลขาดทุนสินเชื่อลดจาก 1.5 พันล้าน USD ในปีก่อนเป็น 1.3 พันล้าน USD ยอดหนี้สูญสุทธิลดลงเล็กน้อยเมื่อเทียบรายปี แต่เพิ่มขึ้นจากไตรมาสก่อนตามปัจจัยฤดูกาลของบัตรเครดิต สินเชื่อและสัญญาเช่าเฉลี่ยเพิ่มขึ้น 9% เป็น 1.19 ล้านล้าน USD เงินฝากเฉลี่ยเพิ่มขึ้น 3% เป็น 2.02 ล้านล้าน USD และยอดใช้จ่ายผ่านบัตรของลูกค้าเพิ่มขึ้น 7% เป็น 245 พันล้าน USD ตัวเลขเหล่านี้สะท้อนความต้องการผลิตภัณฑ์ธนาคารและกิจกรรมผู้บริโภคที่มั่นคง
Bank of America ไม่ได้ให้ประมาณการรายได้ กำไร หรือกำไรต่อหุ้นสำหรับไตรมาส 2 ปี 2026 ในเอกสารที่เผยแพร่ อย่างไรก็ตาม ก่อนหน้านี้ฝ่ายบริหารคาดว่ารายได้ดอกเบี้ยสุทธิในไตรมาส 1 ปี 2026 จะเติบโตอย่างน้อย 7% และตั้งเป้าเติบโต 5–7% สำหรับทั้งปี 2026 ผลประกอบการจริงของไตรมาส 1 สูงกว่าความคาดหมายเหล่านั้นด้วย
ผลประกอบการทางการเงินไตรมาส 2 ปี 2026 ของ Bank of America Corporation
เมื่อวันที่ 14 กรกฎาคม 2026 Bank of America เผยแพร่ผลประกอบการไตรมาส 2 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน ตัวเลขสำคัญเทียบกับช่วงเดียวกันของปีก่อนมีดังนี้:
รายได้: 31.56 พันล้าน USD (+15%)
กำไรสุทธิ: 9.07 พันล้าน USD (+27%)
กำไรต่อหุ้น: 1.21 USD (+34%)
รายได้ดอกเบี้ยสุทธิ: 15.99 พันล้าน USD (+9%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 11.34 พันล้าน USD (+5%)
Global Wealth and Investment Management: 6.87 พันล้าน USD (+16%)
Global Banking: 6.24 พันล้าน USD (+10%)
Global Markets: 8.02 พันล้าน USD (+34%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 3.28 พันล้าน USD (+10%)
Global Wealth and Investment Management: 1.41 พันล้าน USD (+42%)
Global Banking: 2.05 พันล้าน USD (+21%)
Global Markets: 2.63 พันล้าน USD (+72%)
Bank of America รักษาแรงส่งเชิงบวกจากไตรมาสก่อนไว้ได้ในไตรมาส 2 ปี 2026 ธนาคารเพิ่มรายได้ กำไรสุทธิ และกำไรต่อหุ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อนอีกครั้ง โดยกำไรต่อหุ้นสูงกว่าที่ตลาดคาดไว้ประมาณ 1.13 USD
ธุรกิจตลาดการเงินและวาณิชธนกิจเป็นแรงขับเคลื่อนสำคัญของไตรมาส Consumer Banking ยังคงเติบโตปานกลาง โดยได้รับแรงหนุนจากรายได้ดอกเบี้ยสุทธิที่สูงขึ้น ยอดใช้จ่ายผ่านบัตรของลูกค้าที่เพิ่มขึ้น และฐานเงินฝากที่มั่นคง Global Wealth and Investment Management มีผลการดำเนินงานดีขึ้นเช่นกัน จากค่าธรรมเนียมบริหารสินทรัพย์และยอดสินทรัพย์ลูกค้าที่เพิ่มขึ้น
คุณภาพสินเชื่อยังแข็งแกร่ง เงินสำรองสำหรับผลขาดทุนสินเชื่ออยู่ที่ 1.4 พันล้าน USD เทียบกับ 1.6 พันล้าน USD ในปีก่อน ยอดหนี้สูญสุทธิแทบไม่เปลี่ยนแปลงจากไตรมาสก่อน ขณะที่อัตราหนี้สูญสุทธิของบัตรเครดิตลดลง
ประมาณการรายได้ดอกเบี้ยสุทธิปี 2026 ดีขึ้นเล็กน้อย ประธานเจ้าหน้าที่ฝ่ายการเงินระบุว่าการเติบโตของรายได้ดอกเบี้ยสุทธิในปีนี้อาจอยู่บริเวณกรอบบนของช่วง 6–8% ที่เคยระบุไว้ ซึ่งสะท้อนว่า Bank of America คาดว่าการปล่อยสินเชื่อ ฐานเงินฝาก และการปรับผลตอบแทนสินทรัพย์จะยังสนับสนุนรายได้ดอกเบี้ยสุทธิต่อไป
ผลประกอบการทางการเงินไตรมาส 3 ปี 2026 ของ Bank of America Corporation
เมื่อวันที่ 14 ตุลาคม 2026 Bank of America ประกาศผลประกอบการไตรมาส 3 ปี 2026 สำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน โดยตัวเลขสำคัญเทียบกับช่วงเดียวกันของปีก่อนมีดังนี้:
รายได้: 29.96 พันล้าน USD (+3%)
กำไรสุทธิ: 6.93 พันล้าน USD (–17%)
กำไรต่อหุ้น: 0.91 USD (–13%)
รายได้ดอกเบี้ยสุทธิ: 16.45 พันล้าน USD (+8%)
รายได้ตามกลุ่มธุรกิจ:
Consumer Banking: 11.57 พันล้าน USD (+4%)
Global Wealth and Investment Management: 7.12 พันล้าน USD (+13%)
Global Banking: 6.21 พันล้าน USD (+0.3%)
Global Markets: 5.87 พันล้าน USD (–6%)
กำไรสุทธิตามกลุ่มธุรกิจ:
Consumer Banking: 3.52 พันล้าน USD (+2%)
Global Wealth and Investment Management: 1.54 พันล้าน USD (+22%)
Global Banking: 1.99 พันล้าน USD (–5%)
Global Markets: 1.24 พันล้าน USD (–25%)
ผลประกอบการไตรมาส 3 ปี 2026 ของ Bank of America แสดงให้เห็นว่าธนาคารยังเพิ่มรายได้จากการปล่อยสินเชื่อและบริการลูกค้า แต่ความสามารถในการทำกำไรเผชิญแรงกดดัน รายได้เพิ่มขึ้น 3% เป็น 29.96 พันล้าน USD ขณะที่กำไรสุทธิลดลง 17% เป็น 6.93 พันล้าน USD สาเหตุหลักของกำไรที่ลดลงคือค่าใช้จ่ายด้านกฎระเบียบ 1.2 พันล้าน USD จากการยุติข้อเรียกร้องของ FinCEN และสำนักงานผู้ควบคุมเงินตราสหรัฐฯ (OCC) หากไม่รวมค่าใช้จ่ายจากข้อตกลงด้านกฎระเบียบ กำไรสุทธิจะอยู่ที่ประมาณ 8.1 พันล้าน USD ต่ำกว่า 8.3 พันล้าน USD ในปีก่อนเล็กน้อย
รายได้ดอกเบี้ยสุทธิเป็นปัจจัยหนุนหลักของธุรกิจ เพิ่มขึ้น 8% เป็น 16.45 พันล้าน USD สินเชื่อเฉลี่ยเพิ่มขึ้น 6% ส่วนเงินฝากเพิ่มขึ้น 2% การปรับผลตอบแทนของสินทรัพย์อัตราดอกเบี้ยคงที่อย่างค่อยเป็นค่อยไปช่วยเสริมผลประกอบการ เมื่อสินเชื่อและพันธบัตรเก่าครบกำหนด ธนาคารสามารถนำเงินไปลงทุนใหม่โดยได้รับผลตอบแทนสูงขึ้น กระบวนการนี้อาจสนับสนุนรายได้ต่อเนื่องอีกหลายไตรมาส
Consumer Banking มีการเติบโตสม่ำเสมอแต่ไม่สูง ธนาคารเพิ่มบัญชีกระแสรายวันของผู้บริโภคมากกว่า 200,000 บัญชี ขณะที่การใช้จ่ายผ่านบัตรเครดิตและเดบิตของลูกค้าเพิ่มขึ้น 8% ในเวลาเดียวกัน ยอดสินเชื่อและเงินฝากเฉลี่ยของกลุ่มธุรกิจแทบไม่เปลี่ยนแปลง
Global Wealth and Investment Management ซึ่งรวม Merrill และ Private Bank มีผลประกอบการแข็งแกร่งที่สุด เงินไหลเข้าสุทธิของสินทรัพย์อยู่ที่ประมาณ 20 พันล้าน USD มูลค่าพอร์ตลูกค้าที่เพิ่มขึ้นและการลงทุนใหม่ช่วยเพิ่มรายได้ค่าธรรมเนียมของธนาคาร ซึ่งเป็นแหล่งรายได้ประจำที่น่าสนใจ แม้ผลประกอบการจะขึ้นอยู่กับสภาพตลาดการเงิน
กิจกรรมการซื้อขายเป็นหนึ่งในประเด็นที่น่าผิดหวังที่สุดของไตรมาส รายได้จากการขายและซื้อขายลดลง 5% เป็น 5.1 พันล้าน USD แม้ว่าธนาคารเคยคาดว่าจะอยู่ใกล้เคียงกับปีก่อน รายได้จากตราสารหนี้ สกุลเงิน และสินค้าโภคภัณฑ์ลดลงอย่างมากเป็นพิเศษ ค่าธรรมเนียมวาณิชธนกิจทั่วทั้งกลุ่มลดลง 11% เป็น 1.8 พันล้าน USD
การควบคุมค่าใช้จ่ายยังต้องได้รับความสนใจเป็นพิเศษ หากไม่รวมค่าใช้จ่ายด้านกฎระเบียบ ค่าใช้จ่ายเพิ่มขึ้นเกือบ 7% เป็น 18.5 พันล้าน USD เทียบกับรายได้ที่เพิ่มขึ้น 3% หมายความว่ารายได้เพิ่มเติมยังไม่แปรเป็นกำไรได้เร็วเพียงพอ ธนาคารลงทุนด้านเทคโนโลยี ปัญญาประดิษฐ์ การหาลูกค้าใหม่ และการพัฒนาธุรกิจ การลงทุนดังกล่าวอาจเพิ่มประสิทธิภาพในอนาคต แต่กดดันผลประกอบการไตรมาสนี้ ฝ่ายบริหารคาดว่ารายได้จะกลับมาเติบโตเร็วกว่าค่าใช้จ่ายตั้งแต่ไตรมาส 4
ธนาคารยังคืนทุนให้ผู้ถือหุ้น โดยจัดสรร 8.3 พันล้าน USD สำหรับเงินปันผลและซื้อหุ้นคืนในไตรมาสเดียวกัน ขณะเดียวกันอัตราส่วนเงินกองทุน CET1 ลดจาก 11.2% ในไตรมาสก่อนเหลือ 10.9%
แนวโน้มของฝ่ายบริหารชี้ว่ารายได้ดอกเบี้ยสุทธิจะเติบโตต่อ ประมาณ 8% ตลอดปี 2026 และ 8% หรือมากกว่าในปี 2027 สมมติฐานของแนวโน้มนี้รวมถึงการเติบโตปานกลางของสินเชื่อและเงินฝาก การปรับผลตอบแทนสินทรัพย์ และการปรับขึ้นอัตราดอกเบี้ยของ Fed สามครั้ง ครั้งละ 0.25 จุดเปอร์เซ็นต์ ภายในเดือนมิถุนายน 2027 สำหรับการคาดการณ์หุ้น Bank of America ปัจจัยสำคัญคือธนาคารต้องทำให้รายได้ดอกเบี้ยสุทธิเติบโตตามคาด พร้อมฟื้นคืนภาวะที่รายได้เติบโตเร็วกว่าค่าใช้จ่าย
การวิเคราะห์ปัจจัยพื้นฐานของ BAC และปัจจัยสำคัญที่ขับเคลื่อนหุ้น Bank of America Corporation
ในการประเมินแนวโน้มหุ้น BAC จำเป็นต้องติดตามว่ารายได้ที่เพิ่มขึ้นแปรเปลี่ยนเป็นกำไรได้มากเพียงใด ประเด็นสำคัญคือความสามารถของธนาคารในการชดเชยค่าธรรมเนียมวาณิชธนกิจและรายได้จากการซื้อขายที่ลดลง พร้อมควบคุมค่าใช้จ่าย ตัวชี้วัดสี่รายการช่วยประเมินความสัมพันธ์นี้
ค่าธรรมเนียมวาณิชธนกิจ
รายได้จากการขายและการซื้อขาย
อัตราส่วนประสิทธิภาพ
รายได้ดอกเบี้ยสุทธิ
ค่าธรรมเนียมวาณิชธนกิจ คือรายได้จากการจัดเสนอขายหุ้นและพันธบัตร ให้คำปรึกษาด้านการควบรวมและซื้อกิจการ และบริการอื่นแก่ลูกค้าองค์กร การฟื้นตัวของกิจกรรมการทำข้อตกลงและความสามารถของ BAC ในการรับงานใหม่มีความสำคัญต่อหุ้น เพราะค่าธรรมเนียมที่สูงขึ้นเพิ่มโอกาสการเติบโตของกำไร
รายได้จากการขายและการซื้อขาย สะท้อนรายได้จากการอำนวยความสะดวกธุรกรรมของลูกค้าในหุ้น พันธบัตร สกุลเงิน และเครื่องมือการเงินอื่น ในไตรมาส 3 ลดลง 5% การกลับมาเติบโตอย่างต่อเนื่องอาจช่วยหนุนความคาดหวังด้านกำไร
อัตราส่วนประสิทธิภาพ แสดงสัดส่วนรายได้ที่ใช้กับค่าใช้จ่ายดำเนินงาน ยิ่งต่ำยิ่งเหลือรายได้ก่อนตั้งสำรองและภาษีมากขึ้น ในไตรมาส 3 อยู่ที่ 65.8% หรือประมาณ 62.0% หากไม่รวมค่าใช้จ่ายการยุติข้อพิพาทด้านกฎระเบียบครั้งเดียว เทียบกับ 59.7% ในปีก่อน แม้ไม่รวมรายการพิเศษ ค่าใช้จ่ายเพิ่ม 7% ขณะที่รายได้เพิ่ม 3% การเติบโตของค่าใช้จ่ายที่ช้ากว่ารายได้จะเป็นสัญญาณบวกต่อหุ้น
รายได้ดอกเบี้ยสุทธิ คือส่วนต่างระหว่างดอกเบี้ยจากสินเชื่อและหลักทรัพย์กับดอกเบี้ยที่จ่ายสำหรับเงินฝากและแหล่งทุนอื่น ในไตรมาส 3 เพิ่มขึ้น 8% เป็น 16.45 พันล้าน USD
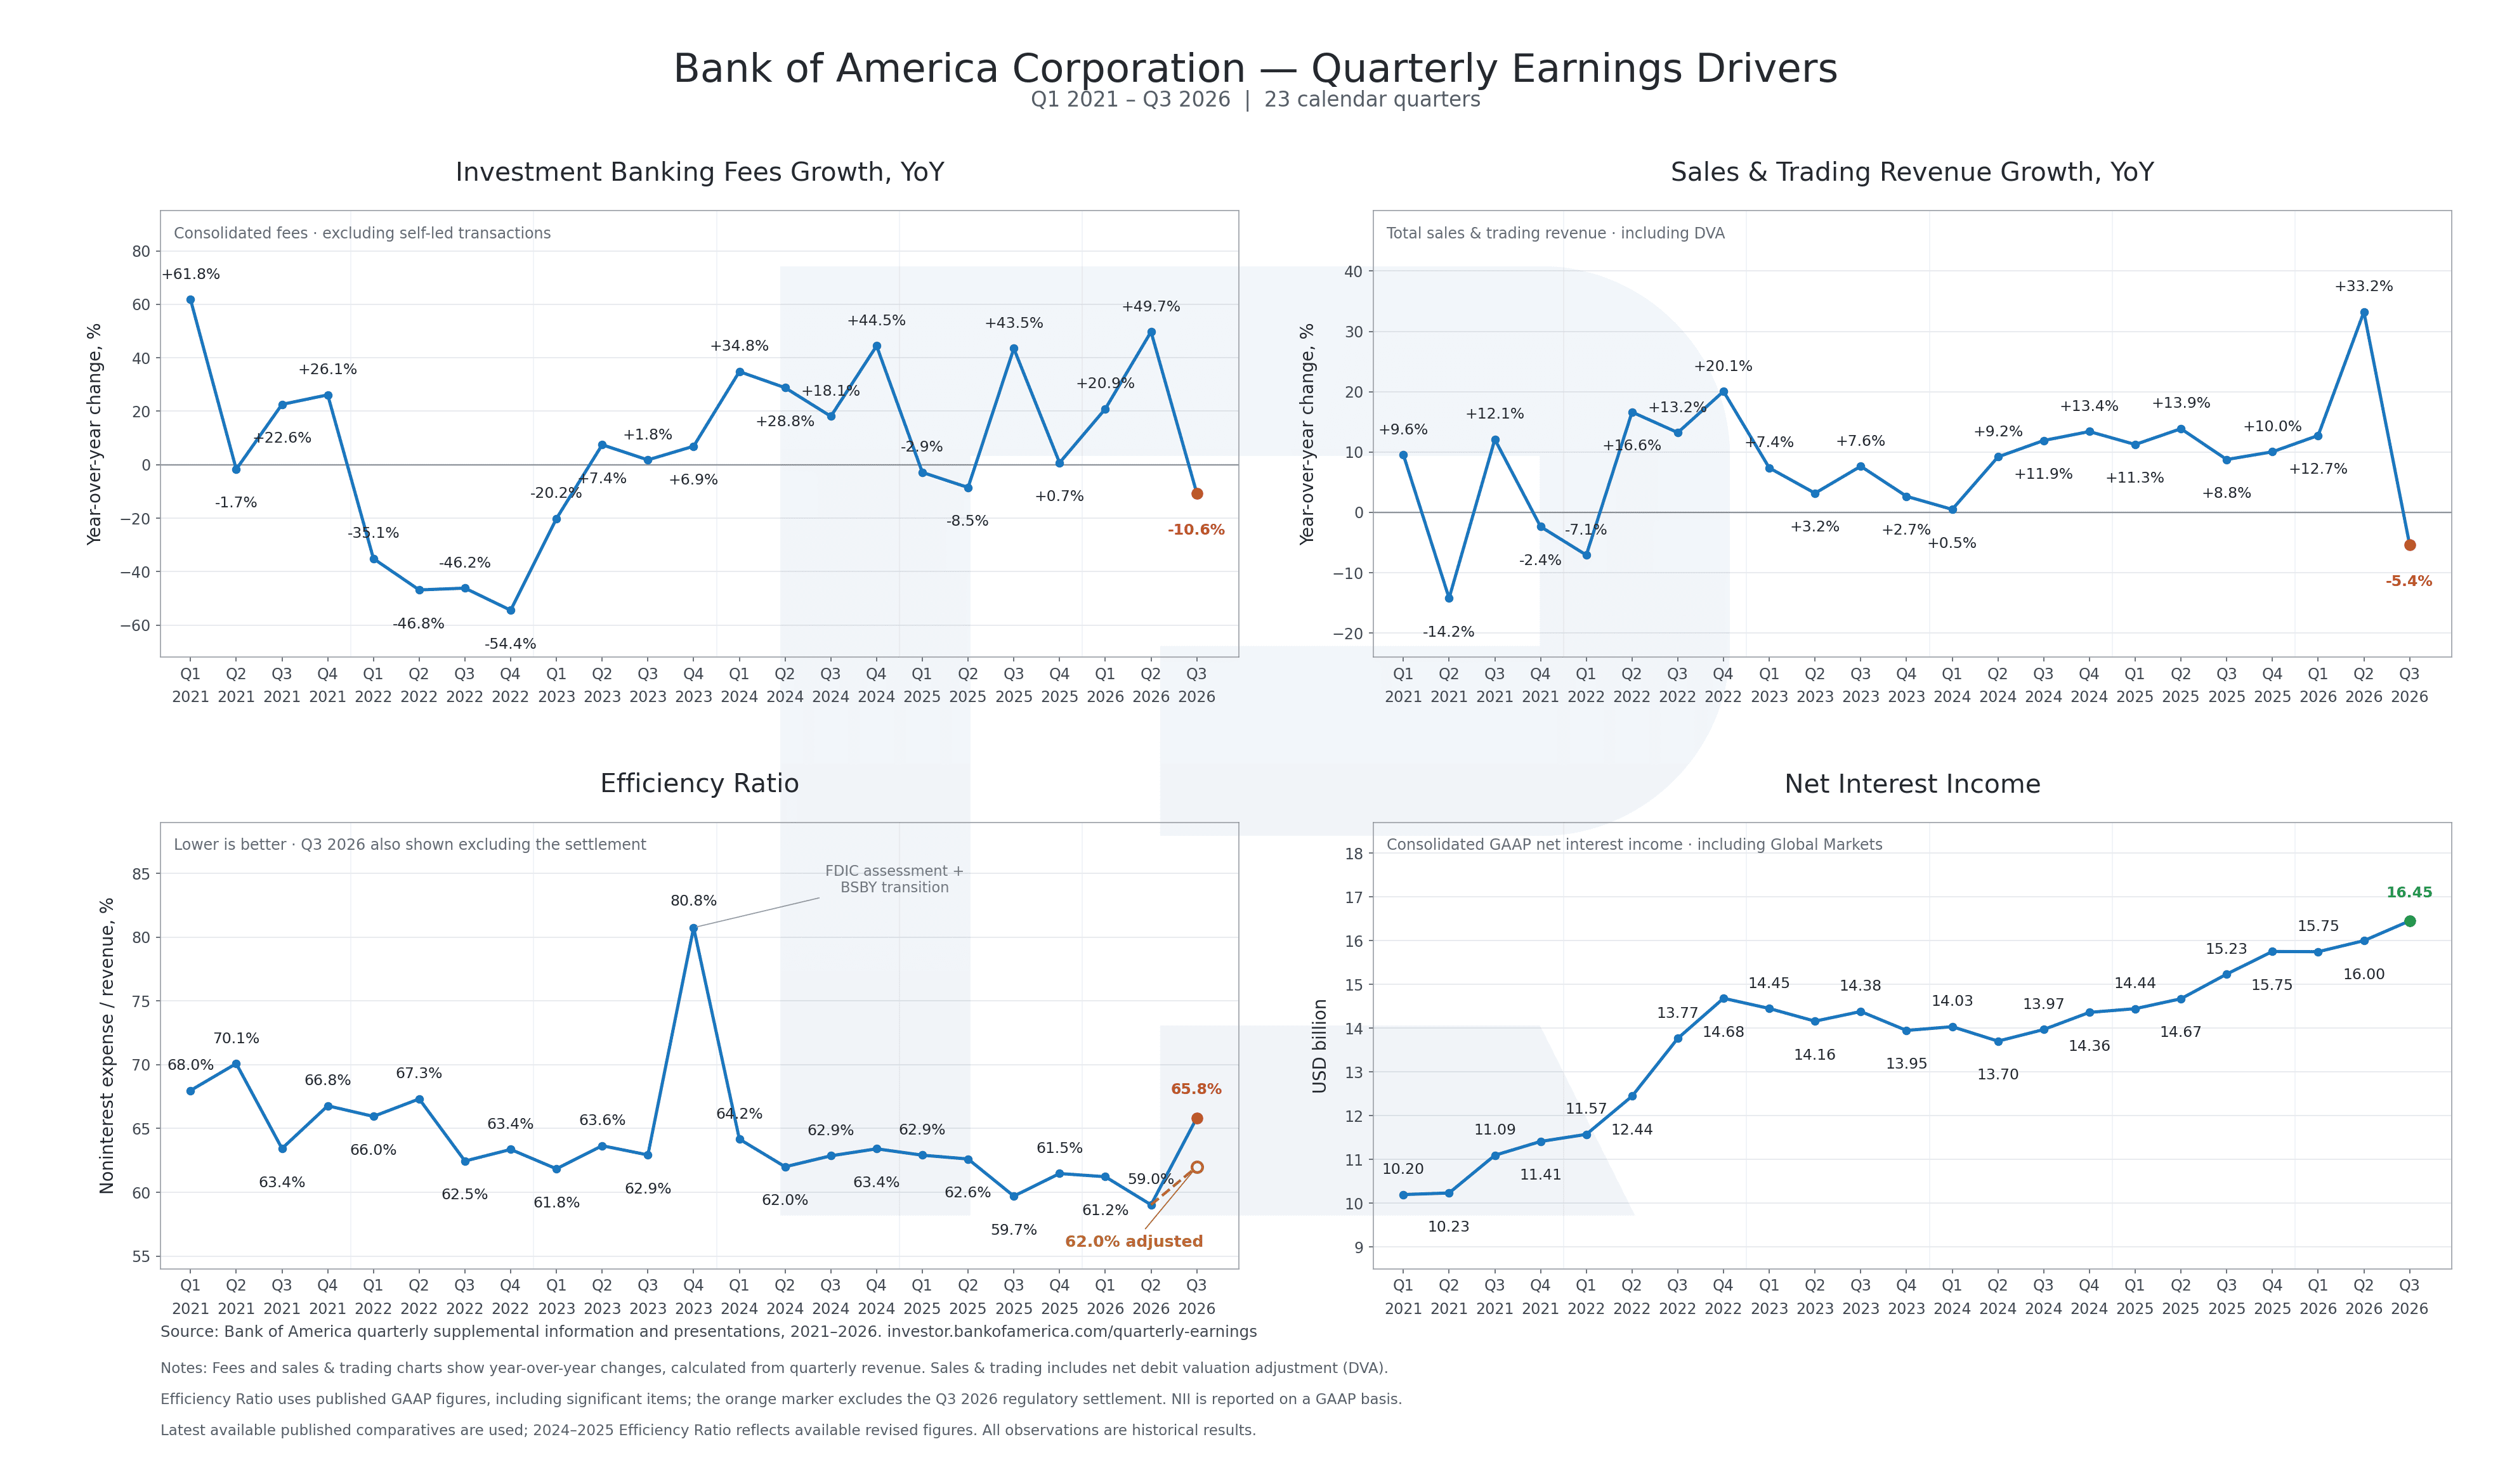
การวิเคราะห์ปัจจัยพื้นฐานของ BAC แสดงให้เห็นว่าแรงกดดันต่อความสามารถในการทำกำไรของธุรกิจกลายเป็นความท้าทายหลักของธนาคาร หลังครึ่งปีแรกที่แข็งแกร่ง ค่าธรรมเนียมวาณิชธนกิจและรายได้จากการซื้อขายเริ่มลดลงเมื่อเทียบรายปี
การเติบโตของรายได้ดอกเบี้ยสุทธิยังหนุนผลประกอบการ แต่ค่าใช้จ่ายดูดซับการปรับปรุงส่วนใหญ่ แม้ไม่รวมค่าใช้จ่ายด้านกฎระเบียบครั้งเดียว ค่าใช้จ่ายเพิ่มขึ้น 7% ขณะที่รายได้เพิ่มเพียง 3% ดังนั้นอัตราส่วนประสิทธิภาพที่แย่ลงไม่ได้เกิดจากรายการนี้เพียงอย่างเดียว ธนาคารใช้จ่ายมากขึ้นในการสร้างรายได้แต่ละดอลลาร์ สะท้อนความสามารถที่ลดลงในการเปลี่ยนการขยายธุรกิจให้เป็นกำไรเพิ่มเติม
แนวโน้มจากฝ่ายบริหารชี้ว่าอาจดีขึ้นตั้งแต่ไตรมาสหน้า ธนาคารคาดว่ารายได้จะกลับมาเติบโตเร็วกว่าค่าใช้จ่ายในไตรมาส 4 ขณะเดียวกัน BAC ยังคงคาดการณ์การเติบโตของรายได้ดอกเบี้ยสุทธิ 8% ในปี 2026 และคาดว่าจะโต 8% หรือมากกว่าในปี 2027 จึงมีโอกาสที่การเติบโตของกำไรจะฟื้น หากต้นทุนที่สูงขึ้นไม่ดูดซับรายได้เพิ่มเติม
การยืนยันแนวโน้มดังกล่าวในรายงานไตรมาส 4 อาจเป็นปัจจัยกระตุ้นหุ้น BAC ครั้งต่อไป หากรายได้เริ่มโตเร็วกว่าค่าใช้จ่าย การอ่อนตัวในไตรมาส 3 อาจถูกมองว่าเป็นการหยุดพักชั่วคราวของแนวโน้มผลประกอบการที่ดีขึ้น การฟื้นตัวของค่าธรรมเนียมวาณิชธนกิจและรายได้จากการซื้อขายจะยิ่งเสริมสถานการณ์นี้
การคาดการณ์โดยผู้เชี่ยวชาญสำหรับหุ้น Bank of America Corp ในปี 2026
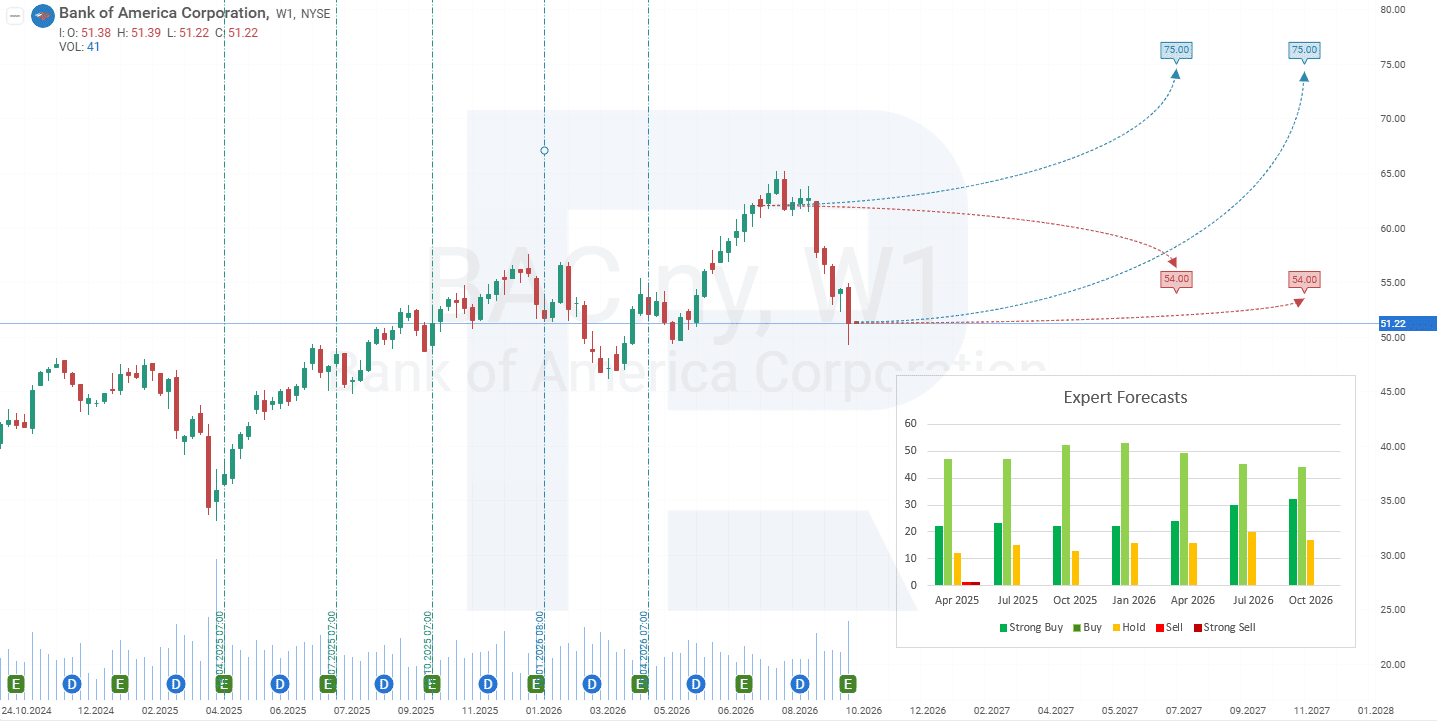
การคาดการณ์ของนักวิเคราะห์ด้านล่างครอบคลุมระยะเวลา 12 เดือน โดยขอบเขตบนและล่างคือราคาเป้าหมายของหุ้น BAC ในช่วงดังกล่าว:
Barchart : จากนักวิเคราะห์ 26 คน มี 16 คนแนะนำซื้ออย่างมากสำหรับหุ้น Bank of America อีก 4 คนแนะนำซื้อระดับปานกลาง และ 6 คนแนะนำถือ กรอบบนของการคาดการณ์คือ 72 USD และกรอบล่างคือ 55 USD
MarketBeat : จากนักวิเคราะห์ 26 คน มี 20 คนแนะนำซื้อหุ้นและ 6 คนแนะนำถือ กรอบบนคือ 72 USD และกรอบล่างคือ 54 USD
TipRanks : จากนักวิเคราะห์ 16 คน มี 14 คนแนะนำซื้อ และ 2 คนแนะนำถือ กรอบบนคือ 75 USD และกรอบล่างคือ 56 USD
Stock Analysis : จากนักวิเคราะห์ 25 คน มี 16 คนแนะนำซื้ออย่างมาก 6 คนแนะนำซื้อ และ 3 คนแนะนำถือ กรอบบนคือ 71 USD และกรอบล่างคือ 56 USD
มุมมองของนักวิเคราะห์ต่อหุ้น Bank of America ยังคงเป็นบวกเป็นส่วนใหญ่ ที่สำคัญ แม้แต่ราคาเป้าหมายต่ำสุดจากทั้งสี่แพลตฟอร์มที่ 54–56 USD ก็ยังสูงกว่าราคาหุ้นปัจจุบันประมาณ 51.20 USD จึงสะท้อนว่านักวิเคราะห์ส่วนใหญ่มองการลดลงในปัจจุบันของหุ้น BAC ว่าเป็นแรงกดดันชั่วคราวต่อราคา ไม่ใช่สัญญาณว่าทิศทางระยะยาวของธนาคารเสื่อมลงอย่างมาก
การวิเคราะห์ทางเทคนิคของ BAC และคาดการณ์หุ้น Bank of America ปี 2026
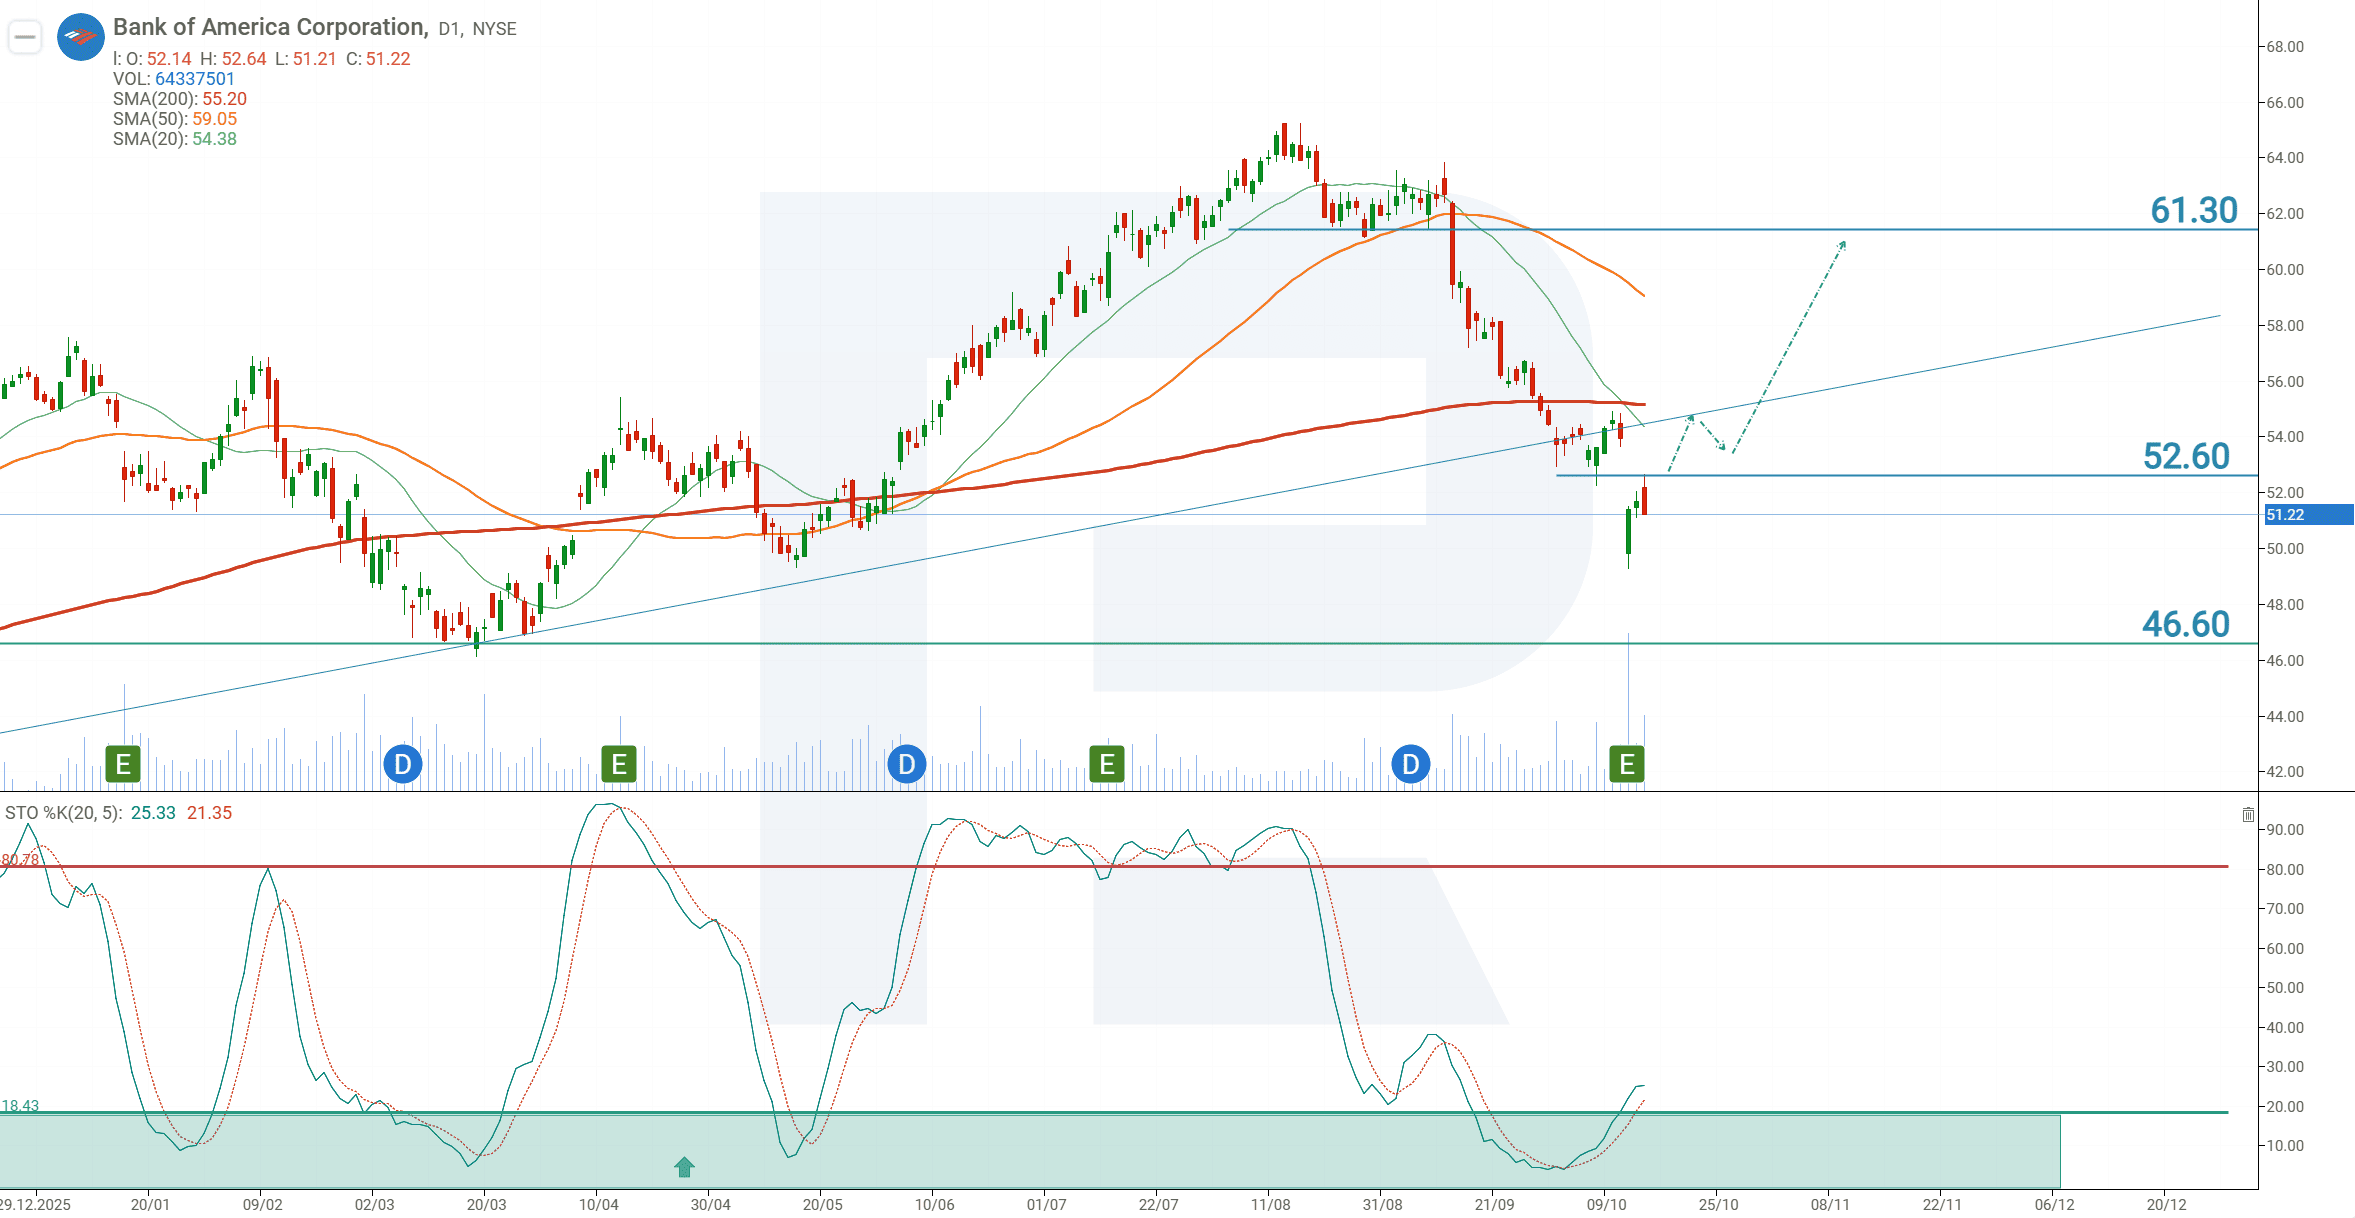
ขณะเขียนบทความ หุ้น BAC ซื้อขายอยู่ที่ 51.20 USD
ความเคลื่อนไหวปัจจุบันของหุ้น Bank of America บ่งชี้ว่าแนวโน้มขาขึ้นเริ่มอ่อนแรง ในกราฟรายวัน หุ้น BAC หลุดต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ 200 ช่วงเวลาและทรงตัวต่ำกว่าเส้นดังกล่าว สะท้อนว่าตลาดกำลังเข้าสู่ช่วงแกว่งตัวและอาจพัฒนาเป็นแนวโน้มขาลง ในสถานการณ์นี้ ออสซิลเลเตอร์ Stochastic อยู่ใกล้เขตขายมากเกินไป หากตลาดเข้าสู่ช่วงแกว่งตัว ตำแหน่งปัจจุบันของออสซิลเลเตอร์บ่งชี้ว่าการลดลงอาจใกล้สิ้นสุดและราคาอาจกลับมาปรับขึ้นได้
อย่างไรก็ตาม ข้อมูลย้อนหลังแสดงให้เห็นว่าในช่วงสองปีที่ผ่านมา หุ้น BAC หลุดต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่สี่ครั้ง แต่ต่อมากลับขึ้นต่อ รูปแบบคล้ายกันอาจเกิดขึ้นอีกครั้ง นอกจากนี้ ฝ่ายบริหารของธนาคารคาดว่าความสามารถในการทำกำไรจะดีขึ้นตั้งแต่ไตรมาสหน้า ซึ่งเป็นปัจจัยบวกต่อหุ้น
ถึงอย่างนั้น นักลงทุนไม่ควรมองข้ามสัญญาณทางเทคนิคเพราะสะท้อนความเชื่อมั่นของตลาด จึงยังไม่แนะนำให้ซื้อที่ราคาปัจจุบัน จำเป็นต้องมีสัญญาณทางเทคนิคยืนยันว่าความต้องการซื้อหุ้น BAC เพิ่มขึ้น เช่น การทะลุแนวต้าน ระดับแนวต้านสำคัญอยู่ที่ 52.60 USD
ดังนั้นแนวคิดการเทรดสำหรับหุ้น BAC คือวางคำสั่ง Buy Stop ที่ 52.80 USD กำหนด Stop Loss ที่ 51.20 USD และ Take Profit ที่ 60.80 USD
Buy Stop – 52.80
Take Profit – 60.80
Stop Loss – 51.20
กฎการบริหารสถานะ เมื่อราคาเคลื่อนที่ไปได้ 70% ของระยะทางทั้งหมดถึงเป้าหมายที่คาดการณ์ ให้ย้าย Stop Loss ไปที่ราคาเข้า จากนั้นปรับคำสั่งป้องกันตามราคาโดยรักษาระยะห่าง 10% การบริหารสถานะดำเนินต่อไปจนปิดที่ Take Profit หรือ Stop Loss ขึ้นอยู่กับระดับที่ราคาถึงก่อน
ความเสี่ยงในการลงทุนในหุ้น Bank of America Corporation
ความเสี่ยงในการลงทุนในหุ้นของ Bank of America Corporation ประกอบด้วยปัจจัยหลายประการ ดังนี้:
ความอ่อนไหวต่ออัตราดอกเบี้ย: ความสามารถในการทำกำไรของ Bank of America เชื่อมโยงอย่างใกล้ชิดกับอัตราดอกเบี้ย การปรับขึ้นอัตราดอกเบี้ยจะช่วยเพิ่มผลตอบแทนจากสินทรัพย์ แต่ขณะเดียวกันก็เพิ่มต้นทุนเงินฝาก ทำให้อาจลดรายได้จากดอกเบี้ยสุทธิ หากธนาคารกลางสหรัฐ (Fed) เริ่มปรับลดอัตราดอกเบี้ยตามที่นักวิเคราะห์บางรายคาดการณ์ไว้ ก็อาจส่งผลกระทบในเชิงลบต่อรายได้ดอกเบี้ยและมูลค่าหุ้น BAC
ความไม่แน่นอนทางเศรษฐกิจและการเมือง: การกลับมาใช้นโยบายภาษีของรัฐบาลทรัมป์ก่อให้เกิดความผันผวนในตลาด แม้จะเพิ่มรายได้จากการซื้อขายในระยะสั้น แต่ก็เพิ่มความไม่แน่นอนด้วยเช่นกัน ความตึงเครียดในความสัมพันธ์ระหว่างประเทศ โดยเฉพาะกับจีน อาจกระทบต่อตลาดโลกและลดรายได้ของ BAC จากการดำเนินงานในต่างประเทศ
รายได้จากธุรกิจวาณิชธนกิจลดลง: ท่ามกลางความไม่แน่นอน กิจกรรมในตลาดที่เกี่ยวข้องกับการควบรวมกิจการ (M&A) และการเสนอขายหุ้น (IPO) ได้ชะลอตัวลง ส่งผลให้รายได้จากค่าธรรมเนียวลดลงตามไปด้วย
ความเสี่ยงด้านเครดิต: การเพิ่มขึ้นของเงินสำรองสำหรับการสูญเสียจากสินเชื่อ บ่งชี้ว่าธนาคารคาดการณ์ว่าจะมีการผิดนัดชำระหนี้เพิ่มขึ้น โดยเฉพาะในกลุ่มสินเชื่อเชิงพาณิชย์ สัดส่วนของสินเชื่อที่มีปัญหากำลังเพิ่มขึ้น ซึ่งอาจนำไปสู่การตัดจำหน่ายหนี้เสีย และรายได้จากค่าธรรมเนียวที่ลดลง
แม้ว่า Bank of America จะแสดงให้เห็นถึงความแข็งแกร่งในหลายด้าน นักลงทุนควรพิจารณาความเสี่ยงเหล่านี้ด้วย เนื่องจากอาจกดดันต่อผลประกอบการทางการเงินของบริษัทในอนาคต
การคาดการณ์ที่นำเสนอในส่วนนี้จะสะท้อนให้เห็นความคิดเห็นส่วนตัวของผู้แต่งเท่านั้น และจะไม่สามารถถูกพิจารณาว่าเป็นแนวทางสำหรับการซื้อขาย RoboForex ไม่รับผิดชอบสำหรับผลลัพธ์การซื้อขายที่อ้างอิงตามคำแนะนำการซื้อขายที่อธิบายเอาไว้ในบทวิจารณ์การวิเคราะห์เหล่านี้